

1040·FBAR·FATCA·한미 조세조약과 한국인을 위한 미국 세금 신고 가이드
미국 세금 신고가 매년 4월의 공포로 다가오시나요? F-1 학생부터 영주권자·시민권자까지, 한국인이 가장 자주 헷갈려하는 1040 vs 1040-NR, FBAR vs FATCA, 한미 조세조약 활용법, 신분별 시나리오, 5대 실수, 신고 도구 비교까지 2026년 기준으로 한 번에 정리
🚨 “미국 세금 신고는 한국 연말정산보다 100배 어렵다” 는 한인 커뮤니티 농담, 절반은 사실입니다.
한국 통장 신고, 한국 부동산 임대료, 비자 신분에 따른 거주자/비거주자 판정 — 한국인에게만 적용되는 함정이 따로 있습니다.📖 글 안의 약어를 클릭하면 용어 사전으로 이동해 정의를 확인할 수 있습니다.
의료보험 가입 시점이 세금에 영향을 주는 부분이 궁금하시면 → 미국 의료보험 완전정복
매년 4월 마다 닥치는 세금 보고의 압박감
매년 1월이 되면 미국 우편함에 노란 봉투가 도착합니다. W-2, 1099, 1098-T — 영문 약자가 빼곡한 종이들. “이걸 어떻게 처리해야 하는 건지” 막막하셨던 적, 한 번쯤은 있으셨을 겁니다. 미국 세금 신고는 두 가지 점에서 한국 연말정산과 본질적으로 다릅니다.
첫째, 한국은 “회사가 알아서 처리해 주는” 시스템입니다. 미국은 정반대 — 본인이 직접 신고해야 합니다. 회사는 W-2(원천징수 명세서)만 발급할 뿐, 신고 책임은 100% 개인에게 있습니다.
둘째, 한국에는 없는 “전 세계 소득 보고 의무” 가 있습니다. 시민권자·영주권자·세법상 거주자는 한국에 있는 통장·부동산 임대료·주식까지 모두 미국 국세청(IRS)에 신고해야 합니다. 모르고 안 하면 벌금이 잔액의 50%를 넘는 경우도 있습니다.
이 글은 2025년 세금 연도(2026년 4월 신고분) 기준으로, 한국인이 가장 자주 마주치는 핵심 항목을 정리한 것입니다. F-1 첫 신고부터 시민권자의 한국 부동산 신고까지, 신분별로 다른 의무를 한 번에 짚어봅니다.
1. 가장 먼저 본인이 거주자(RA)인지, 또는 비거주자(NRA)인지 파악
미국 세금 신고에서 “제일 처음 결정해야 할” 한 가지는 비자가 아닙니다. 세법상 거주자(Resident Alien, RA)인지 비거주자(Nonresident Alien, NRA)인지 입니다. 이걸 잘못 판정하면 양식 자체가 달라지고, 표준공제·조약 혜택·전 세계 소득 보고 의무까지 전부 뒤바뀝니다.
📐 실질체류기간 테스트(Substantial Presence Test, SPT)
IRS는 다음 공식으로 세법상 거주자 여부를 결정합니다.
SPT = 당해 연도 미국 체류일 + (전년도 체류일 ÷ 3) + (전전년도 체류일 ÷ 6) ≥ 183일
★ 단, 당해 연도에 31일 이상 체류한 경우에만 적용.
예를 들어 2025년에 200일, 2024년에 150일, 2023년에 120일 체류했다면:
200 + (150÷3) + (120÷6) = 200 + 50 + 20 = 270일 → 거주자(RA).
🎓 F·J·M·Q 비자는 첫 5년 “면제”
핵심 예외가 하나 있습니다. F·J·M·Q 비자(학생·교환방문자·직업훈련·문화교류) 소지자는 미국 입국 첫 5 역년(calendar year) 동안 체류일 카운팅에서 제외됩니다. 즉 “몸은 미국에 있지만 세법상으로는 비거주자” 로 간주됩니다.
⚠️ “5년” 은 “입국일로부터 만 5년” 이 아니라 “미국에 단 하루라도 머문 역년 5개” 입니다. 2021년 8월에 F-1으로 입국하셨다면 — 2021·2022·2023·2024·2025년이 면제 5년이고, 2026년부터는 SPT 적용 대상이 됩니다.
📊 신분별 거주/비거주 한눈에
| 신분 | 첫 5년 | 6년차 이후 |
|---|---|---|
| F-1·F-2·M-1 학생 | NRA (1040-NR) | SPT 적용 |
| J-1·J-2 (학생) | NRA (1040-NR) | SPT 적용 |
| J-1·J-2 (교사·연구원) | 첫 2년 NRA | SPT 적용 |
| H-1B·H-4·L-1·O-1 | 입국 첫해부터 SPT 적용 (보통 6개월 후 RA) | RA |
| 영주권자(LPR) | 즉시 RA — 입국일부터 | RA |
| 시민권자 | 항상 RA — 어디 살든 무관 | RA |
★ 듀얼 스테이터스(Dual-Status) 함정: F-1에서 H-1B로 전환된 첫 해, 또는 H-1B로 6월에 입국하신 경우 — 한 해 안에서 NRA 기간과 RA 기간이 모두 발생합니다. 이 경우 1040과 1040-NR을 함께 제출해야 하고, 표준공제도 못 받습니다(아래 섹션 2 참조).
2. 핵심 양식: 1040 vs 1040-NR
📄 거주자 vs 비거주자 양식 비교
| 항목 | Form 1040 (거주자) | Form 1040-NR (비거주자) |
|---|---|---|
| 보고 대상 소득 | 전 세계 소득 | 미국 원천 소득만 |
| 표준공제 (2025) | $15,750 (싱글) / $31,500 (부부 합산) | 불가 (조약상 인도 학생만 예외) |
| 부양가족 공제 | 가능 | 일부 국가만 가능 (한국 ✗) |
| 자녀 세액공제(CTC) | 가능 | 불가 |
| EITC | 가능 | 불가 |
| 한미 조세조약 | 가능 (Form 8833) | 가능 |
| 전자 신고(e-file) | 대부분 가능 | 일부 가능 |
💡 듀얼 스테이터스(Dual-Status)의 5가지 제약
H-1B 첫해 또는 신분 전환 첫해에 듀얼 스테이터스에 걸리면 — 다음 5가지를 반드시 알아야 합니다.
- 1040과 1040-NR을 함께 제출해야 함 (메인은 1040, 별첨이 1040-NR)
- 표준공제 사용 불가 — 항목별 공제(Itemized Deduction)만 가능
- 부부 합산 신고 불가 (배우자가 시민권자/영주권자라면 “전체 거주자 선택” 으로 우회 가능 — 아래 참조)
- EITC 사용 불가
- 전자 신고 불가 — 종이 우편으로만 발송
💡 첫해 거주자 선택(First-Year Choice): H-1B로 6월 입국 + 시민권자/영주권자 배우자 → 두 사람이 “내 첫해 전부를 거주자로 간주해주세요” 라고 선택할 수 있습니다(IRC §6013(g)). 이렇게 하면 표준공제 + EITC + CTC 모두 가능. 단, 그 해부터 부부 모두 전 세계 소득을 보고해야 한다는 점에 주의.
💵 W-2 vs 1099 — 한국인이 자주 헷갈리는 한 가지
| 양식 | 의미 | 세금 처리 |
|---|---|---|
| W-2 | 정직원 급여 | 소득세 + 사회보장세(6.2%) + 메디케어(1.45%) 회사가 절반 부담 |
| 1099-NEC | 프리랜서 / 독립계약자 | 자영업세 15.3% 본인 전액 부담 + 소득세 |
| 1099-INT | 은행 이자 | 일반 소득에 합산 |
| 1099-DIV | 배당 | Qualified는 0~20% 우대세율 |
| 1099-K | 카드/페이팔 결제 (자영업) | 1099-NEC와 같이 처리 |
⚠️ 한인 자영업이나 1.5세 사이드잡(우버·도어대시·튜터링 등)은 거의 1099-NEC로 들어옵니다. “세금이 적게 떼였네?” 가 아니라 “애초에 떼지 않았으니 본인이 다 내야 한다” 는 의미입니다. 분기별 추정세 납부(Form 1040-ES) 를 안 하면 4월에 충격을 받습니다.
📊 2025년 세금 연도 핵심 수치 (2026년 4월 신고분)
| 항목 | 금액 |
|---|---|
| 표준공제 — 싱글 | $15,750 |
| 표준공제 — 부부 합산(MFJ) | $31,500 |
| 표준공제 — 세대주(HoH) | $23,625 |
| 65세 이상 추가 공제 — 싱글 | +$2,000 |
| 65세 이상 추가 공제 — 부부(각) | +$1,600 |
| 자녀 세액공제(CTC) | 자녀당 최대 $2,200 (소득 $200K 싱글 / $400K MFJ부터 감액) |
| 최고 세율 37% 적용 시작 | $626,350 (싱글) / $751,600 (MFJ) |
★ CTC·EITC는 자녀와 부모 모두 SSN 필수 — ITIN으로는 청구 불가(연방 기준). 단 캘리포니아·일리노이·뉴욕 등 10개 주는 ITIN 보유자에게도 주(state) EITC 를 줍니다.
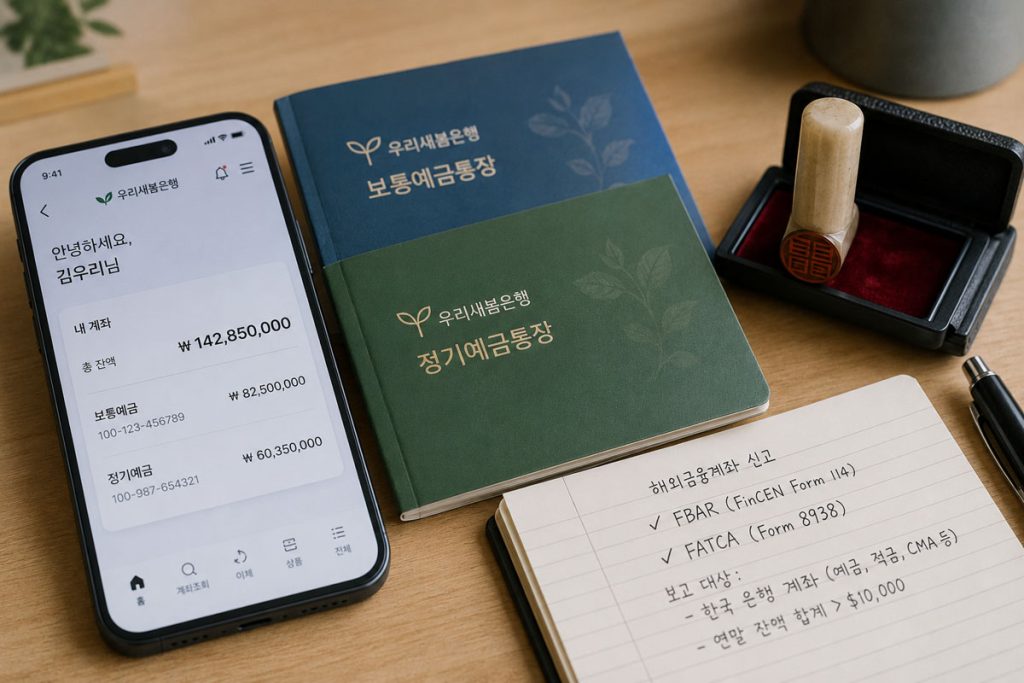
3. 한국 자산 있을 경우 반드시 FBAR vs FATCA 고려
한국에 통장·청약·주식·부동산이 있는 분들이 가장 자주 놓치는 함정입니다. 두 보고는 이름이 비슷하지만 양식·기관·기준선·처벌이 모두 다릅니다.
🏦 FBAR (FinCEN Form 114)
- 누가: 미국 시민권자 + 영주권자 + 세법상 거주자
- 언제: 한 해 중 언제든 한 번이라도 한국 + 기타 해외 계좌 합산 잔액이 $10,000 초과할 때
- 기간: 2025년 1월 1일~12월 31일 사이의 최고 잔액 기준 (12월 31일 잔액 ✗)
- 기한: 2026년 4월 15일 (자동 연장 시 10월 15일)
- 제출처: IRS가 아니라 FinCEN의 BSA E-Filing System — 세금 신고와 별도
- 처벌: 비고의 위반 한 건당 최대 $16,536 / 고의 위반 시 잔액의 50% 또는 $165,353 중 큰 금액
💡 “한국 5대 시중은행(국민·신한·우리·하나·농협) 통장 + 증권계좌 + 청약저축 + 한국 부모님과 공동 명의 통장” — 이걸 다 합쳐 1년 중 한 번이라도 1,400만 원 정도(약 $10K)를 넘었다면 FBAR 대상입니다.
📋 FATCA (Form 8938)
- 누가: 시민권자 + 영주권자 + 세법상 거주자 (NRA는 보통 ✗)
- 언제: 해외 금융 자산 기준선 초과 시
- 기준선 (미국 거주):
| 신분 | 연말 잔액 | 연중 최고 |
|---|---|---|
| 싱글·부부 별도 | $50,000 | $75,000 |
| 부부 합산(MFJ) | $100,000 | $150,000 |
- 기준선 (해외 거주): 싱글 $200K / $300K, 부부 $400K / $600K
- 기한: 4월 15일 (1040과 함께 제출)
- 제출처: IRS — 세금 신고와 함께
- 처벌: 미신고 한 건당 $10,000~$50,000
🔑 FBAR vs FATCA 핵심 차이
| 항목 | FBAR | FATCA |
|---|---|---|
| 양식 번호 | FinCEN 114 | Form 8938 |
| 기관 | 재무부 FinCEN | IRS |
| 기준 | $10,000 (계좌 합산) | $50,000~$600,000 (신분·거주지별) |
| 부동산 | ❌ 보고 안 함 | ❌ (단, 한국 법인을 통한 보유는 ⚠️) |
| 직접 보유 한국 주식 | ✅ 증권계좌 잔액 | ✅ |
| 한국 생명보험 적립금 | ✅ | ✅ |
⚠️ 둘 다 해당하면 둘 다 내야 합니다 — “FBAR 했으니 FATCA는 면제” 라는 흔한 오해. 둘은 별개의 의무입니다.
4. 한미 조세조약: 어떤 혜택이 있고 어떻게 쓰나
미국과 한국은 1979년 발효된 “한미 조세조약(US-Korea Tax Treaty)” 을 갖고 있습니다. 한국인에게 가장 자주 쓰이는 조항은 두 개입니다.
📚 Article 21 — 학생·연수생 임금 면제
- 혜택: 미국 내 임금 중 연 $2,000까지 미국 연방 소득세 면제
- 대상: F-1, J-1 학생 + 직업훈련 J-1
- 기간: 미국 입국일로부터 최대 5 과세연도
- 사용법: 고용주에 Form 8233 제출 (원천징수 면제) + 신고 시 Form 1040-NR + Form 8833
🔬 Article 20 — 교사·연구원 면제
- 혜택: 임금 전액 면제 (한도 없음)
- 대상: 미국 대학·연구기관에서 강의·연구 목적 입국한 J-1 (교수·박사후 연구원)
- 기간: 입국일로부터 2년
- 주의: 2년 초과 체류 시 소급 적용 박탈 — 첫해 면제받았던 세금까지 추징
🌐 외국세액공제(Foreign Tax Credit, Form 1116)
거주자(시민권자·영주권자·SPT 통과자)가 한국에 낸 세금이 있다면 그 금액만큼 미국 세금에서 공제받을 수 있습니다. 이중과세 방지의 핵심 메커니즘입니다.
💡 한국 부동산 임대료에 대한 한국 세금 + 한국 양도소득세 + 한국 주식 배당 원천징수 — 이 세 가지가 가장 흔한 외국세액공제 항목입니다.
5. 신분별 자주 나오는 시나리오 5가지
🎓 시나리오 1: F-1 첫 신고 (학생, 미국 5년 미만)
신분: NRA → 양식: 1040-NR + Form 8843
- W-2가 있어도 SSN 발급된 학생만 — 캠퍼스 잡, OPT/CPT 임금이 W-2로 옴
- 장학금(Scholarship)은 수업료에 쓴 금액만 비과세, 생활비·기숙사비에 쓴 금액은 과세
- 한미 조세조약 Article 21로 임금 첫 $2,000 면제 (Form 8833 첨부)
- 소득이 0원이라도 Form 8843은 의무 제출 — 비거주자라는 사실 자체를 IRS에 보고
💼 시나리오 2: H-1B 첫해 (6월 입국)
신분: 듀얼 스테이터스 → 양식: 1040(메인) + 1040-NR(별첨)
- 1~5월: NRA 기간 (미국 원천 소득만)
- 6~12월: SPT 통과 후 RA 기간 (전 세계 소득)
- 표준공제 ✗ → Schedule A로 항목별 공제 (주·지방세, 모기지 이자, 자선기부 등)
- 전자 신고 불가 — 종이 우편 발송
- 한국에 두고 온 통장 합산 $10K 초과 → FBAR 의무 시작
🏠 시나리오 3: 영주권자 + 한국 부동산 임대 중
신분: RA → 양식: 1040 + Schedule E + Form 1116
- 한국 임대료 — 수입과 지출 모두 Schedule E에 보고 (월세를 원화로 받았다면 IRS 환율로 달러 환산)
- 한국에서 낸 부동산 임대 소득세 → Form 1116으로 외국세액공제
- 한국 임대 손실 도 반드시 보고 (안 보고하면 향후 손실 이월 권리 상실)
- 부동산 보유 자체는 FATCA 보고 대상 ✗ (직접 보유의 경우)
👨👩👧 시나리오 4: 시민권자 + 한국 부모 상속
신분: RA → 양식: Form 3520
- 미국에서 상속받는 사람은 보통 연방 상속세 ✗ — 단, $100,000 초과 외국인으로부터 받은 상속은 Form 3520 정보 보고 의무
- 미신고 시 처벌: 받은 금액의 5%~25%
- 한국에서 부모님이 낸 한국 상속세 → 상속받은 자녀가 미국에서 추가 세금 내는 일은 없음 (양국 상속세는 각자 정산)
- 받은 후 그 자산에서 발생하는 수익(이자·배당·임대) 은 미국에 보고 의무
💑 시나리오 5: F-2 / H-4 배우자 — ITIN W-7
신분: 배우자가 SSN 없음 → Form W-7 + Form 1040 (부부 합산)
- F-2·H-4 노동허가(EAD) 없는 배우자는 SSN 발급 ✗
- 부부 합산 신고로 표준공제 ($31,500) 받으려면 배우자에게 ITIN 필요
- W-7을 1040과 함께 우편 제출 (별도로 미리 신청 ✗)
- 처리 기간 7~10주 — 환급 지연 감수
- ITIN으로는 CTC·EITC 청구 불가 — 자녀가 SSN 보유 중이라면 자녀 CTC만 가능
6. 한국인이 자주 하는 5대 실수
❌ 실수 1 — 한국 통장 FBAR 미신고
“한국 통장에 그냥 옛날 돈 들어 있는데 굳이 신고해야 하나요?” — 네, 해야 합니다. 잔액이 한 번이라도 $10K를 넘었다면 보고 의무. 청약저축·증권계좌·한국 부모님과 공동 명의 통장 모두 포함됩니다.
❌ 실수 2 — ITIN으로 CTC·EITC 청구 시도
연방 CTC와 EITC는 자녀 SSN 필수. ITIN으로 신청하면 자동 거부 + 향후 재청구 제한. 자녀가 미국 출생 시민권자라면 SSN을 빨리 발급받아 두는 게 핵심.
❌ 실수 3 — 한국 부동산 임대 손실 인데 미신고
“손실인데 굳이?” → 반드시 신고하세요. 손실은 향후 8,000달러까지 이월 가능 (Schedule E + Form 8582). 안 하면 권리 자체가 사라집니다.
❌ 실수 4 — 듀얼 스테이터스 첫해에 표준공제 시도
H-1B 첫해 듀얼 스테이터스 + 표준공제 청구 → 자동 보정·환수. 항목별 공제만 가능하다는 점을 미리 알고 영수증·기부증·재산세 영수증을 모아두세요.
❌ 실수 5 — “한국에서 받은 돈은 한국 일이니 미국과 무관” 이라는 오해
한국 직장에서 일부 보너스를 한국 통장으로 받았어도, 시민권자·영주권자라면 미국에 보고 의무. 단 한미 조세조약 + Form 1116으로 이중과세는 대부분 방지 가능.
7. 신고 도구 비교 — 내 상황에 맞는 선택
| 도구 | NRA(1040-NR) | RA(1040) | 한국 자산 보고 | 한미 조세조약 | 비용 |
|---|---|---|---|---|---|
| Sprintax | ✅ 강력 추천 | ❌ | 일부 | ✅ 자동 처리 | 연방 $37.95 + 주 $44.95 |
| TurboTax | ❌ | ✅ | △ Premier 이상 | △ 수동 | $0~$120 |
| H&R Block | ❌ 권장 ✗ | ✅ | △ Premium | △ 수동 | $0~$110 |
| FreeTaxUSA | ✅ 가능 | ✅ | ⚠️ 본인 입력 | ⚠️ 본인 조항 입력 | 연방 $0 + 주 ~$15 |
| 한인 CPA | ✅ | ✅ | ✅ 강력 추천 | ✅ | $300~$1,500 |
| VITA (무료) | ✅ 일부 | ✅ | ❌ 처리 안 함 | ⚠️ 단순 사례만 | 무료 (소득 ~$67K 이하) |
💡 상황별 권장:
- F-1 학생, 단순 W-2 → Sprintax 한 방에
- 영주권자, 단순 W-2 + 자녀 → TurboTax / H&R Block / FreeTaxUSA
- 한국 부동산·통장·주식 보유 → 한인 CPA (LA·뉴욕·달라스 한인타운에 다수)
- 가족 연 소득 $67K 이하 → VITA 무료 (2~4월, 800-906-9887로 가까운 사이트 검색)
8. 연중 준비해야 할 7가지
세금 신고는 4월에 하는 게 아니라 “1년 동안 준비하는 것” 입니다.
- 한국 통장 1년 최고 잔액 기록 — FBAR용. 매 분기 잔액을 적어두면 4월에 헤매지 않습니다.
- 한국 부동산 임대료 + 환율 기록 — 월별 임대료를 받은 날의 IRS 환율(연말 발표)로 달러 환산해두기.
- 한국에서 낸 세금 영수증 보관 — Form 1116 외국세액공제 근거 자료. 한국세무서 발급 영수증 보관 필수.
- 401(k)·IRA·HSA 한도 활용 — 2025년 기준 401(k) $23,500 / IRA $7,000 / HSA $4,300(싱글)·$8,550(가족). 세전 공제로 지금 당장의 세금 을 줄이는 가장 강력한 도구.
- 의료비·자선기부·재산세 영수증 — Schedule A 항목별 공제용. 듀얼 스테이터스 첫해엔 특히 중요.
- 분기별 추정세 납부 (자영업·1099) — 4월·6월·9월·1월. 미납 시 과소납부 페널티(연 8% 수준).
- 다음 해 1월 W-2·1099 도착 확인 — 1월 31일까지 도착 안 하면 고용주·은행에 즉시 연락. 누락된 1099가 나중에 발견되면 수정신고(1040-X) 필요.
9. 마치면서 — 세금 신고는 “한 번 배워두면 평생 쓴다”
미국 세금 신고가 어렵게 느껴지는 가장 큰 이유는 — “학교에서 가르쳐 주지 않아서” 입니다. 한국에서는 회사가 알아서 처리해 주는 일이라 “세금을 내가 직접 한다” 는 개념 자체가 익숙하지 않으셨을 겁니다.
다행히 한 번 구조를 익혀 두면 매년 같은 양식, 같은 흐름 입니다. 첫해에 한인 CPA에게 의뢰하면서 그분이 쓰시는 양식 번호와 첨부 서류를 메모해 두시면, 다음 해부터는 본인이 직접 처리하실 수 있게 됩니다.
특히 한국에 통장·부동산·가족이 있는 분들 에게는 — FBAR·FATCA·Form 3520·Form 8833 같은 “한국인용 양식” 들이 따로 있다는 점을 꼭 기억해 주세요. 이 양식들은 “세금을 더 내라” 는 게 아니라 “가지고 있는 자산을 보고하라” 는 정보 보고입니다. 보고만 제대로 해 두시면, 실제 추가 세금이 발생하는 경우는 생각보다 많지 않습니다.
마지막으로 — 매년 4월 15일 기한 직전에 “환장하는 일주일” 을 보내고 계신다면, 1월부터 분기별로 자료를 모아두는 습관 한 가지 만 바꿔도 그 압박이 절반으로 줄어듭니다. 미국에 오래 사실 분이라면, 올해 한 번 제대로 정리해 두시는 것을 강력히 권합니다.
자주 묻는 질문 (FAQ)
Q1. F-1 첫해, 소득이 정말 한 푼도 없어도 신고해야 하나요?
A. 네. Form 8843 은 “비거주자였습니다” 를 선언하는 양식으로, 소득이 0원이어도 의무 제출입니다. 미신고 시 거주자로 자동 분류되어 향후 신분 변경에 영향이 갈 수 있습니다.
Q2. 영주권자가 한국에 1년 가서 살았습니다. 미국에 세금 신고해야 하나요?
A. 네, 반드시. 영주권자는 어디 살든 미국 시민권자와 같이 전 세계 소득 보고 의무 가 있습니다. 한국에서 받은 월급 + 한국 통장 + 한국 부동산 임대료 모두 신고. 한국에 낸 세금은 Form 1116으로 공제 가능.
Q3. 한국 부모님이 미국 자녀에게 5만 달러를 송금하셨습니다. 신고 의무는?
A. $100,000 초과 가 Form 3520 의무 기준선이라 5만 달러는 신고 ✗. 단, “같은 해 가족이 여러 차례 보내면 합산” 이므로 두 분이 각각 $60K씩 보내신 경우는 보고 의무 발생.
Q4. 듀얼 스테이터스 첫해에 한인 CPA를 꼭 써야 하나요?
A. 강력히 권장. 듀얼 스테이터스는 1040과 1040-NR을 함께 제출 + 표준공제 불가 + 종이 신고 등 일반 소프트웨어가 잘 처리하지 못하는 영역입니다. CPA 비용 $400~$700 정도가 들지만, 잘못 신고했다가 추징·페널티가 그보다 훨씬 큽니다.
Q5. FBAR과 FATCA 둘 다 해야 한다는데, 한국에서 어떻게 잔액을 알아내나요?
A. 한국 5대 은행 모두 “인터넷뱅킹 → 거래내역조회” 에서 1년치 일별 잔액을 PDF로 받을 수 있습니다. 그중 최고 잔액일 의 금액을 IRS 환율로 환산. 청약저축·증권계좌도 동일하게 발급 가능.
참고 자료
- IRS releases tax inflation adjustments for tax year 2026 — Internal Revenue Service
- Substantial presence test — Internal Revenue Service
- Taxation of dual-status individuals — Internal Revenue Service
- Report of Foreign Bank and Financial Accounts (FBAR) — Internal Revenue Service
- Summary of FATCA reporting for U.S taxpayers — Internal Revenue Service
- Korea — Tax treaty documents — Internal Revenue Service
- South Korea Tax Treaty for F-1 and J-1 Students: $2,000 Wage Exemption Under Article 21 — F1TaxReturn
- Child Tax Credit — Internal Revenue Service
- Earned Income Tax Credit (EITC) 2025 & 2026 — Kiplinger
- Instructions for Form W-7 — Internal Revenue Service
- Free tax return preparation for qualifying taxpayers (VITA) — Internal Revenue Service
- How to Report Korean Income and Assets for U.S Tax Filings — Expatriation Attorneys




