모기지 금리 다시 7% 돌파: 얼어붙은 미국 주택시장, 앞으로 집값과 서민경제는 어떻게 되나?
Freddie Mac이 9월 24일 발표한 주간 조사에서 30년 고정 모기지 금리는 7.03%를 기록했다. 전주 6.95%에서 0.08%p 오른 것으로, 2025년 1월 이후 처음으로 7% 선을 넘었다. 8월 20일 6.65%였던 금리는 5주 연속 쉬지 않고 올랐다. 15년 고정 모기지 금리도 6.26%에서 6.42%로 뛰었다.
Freddie Mac 수치는 신용이 좋고 20%를 다운페이먼트한 표준 대출을 기준으로 한다. 실제 대출자가 받는 모기지 금리는 이보다 높은 경우가 많다. 일일 시세를 집계하는 업계 자료로는 9월 27일 기준 30년 고정 평균이 약 7.28%에 이른다. 크레딧 점수가 700점 초반이거나 다운페이먼트가 적은 첫 주택 구매자라면 7% 중후반 금리를 제시받는 경우도 드물지 않다.
모기지 금리가 0.7%p 차이가 날 경우, 가계에 주는 부담은 생각보다 크다. 원금 $400,000을 30년 고정으로 빌릴 때 월 원리금을 비교하면 다음과 같다.
| 금리 | 월 원리금 (원금 $400,000, 30년) | 6.30% 대비 차이 |
|---|---|---|
| 3.00% (2021년 수준) | 약 $1,686 | -$790 |
| 6.30% (1년 전) | 약 $2,476 | 기준 |
| 6.50% | 약 $2,528 | +$52 |
| 7.03% (현재) | 약 $2,669 | +$193 |
| 7.50% | 약 $2,797 | +$321 |
모기지 금리가 1년 전보다 매달 약 $193, 1년이면 약 $2,300을 더 내야 한다. 30년 동안 따지면 추가 이자는 약 $70,000에 이른다. 여기에 재산세와 주택보험료까지 더하면 실제 월 주거비는 훨씬 커진다. 최근 몇 년 동안 주택보험료와 재산세가 함께 오른 점을 감안하면, 같은 집을 사는 데 필요한 소득 기준이 계속 높아지고 있는 셈이다.
왜 지금 금리가 다시 오르나?
이번 모기지 금리 급등은 한 가지 원인으로 설명되지 않는다. 여러 요인이 이어서 복합적으로 작용했기 때문이다.
이란 전쟁과 유가 급등
미국과 이란의 전쟁이 시작된 뒤 국제 원유 공급이 흔들리면서 미국 휘발유 평균 가격은 갤런당 $4.49까지 올랐다. 전쟁 전보다 약 50% 높고, 9월 기준으로는 사상 최고가다. 기름값은 운송비, 항공료, 식료품 가격으로 번지면서 물가 전체를 끌어올린다. 전쟁이 시작된 뒤 모기지 금리는 1%p 넘게 올랐다.
끈질긴 인플레이션
8월 소비자물가는 전년 대비 3.4% 올랐다. 더 걱정스러운 것은 소비자들의 기대 인플레이션이다. 미시간 대학교가 조사한 바에 의하면, 향후 1년 물가 상승 예상치는 8월 4.0%에서 9월 4.6%로 뛰었다. 사람들이 물가가 계속 오를 것이라고 믿으면 임금 인상 요구와 가격 인상이 이어지면서 실제 인플레이션의 악순환은 지속적으로 이어질 수 있다. 연준이 가장 경계하는 부분이 바로 이것이다.
연준의 방향 전환: 인하에서 인상으로
연준은 9월 16일 기준금리를 만장일치로 0.25%p 올려 3.75–4.00%로 만들었다. 2023년 이후 첫 인상이다. 연준은 성명에서 “인플레이션이 여전히 높다”며 “이번 조치가 2% 목표로 더 빨리 돌아가는 데 도움이 될 것”이라고 밝혔다. 경제전망에서는 올해 PCE 물가 전망을 3.7%로, 근원 PCE 전망을 3.4%로 올렸다.
더 중요한 것은 앞으로의 신호다. 연준 위원 18명 중 16명이 연내 최소 한 번 더 인상할 가능성을 내다봤고, 4명은 두 번 추가 인상을 예상했다. 불과 1년 전만 해도 시장은 금리 인하를 기대했지만, 이제는 추가 인상을 걱정해야 하는 상황이 됐다.
채권시장의 불안
모기지 금리는 연준 기준금리보다 10년 만기 국채 금리를 더 직접적으로 따라간다. 10년물 금리는 현재 약 5.17%다. 인플레이션 우려, 정부 재정적자, 전쟁에 따른 불확실성이 겹치면서 투자자들이 장기 채권에 더 높은 금리를 요구하고 있다. 모기지 금리는 보통 10년물보다 1.5–2%p 높게 형성되기 때문에, 10년물이 5%대에 머무르는 한 모기지 금리가 6% 초반으로 내려오기는 어렵다.
얼어붙은 주택시장: “거래는 줄고, 가격은 그대로인” 4년째 이상한 시장
지금 미국 주택시장은 경제이론과 다르게 움직이고 있다. 보통 모기지 금리가 오르면 수요가 줄고 가격이 떨어진다. 하지만 지금은 거래는 크게 줄었는데 가격은 좀처럼 떨어지지 않는 상태가 4년째 이어지고 있다.
거래 절벽
8월 기존주택 판매는 연율 398만 채로 전달보다 2.0% 줄었다. 팬데믹 직전 연 500만–550만 채가 팔리던 것과 비교하면 약 25% 적다. 계약 대기 판매(Pending Sales)는 전년 대비 4.7% 줄었고, 신규주택 구입용 모기지 신청은 전년 같은 주보다 11% 감소했다. 모기지 금리가 7%를 넘으면 관망하는 구매자가 더 늘어날 것이라는 게 경제학자들의 공통된 전망이다.
금리 고정 효과(Lock-in Effect)
매물이 부족한 가장 큰 이유는 2020–2021년에 2–3%대 금리로 대출받은 집주인들이다. 3% 대출을 가진 사람이 집을 팔고 새 집을 사면 같은 금액을 빌려도 월 부담이 $1,000 가까이 늘어난다. 그래서 이사해야 할 사정이 있어도 버티는 가구가 많고, 이것이 매물 공급을 막아 가격 하락을 방어하는 역할을 해왔다.
그래도 재고는 쌓이고 있다
변화의 신호도 있다. 8월 말 매물 재고는 162만 채로 전년 대비 5.9% 늘었고, 재고 소진 기간은 4.9개월분으로 10여 년 만에 가장 길어졌다. 보통 6개월분을 넘으면 구매자 우위 시장으로 본다. 이직, 은퇴, 이혼, 상속처럼 팔아야만 하는 매물이 조금씩 쌓이고 있고, 지난 몇 년간 신축이 많았던 지역에서는 새 집 재고도 늘고 있다.
전국 중간가격은 $429,100으로 38개월 연속 전년 대비 올랐지만, 상승률은 1.6%에 그쳤다. 물가 상승률 3.4%를 빼면 실질 가격은 이미 떨어지고 있다는 뜻이다.
앞으로 6–12개월, 미국 주택시장 3가지 시나리오
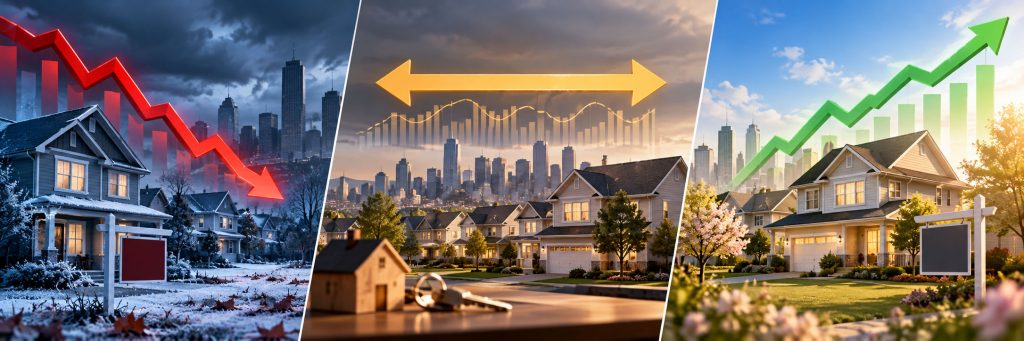
시나리오 1 (기본): 고금리 장기화, 가격은 제자리
가장 가능성이 높은 흐름이다.
- 모기지 금리: 연말까지 6.8–7.5% 범위에서 오르내린다.
- 거래량: 연간 기존주택 판매 약 400만 채 수준으로, 약 30년 만의 최저권에 머문다.
- 가격: 전국 중간가격은 명목상 0–2% 오르는 데 그치고, 물가를 감안한 실질 가격은 하락한다.
- 지역 차이 확대: 플로리다, 텍사스, 애리조나 등 신축이 많았던 선벨트 지역은 재고가 쌓이면서 가격 인하와 매도자 비용 부담(셀러 컨세션)이 늘어난다. 공급이 부족한 북동부와 중서부 일부는 가격이 비교적 버틴다.
시나리오 2 (낙관): 휴전과 유가 안정, 금리 하락
이란 전쟁이 휴전으로 이어지고 유가가 빠르게 안정되는 경우다. 기대 인플레이션이 꺾이면 10년물 금리가 내려가고, 모기지 금리도 6.5% 아래로 떨어질 수 있다. 이 경우 그동안 기다리던 수요가 한꺼번에 몰리면서 거래가 빠르게 살아날 것이다. 다만 매물은 여전히 부족하기 때문에 가격이 다시 오를 위험도 커진다. 금리가 내려도 집값이 오르면 월 부담은 크게 줄지 않을 수 있다.
시나리오 3 (비관): 추가 인상과 고용 둔화
연준이 1–2차례 더 올리고 10년물 금리가 5.5%를 넘어서는 경우다. 모기지 금리는 7.5–8%대로 올라설 수 있다. 여기에 실업률까지 오르기 시작하면 상황이 달라진다. 지금까지 집값을 지탱한 것은 “안 팔고 버티는” 집주인들이었는데, 일자리를 잃으면 버틸 수 없기 때문이다. 이때는 급매물이 나오면서 거래 절벽이 가격 조정으로 바뀔 수 있다.
다만 2008년 금융위기처럼 폭락할 가능성은 낮다는 평가가 많다. 당시와 달리 지금 대출자 대부분은 고정금리이고 심사도 엄격했으며, 집주인들의 자산(에퀴티)도 두텁다.
앞으로 주목할 지표
| 지표 | 왜 중요한가 |
|---|---|
| 10년 만기 국채 금리 | 모기지 금리의 방향을 가장 먼저 보여준다 |
| 유가·휘발유 가격 | 전쟁 상황과 인플레이션의 선행 지표 |
| 월간 CPI | 연준 추가 인상 여부를 가늠 |
| 연준 회의 (10월·12월) | 추가 인상 여부와 향후 신호 |
| 실업률·신규 실업수당 청구 | 급매물 발생 여부를 가를 핵심 변수 |
| 주택 재고 개월 수 | 6개월분 돌파 시 구매자 우위 시장 진입 |
서민경제의 향방: 누가 가장 큰 타격을 받나?
소비자심리는 사상 두 번째로 낮은데, 실업률은 낮고 주가는 좋다. 이 모순은 미국 경제가 K자형으로 갈라지고 있다는 뜻이다. 주식과 집을 가진 계층은 버티고 있지만, 월급에 의존하는 계층은 고금리, 고물가, 높은 기름값의 부담을 그대로 떠안고 있다.
| 계층 | 영향 | 체감 강도 |
|---|---|---|
| 저금리 대출을 가진 기존 집주인 | 월 부담은 그대로, 자산 가치 유지. 다만 이사나 집 넓히기는 사실상 어려움 | 낮음 |
| 첫 주택 구매자 (20–30대) | 집값은 안 떨어지고 금리는 올라 내 집 마련 시점이 계속 밀림 | 매우 높음 |
| 세입자 | 집을 못 산 사람들이 임대시장에 머물러 렌트비가 떨어지지 않음. 기름값·식료품까지 삼중고 | 높음 |
| 변동금리·HELOC·카드 대출자 | 기준금리 인상이 곧바로 이자 부담으로 이어짐 | 높음 |
| 부동산 관련 자영업자 | 에이전트, 융자, 이사, 인테리어 업종은 거래 감소가 곧 소득 감소 | 높음 |
첫 주택 구매자: 가장 큰 피해자
전국 중간가격 $429,100짜리 집을 20% 다운페이먼트하고 사면 대출 원금은 약 $343,000이다. 7.03% 금리에서 월 원리금만 약 $2,290이다. 재산세와 보험료를 더하면 $2,900–3,200 수준이 된다. 주거비를 소득의 30% 이내로 잡으면 연소득이 약 $120,000은 되어야 한다. 게다가 다운페이먼트로 약 $86,000을 먼저 모아야 한다.
집을 살 시점이 늦어지면 자산을 쌓기 시작하는 시점도 늦어진다. 부모 도움을 받을 수 있는 사람과 없는 사람의 격차가 벌어지면서, 고금리 시대가 세대 간 불평등을 키운다는 지적이 나오는 이유다.
세입자: 렌트비, 기름값, 장바구니의 삼중고
집을 사려던 사람들이 임대시장에 머물면서 렌트 수요는 쉽게 줄지 않는다. 일부 신축 아파트가 많은 도시에서는 입주 특혜가 늘었지만, 전반적으로 렌트비가 크게 떨어지지는 않고 있다. 여기에 갤런당 $4.49 기름값과 식료품 가격 상승까지 겹쳐, 저축할 여유가 거의 없는 가구가 늘고 있다.
변동금리 부채: 조용히 커지는 위험
HELOC(주택담보 신용한도), 신용카드, 일부 자동차 대출과 학자금 대출은 기준금리에 바로 연동된다. 연준이 금리를 올리면 몇 주 안에 이자 부담이 늘어난다. 카드 연체와 자동차 대출 연체가 늘기 시작하면 소비가 위축되고 경기 둔화를 앞당길 수 있다.
지금 서민경제를 받치는 단 하나의 기둥: 고용
그래도 미국 경제가 버티는 이유는 고용이다. 실업률은 낮고, 올해 신규 실업수당 청구 건수는 1969년 이후 가장 적은 수준이다. 일자리가 있으니 소비자들은 불만 속에서도 지갑을 열고 있다. 반대로 말하면 고용이 흔들리는 순간 소비 위축, 연체 증가, 주택 급매가 차례로 일어날 수 있다. 앞으로 몇 달 동안 가장 주의 깊게 봐야 할 지표가 실업률인 이유다.
현 상황에 대한 실전 대응 가이드
집을 사려는 경우
- “금리가 떨어지면 사겠다”는 전략의 함정: 금리가 내려가면 수요가 몰려 가격이 오를 수 있다. 금리만 보지 말고 월 부담 총액과 원하는 지역의 재고 상황을 함께 따져보자.
- 바이다운(Buydown) 협상: 재고가 쌓인 지역에서는 매도자나 건설사가 비용을 대신 내서 초기 금리를 낮춰주는 “2-1 바이다운” 같은 조건을 협상할 여지가 커졌다.
- 나중에 재융자(Refinance) 전략: 지금 사고 나중에 금리가 내려가면 재융자하는 방법도 있다. 다만 재융자 비용(보통 대출액의 2–5%)과 금리가 반드시 내려간다는 보장이 없다는 점은 감안해야 한다.
- 첫 주택 구매자 지원 프로그램 확인: 주정부나 카운티의 다운페이먼트 지원, FHA 대출 등을 먼저 확인하자. 거주 지역의 주택금융청(Housing Finance Agency) 웹사이트에서 자격 조건을 확인할 수 있다.
- 크레딧 점수 관리: 크레딧 점수 차이로 금리가 0.5%p 이상 달라지기도 한다. 대출 신청 전 몇 달 동안은 새 카드 발급이나 큰 할부 구매를 피하자.
이미 집이 있는 경우
- 저금리 대출은 유지: 급한 사정이 없다면 2–4%대 대출은 지금 가장 값진 자산 중 하나다.
- 변동금리 부채부터 정리: HELOC 잔액이 있다면 금리가 더 오르기 전에 갚거나 고정금리로 바꾸는 방법을 검토하자.
- 재산세 감면 확인: 거주 주택이라면 홈스테드 면제를 신청했는지 꼭 확인하자. 매년 수백 달러를 아낄 수 있다.
세입자인 경우
- 재계약 협상: 신축 아파트가 많은 지역에서는 재계약 시 렌트비 동결이나 1개월 무료 같은 조건을 요구해볼 만하다.
- 비상자금 확보: 최소 3–6개월 생활비를 현금으로 준비해 두자. 고금리 시기에는 고수익 저축계좌(HYSA) 이자도 높아서 비상자금을 쌓기에 좋다.
모두에게 공통
- 고금리 카드 빚 최우선 상환: 카드 금리는 20%를 훌쩍 넘는다. 어떤 투자보다 카드 빚 상환의 효과가 크다.
- 고정 지출 점검: 기름값, 보험료, 구독 서비스 등 매달 나가는 비용을 다시 확인하자.
- 부동산 관련 자영업자: 거래가 줄어드는 시기에 대비해 현금 흐름과 고정비를 미리 점검하는 것이 좋다.
금리보다 중요한 것은 “고용”과 “전쟁”
모기지 금리가 다시 7%에 진입한 것은 일시적인 충격이 아니다. 이란 전쟁 → 유가 급등 → 인플레이션 재점화 → 연준 긴축이라는 구조적 흐름의 결과다. 전쟁이 끝나고 유가가 안정되기 전까지는 고금리, 거래 절벽, 실질 집값 하락이 이어질 가능성이 높을 수 밖에 없다.
모기지 금리 부담은 누구에게나 똑같이 오지 않는다. 저금리 대출을 가진 집주인은 비교적 안전하지만, 첫 주택 구매자와 세입자, 변동금리 대출자는 고금리와 고물가를 동시에 겪고 있다. 지금 미국 서민경제를 버티게 하는 것은 탄탄한 고용 하나다. 앞으로 몇 달 동안 실업률과 유가가 어떻게 움직이는지가 주택시장과 가계의 방향을 결정할 것이다.
💬 여러분의 상황을 들려주세요
모기지 금리 7% 시대, 여러분은 어떻게 대응하고 계신가요? 집 구매를 미루셨는지, 오히려 가격 협상 기회로 보고 계신지, 렌트비 재계약에서 어떤 조건을 받으셨는지 댓글로 알려주세요. 거주하시는 주(state)나 도시를 함께 적어주시면 지역별 상황을 비교하는 데 큰 도움이 됩니다.
궁금하신 점을 댓글로 남겨주시면 확인 후 답변드리고, 유용한 사례는 본문에 추가하겠습니다.
📌 면책: 이 글은 공개된 통계와 보도를 바탕으로 한 일반적인 정보 제공이 목적이며, 투자·대출·재무 조언이 아니다. 실제 대출 조건과 재무 결정은 대출기관과 공인 재무 전문가와 상담하시기 바란다.
참고 자료
- Freddie Mac – Mortgage Rates Average 7.03% (GlobeNewswire)
- CNN Business – Mortgage rates top 7%, dealing a further blow to the frozen housing market
- NPR – Mortgage rates have just surpassed 7% for the first time in well over a year
- Bloomberg – Why US Mortgage Rates Are Above 7% Again
- CNBC – Fed rate decision September 2026: Rates rise to 3.75%-4%
- NAR – Existing-Home Sales Report Shows 2.0% Decrease in August
- HousingWire – August existing home sales slip to 3.98 million annual rate
- CNN Business – Americans still feel worse about the economy than at almost any point in modern history
- NBC News – The U.S. economy before and after the Iran war, in five charts