미국 의료보험 완전정복 — 디덕터블·코페이부터 직장보험·오바마케어·개인보험까지 (2026)
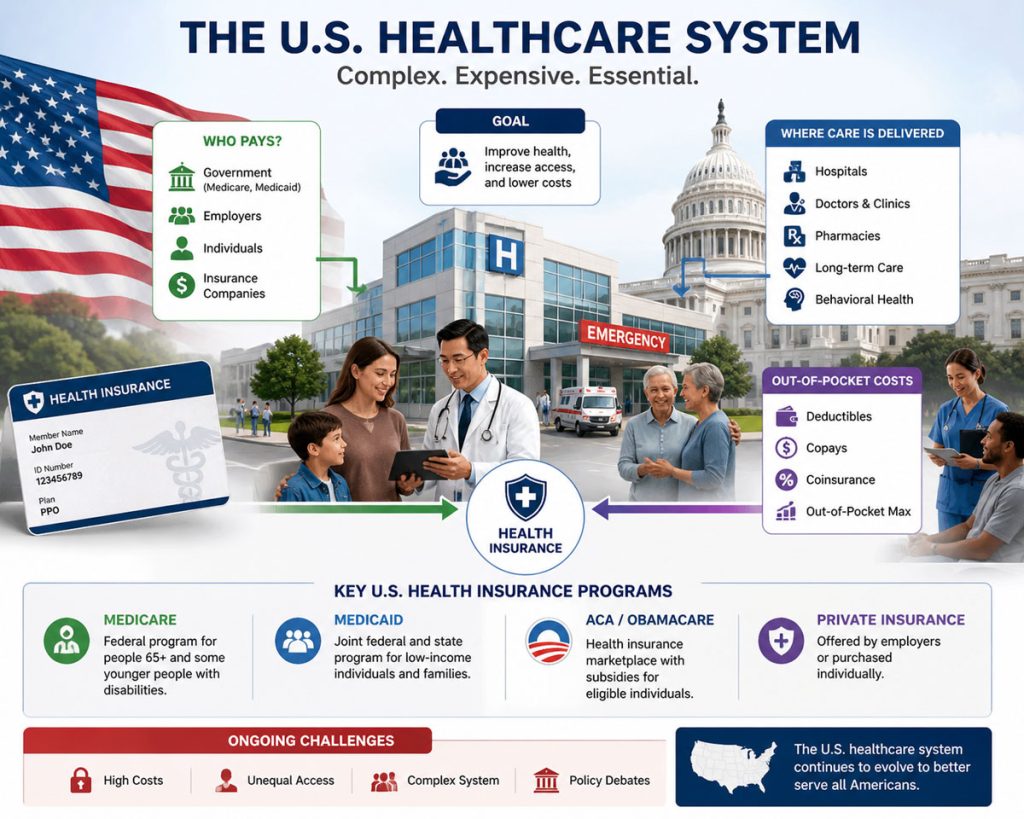
🚨 “병원 한 번 갔다가 집 한 채 값 청구서 받았다”는 미국 괴담, 진짜일까요? 안타깝게도 반은 맞고 반은 틀릴 수 있습니다. 미국의 의료보험 시스템을 제대로 알면 살고, 모르면 파산합니다. 미국 의료보험 완전정복 합시다!
📖 글 안의 약어를 클릭하면 용어 사전으로 이동해 정의를 확인할 수 있습니다.
비자별 차이가 궁금하시면 → 한국인이 미국에서 받을 수 있는 혜택 — 비자·영주권·시민권 차이 완벽 정리
미국은 왜 이렇게 의료보험 체계가 복잡할까요?
결론부터 말씀드리자면 미국은 민영보험 천국이기 때문에 그렇습니다. 한국에서는 병원 가서 주민등록증 하나 내밀면 끝입니다. 국민건강보험(NHI) 하나로 전 국민이 커버되니까요. 감기로 병원 가면 5천 원, 약값 3천 원. 끝.
그런데 미국은 정반대입니다. 앞서 말씀드렸다시피 미국은 민영보험 천국이기 때문입니다. 정부가 운영하는 단일 보험이 없어서 회사, 정부 마켓플레이스, 보험회사가 각자 수백 가지 플랜을 팔고, 미국 사람들은 그중 하나를 골라 잡아야 합니다. 마치 한국 사람들이 남대문 또는 재래 시장에서 수 많은 옷 가계들 중 마음에 드는 옷 하나 고르는 것과 비슷하다고 생각할지 모르겠으나, 사실 미국에서 의료보험 하나 고르는데에는 그 보다 10배 더 복잡하다고 생각하시면 됩니다.
이번 글은 한국인이 가장 헷갈려하는 미국 의료보험의 4대 핵심 용어부터 보험의 종류, 보험 가입 실수 및 보험 가입의 꿀팁까지 한 방에 정리해 드리겠습니다.
미국 의료보험 4대 핵심 용어 (이것만 알아도 절반 성공)
💸 ① Premium (프리미엄, 보험료)
프리미엄은 의료보험비용으로 매달 나가는 돈을 의미합니다. 한국 건강보험료처럼 월급에서 떼이거나, 직접 보험사에 송금하는것을 의미하기도 합니다.
⚠️ 착각 포인트: “프리미엄을 냈으니 병원비는 공짜겠지?” → NO! 미국에서는 매달 보험료를 꼬박 꼬박 내도, 병원 가면 또 돈이 나갑니다. 이게 미국 의료보험의 진짜 함정입니다.
🧱 ② Deductible (디덕터블, 본인부담 기본금)
의료보험이 본격적으로 적용되기 전에 내가 먼저 스스로 부담해야 하는 금액입니다. 예를들어, 디덕터블 $2,000짜리 의료보험 플랜이 있다고 할때, 의료보험을 가입한 해에 의료비를 $2,000 쓸 때까지 보험회사에서 거의 지급이 안된다는 의미입니다 (주치의를 방문해 예방진료 받는것은 제외). 비유: 자동차 보험의 자기부담금이랑 똑같다고 보면 됩니다.
💳 ③ Copay (코페이, 정액 본인부담)
병원을 방문할 때마다 내는 정액 요금입니다. 포인트: 코페이는 디덕터블과 별개로 매번 발생합니다.
📊 ④ Coinsurance (코인슈어런스, 정률 본인부담)
디덕터블을 다 낸 다음, 전체 의료비 중 남은 비용의 일정 비율을 내가 부담하는 것. 예를들어, “보험 80/20 플랜” 같은 경우, 보험사가 80% 부담하고, 내가 20% 부담하는 플랜으로서, 수술비가 $10,000이 나왔다면 내가 $2,000을 부담해야 하는 것입니다.
🛑 보너스: OOPM (Out-of-Pocket Maximum, 본인부담 연간 상한)
이게 미국 보험의 마지막 안전벨트입니다. 1년 동안 본인이 낼 수 있는 의료비의 최대 한도인데, 이 금액을 넘기면 그 해 남은 기간은 보험사가 100% 부담합니다.
- 일반적인 범위: $5,000~$9,000
- 가족 플랜: 보통 개인 한도의 2배
한 눈으로 보는 미국 의료 비용 흐름 (이게 핵심!)
병원비 발생
    ↓
[1단계] 코페이 ($25~$50) ← 매 방문마다 즉시 결제
    ↓
[2단계] 디덕터블 채우기 ($2,000) ← 내 돈으로 먼저 결제
    ↓
[3단계] 코인슈어런스 (20%) ← 20%에 해당되는 나머지 일부 부담
    ↓
[4단계] 본인부담 상한 도달 ($8,000)
    ↓
🎉 이후 100% 보험사가 부담
현실 시나리오 — 맹장수술 $30,000이 청구되었다면?
- 디덕터블 $2,000 + 코인슈어런스 20% × $28,000 = 약 $7,600 본인 부담
- 단, 본인부담 연간상한(OOPM)이 $7,000이라면 → $7,000에서 멈춤
이 한 컷만 머리에 넣고 있으면 미국 병원에서 받는 청구서가 더이상 무섭지 않을 수 있습니다.
미국 의료 보험의 3가지 큰 갈래 — 당신은 어디 속하나요?
🥇 직장 의료보험 (Employer-Sponsored Insurance)
미국인 약 절반이 여기에 속합니다. 회사가 보험료의 70~80%를 내주고, 직원은 일부만 부담.
장점 ✅
- 회사가 보험료 대부분 부담 (월 $200~$500 정도만 내면 됨)
- 보험료가 세전 공제되어 절세 효과
- 가족도 함께 커버 가능 (단, 가족 추가 시 가격 상승)
단점 ❌
- 회사를 그만 둘 경우? 다음 달부터 보험 끊김 — COBRA로 임시 연장 가능하지만 매우 비쌈
- 의료보험 옵션 선택권이 회사가 정해놓은 2~3개로 제한됨
💡 한국인 팁: 잡 오퍼 받을 때 연봉만 보지 마세요. “의료보험이 뭐냐”가 연봉 $1만~$2만 차이만큼 중요합니다. Premium·디덕터블·OOPM·자녀 추가 비용까지 다 비교하세요.
🥈 오바마케어 (ACA Marketplace)
정식 명칭은 Affordable Care Act (ACA)로서, 2010년 오바마 대통령이 만든 정부 운영 마켓플레이스(healthcare.gov)에서 개인이 직접 가입할 수 있습니다.
누가 가입하나?
- 자영업자, 프리랜서, 스타트업 대표
- 직장 보험이 없는 사람
- 직장 그만두고 다음 직장 가기 전 사람
핵심 매력: 보조금 💰
소득에 따라 정부가 보험료를 깎아주는 PTC(Premium Tax Credit) 제도가 있습니다. 4인 가족 연소득 $60,000 정도면 월 보험료가 $200대로 떨어질 수 있음.
⚠️ 2026년 주의사항: OBBB(2025년 통과)로 비이민 신분의 PTC 보조금이 2025-12-01 단계 종료, 2026-12-01 이후 영주권자(LPR) + 쿠바·아이티 + COFA로 제한됩니다. 비자 신분은 ACA 보조금 시대가 끝났습니다.
오바마케어의 4단계 등급 🏅
| 등급 | 보험료 | 디덕터블 | 누구에게 좋은가 |
|---|---|---|---|
| Bronze 🥉 | 가장 쌈 | 가장 높음 (~$7,000) | 건강한 젊은이 |
| Silver 🥈 | 중간 | 중간 | 보조금 받는 사람 (가성비 갑) |
| Gold 🥇 | 비쌈 | 낮음 | 의료비 자주 쓰는 사람 |
| Platinum 💎 | 가장 비쌈 | 가장 낮음 | 만성질환자, 고소득자 |
ACA 가입 시기 주의 ⏰
- 매년 11월~1월 Open Enrollment 기간에만 가입 가능.
- 결혼·출산·이직 같은 Life Event가 있으면 예외적으로 그때그때 가입 가능 (Special Enrollment).
🥉 개인 의료보험 (Off-Marketplace Private Insurance)
보험사(Blue Cross, Aetna, UnitedHealthcare 등)에서 마켓플레이스 밖에서 직접 사는 보험.
언제 살 수 있나?
- 소득이 너무 많아 ACA 보조금이 안 나올 때
- 마켓플레이스 플랜보다 더 좋은 네트워크/혜택을 원할 때
- 단기보험(Short-term): ACA 사이의 공백을 메울 때
주의사항 ⚠️
- ACA 이전에는 “기존에 질환(pre-existing condition)“을 가지고 있는 사람은 병원에서 거부할 수 있었음. 지금은 ACA 관련법 덕분에 그런 차별 금지.
- 단기보험은 ACA 관련법 보호를 받지 못해 암 같은 큰 병 커버 안될 수 있음. 꼼꼼히 약관 확인 필수.
정부가 운영하는 특별 보험 (보너스)
👴 Medicare (메디케어)
65세 이상 또는 특정 장애인용 정부 보험.
- Part A: 입원 (40 quarters 시 무료)
- Part B: 외래 진료 (월 ~$175)
- Part C: 민영 종합형 (Medicare Advantage)
- Part D: 약 처방
알파벳이 너무 많죠. 그래서 “Medigap” 보충보험까지 따로 사는 게 일반적입니다. 한미 사회보장협정으로 한국 국민연금 분기 합산도 가능합니다.
👨👩👧 Medicaid (메디케이드)
저소득층 무료 의료보험. 주(State)마다 기준이 다릅니다. 캘리포니아는 “Medi-Cal”, 뉴욕은 “NY Medicaid” 등 이름도 다양. 영주권자는 5년 대기, 비자 신분은 비응급 자격이 거의 없습니다 (응급 Medicaid는 신분 무관).
👶 CHIP (Children’s Health Insurance Program)
부모의 소득이 Medicaid 혜택을 받을 수 있는 금액보다 약간 높아야 된다는 조건이 있지만, 개인보험을 사기엔 부담스러운 가정의 자녀 전용 무료 또는 저가 보험.
플랜 종류 — HMO, PPO, EPO, POS 해독
| 약어 | 풀네임 | 특징 | 비유 |
|---|---|---|---|
| HMO | Health Maintenance Organization | PCP 통해서만 전문의 의뢰. 네트워크 외 병원 X | 동네 단골식당만 가능 |
| PPO | Preferred Provider Organization | 어디든 가도 됨. 네트워크 안이면 더 쌈 | 자유 미식가 |
| EPO | Exclusive Provider Organization | 네트워크 외 진료 거의 안 됨. 단, PCP 의뢰는 불필요 | 특정 체인만 |
| POS | Point of Service | HMO + PPO 짬뽕 | 하이브리드 |
💡 한국인 팁: 갓 미국 와서 병원 어디 가야 할지 모르면 PPO가 편합니다. HMO는 싼 대신 자유도가 떨어져요. HDHP(High Deductible Health Plan)는 디덕터블이 매우 높은 대신 보험료가 싸고 HSA 가입이 가능합니다. 건강한 젊은이에게 가성비 갑.
한국인이 가장 많이 하는 실수 TOP 5
❌ 실수 1. “보험 카드 받았으니까 끝!”
👉 In-Network(보험 계약된) 병원인지 확인 필수. Out-of-Network 가면 청구액이 2~5배 됩니다. 보험사 앱·웹사이트의 “Find a Doctor” 기능을 항상 먼저 사용하세요.
❌ 실수 2. “응급실은 보험 다 되겠지?”
👉 ER 코페이는 보통 $250~$500. 가벼운 증상이면 Urgent Care(워크인 클리닉)로 가세요. 코페이가 $50~$100 수준입니다. 이 차이만 알아도 1년에 수백 달러 절약 가능.
❌ 실수 3. “디덕터블이 낮으면 무조건 좋은 거 아닌가요?”
👉 디덕터블이 낮으면 월 보험료가 폭등합니다. 건강한 사람은 디덕터블 높고 월 보험료 낮은 게 가성비 갑. 만성질환·임신 계획·가족이 많으면 반대로 디덕터블 낮은 플랜이 유리합니다. 1년 예상 의료비를 계산해 비교하세요.
❌ 실수 4. “병원에서 청구서 오면 그냥 내야지”
👉 절대 안 됩니다! 미국 의료비 청구서의 30~40%에 오류가 있습니다. 항상 EOB(Explanation of Benefits)를 보험사 사이트에서 확인하고, 의심되면 병원에 직접 전화해 negotiate(협상)하세요. 깎이는 경우가 많습니다. 자영업자나 무보험 환자는 “self-pay discount”를 요구하면 30~50%까지 할인 가능합니다.
❌ 실수 5. “한국에서 약 가져오면 되지”
👉 일부는 가능하지만, 만성질환 약은 미국 의사 처방이 필수입니다. 미국 의사한테 처음 진료받을 때 한국 진료기록과 약 리스트를 영어로 정리해 가져가세요. 의사가 영어 상품명을 모를 수 있으니 성분명(generic name)도 함께 적어가는 것이 핵심.
똑똑한 꿀팁
💰 HSA / FSA — 절세하면서 의료비 모으기
- HSA (Health Savings Account): HDHP 가입자만 사용 가능. 세금 3중 면제 (입금/투자수익/출금 모두 비과세). 의료비 통장계의 끝판왕. 65세 이후엔 일반 인출도 가능 (벌금 ❌, 일반 소득세만).
- FSA (Flexible Spending Account): 직장에서 제공. 연 한도 있음. 그 해에 안 쓰면 소멸(Use it or lose it). 12월 전에 안경·치과·의약품 구매로 잔액 소진하는 직장인이 많음.
🏥 예방진료(Preventive Care)는 100% 무료!
ACA 덕분에 연간 건강검진, 백신, 암 검진(40세 이상 mammogram, 45세 이상 대장내시경 등)은 디덕터블 적용 없이 무료입니다. 안 쓰면 손해예요. 매년 1월에 일정 잡아두는 습관을 들이세요.
💊 약값 비교 사이트
- GoodRx.com: 같은 약이라도 약국마다 가격이 다릅니다. 보험보다 GoodRx 쿠폰이 더 쌀 때도 있음. 처방받기 전에 약국 3곳 가격을 비교하는 게 기본.
- Mark Cuban Cost Plus Drugs (costplusdrugs.com): 일부 약은 도매가 + 15%로 판매. 만성질환 약을 매달 사는 가정엔 큰 절약.
📱 보험사 앱 적극 활용
요즘 모든 주요 보험사(Blue Cross, Aetna, UnitedHealthcare, Cigna 등)는 모바일 앱이 있습니다. 청구 내역 확인, 보험증명서 다운로드, In-Network 의사 검색, 텔레메디신(원격진료) 등이 한 번에 가능. 가입 즉시 설치하세요.
한국 vs 미국 의료보험 비교 한 줄 요약
| 항목 | 한국 🇰🇷 | 미국 🇺🇸 |
|---|---|---|
| 시스템 | 단일 국민건강보험 | 수백 개 민영보험 |
| 가입 절차 | 자동 | 직접 선택, 매년 갱신 |
| 진료비 부담 | 30% 정도 | 디덕터블 + 코페이 + 코인슈어런스 |
| 응급실 비용 | 몇만 원 | 수백~수천 달러 |
| 보험 모르면? | 큰 문제 없음 | 파산 가능 |
미국 의료보험은 공부한 만큼 돈을 아끼고, 모르면 모를수록 비싸지는 시스템입니다. 처음에는 어렵지만, 이 글에서 다룬 용어 10개만 익혀도 여러분은 이미 미국인 평균 이상입니다. 🎉
한국인들이 할 수 있는 가장 위험한 실수 3가지
- “감기 걸려서 ER 갔다가 $3,500 청구서를 받았다.” — 가벼운 증상은 무조건 Urgent Care. ER은 정말 응급한 경우(가슴 통증·호흡곤란·심한 외상·의식 저하·뇌졸중 의심)에만.
- “보험 가입을 미루다가 Open Enrollment 기간을 놓쳤다.” — 11월~1월 외 기간에는 Life Event가 없으면 가입 불가. 1년 동안 무보험 상태로 지내면서 단 한 번의 사고로 가산금까지 폭등하는 케이스 다수.
- “청구서가 와서 그냥 냈는데 보험 처리 안 된 잘못된 청구였다.” — EOB는 반드시 확인. 30~40%가 오류 또는 협상 가능. 한 번이라도 전화해 본 사람과 안 해본 사람의 1년 의료비 차이는 수천 달러 단위.
미국 의료보험은 자동으로 똑똑해지지 않습니다. 위 8가지 항목 중 본인이 모르고 있던 것 한 개만이라도 이번 주 안에 처리해 두세요. 그게 보험을 “안 쓰는 돈”이 아니라 “쓰는 자산”으로 만드는 첫 걸음입니다.
본 글은 2026년 5월 기준 연방·주 규정을 정리한 것이며, 보험 정책·보조금·소득 기준은 매년 바뀝니다. 실제 가입 전 Healthcare.gov, Medicare.gov, 본인 거주 주의 보험감독국, 그리고 본인의 보험사 자료를 확인하시기 바랍니다. 의료·세무 관련 결정은 면허 있는 전문가와 상담을 권합니다.