미국 연방 학자금 대출과 상환: IDR, PSLF, 탕감 프로그램
졸업 후 쌓인 학자금 대출, 어떻게 갚아야 할까요? 표준 상환부터 소득 기반 상환(IDR), 공공서비스 탕감(PSLF)까지 2026년 최신 정보로 정리하고, F-1 유학생과 영주권자의 자격 차이도 명확히 설명합니다.
미국 대학 학비를 연방 학자금 대출(Federal Student Loan)로 충당했다면, 졸업 후 어떻게 갚아야 하는지가 재미동포 학생과 학부모의 가장 큰 고민 중 하나입니다. 이 가이드는 연방 학자금 대출의 종류, 상환 방법(소득 기반 상환·표준 상환·탕감 프로그램), 그리고 유학생이 빠지기 쉬운 실수까지 2026년 최신 정보를 바탕으로 정리합니다.
⚠ 주의: 이 글은 연방 학자금 대출(Federal Student Loan) 중심입니다. 사립 대출(Private Loan)은 대출 기관마다 조건이 다르므로 반드시 해당 기관에 직접 확인하세요. F-1 유학생(유학 비자 소지자)은 연방 학자금 대출 대상이 아니며, 이 글은 주로 영주권자·시민권자인 한인 학생에 해당합니다.
연방 학자금 대출의 종류
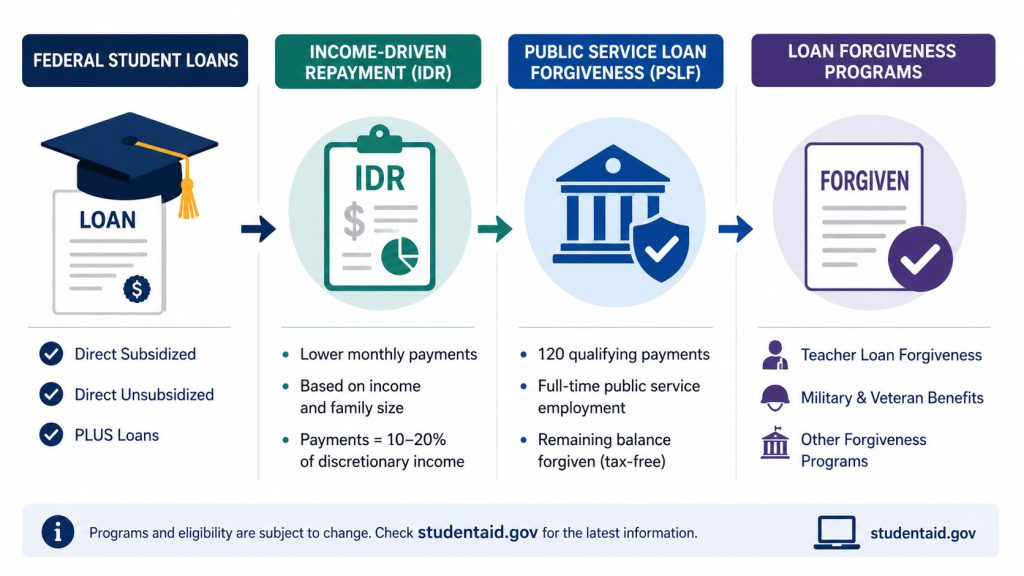
직접 보조 대출 (Direct Subsidized Loan)
- 대상: 재정적 필요가 입증된 학부생
- 이자: 재학 중, 졸업 유예 기간(6개월), 유예 기간(Deferment) 동안 정부가 이자 납부
- 2024~2025학년도 금리: 6.53%
- 한도: 학년별 $3,500~$5,500 (비의존 학생은 더 높음)
직접 비보조 대출 (Direct Unsubsidized Loan)
- 대상: 재정 필요 여부와 무관하게 모든 학부·대학원생
- 이자: 재학 중에도 이자 발생 (납부 안 하면 원금에 가산)
- 2024~2025학년도 학부 금리: 6.53%, 대학원: 8.08%
- 한도: 학부 비의존 학생 연간 최대 $12,500
PLUS 대출 (Parent PLUS / Grad PLUS)
- Parent PLUS: 학부생 부모가 자녀 학비 목적으로 대출
- Grad PLUS: 대학원생 본인이 대출
- 금리: 9.08% (2024~2025학년도)
- 한도: 학교가 인정한 비용 전액 (재정지원 차감 후)
- 주의: 금리가 높으므로 다른 모든 대출 옵션 소진 후 고려
상환 시작 시기와 유예 기간
연방 학자금 대출은 졸업·중퇴·또는 최소 등록 학점 미달 후 6개월(Grace Period)이 지나면 상환이 시작됩니다. 이 기간을 활용해 취업, 상환 계획 수립, 소득 기반 상환 신청을 미리 준비해야 합니다.
| 상환 플랜 | 월 납부액 | 기간 | 특징 |
|---|---|---|---|
| 표준 상환 (Standard) | 고정 금액 | 10년 | 총 이자 가장 적음 |
| 누진 상환 (Graduated) | 초기 낮고 2년마다 인상 | 10년 | 초기 소득 적을 때 유리 |
| 연장 상환 (Extended) | 표준보다 낮은 금액 | 25년 | $30,000 이상 대출 시 선택 가능 |
| IBR (소득 기반) | 소득의 10~15% | 20~25년 후 잔액 탕감 | 소득 낮을 때 월 부담 절감 |
| PAYE | 소득의 10% | 20년 후 잔액 탕감 | 2007년 10월 이후 최초 대출자 대상 |
| SAVE (구 REPAYE) | 소득의 5~10% | 10~25년 후 탕감 | 법적 소송 중, 2026년 현재 상태 확인 필요 |
2026년 중요 업데이트: 바이든 행정부가 도입한 SAVE 플랜은 2025년 연방 법원 소송으로 전면 시행이 중단된 상태입니다. 현재 SAVE 플랜에 등록된 차용인들은 이자 무부담 행정 유예(Administrative Forbearance) 상태에 놓여 있습니다. StudentAid.gov에서 본인 대출의 현재 상환 플랜 상태를 반드시 확인하세요.
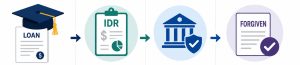
소득 기반 상환(Income-Driven Repayment, IDR) 신청 방법
소득이 낮거나 대출금 대비 소득이 부족한 경우, IDR 플랜이 월 부담을 크게 줄여줍니다.
- StudentAid.gov 로그인
- “Manage Loans” → “Repayment Plans” 선택
- IDR 신청서(IDR Application) 작성: 소득 및 가족 규모 입력
- 매년 재인증(Annual Recertification) 필요: 소득 변화에 따라 월 납부액 조정
팁: IDR 플랜에서 일정 기간 상환 후 남은 잔액이 탕감되지만, 탕감된 금액은 과세 소득으로 잡힐 수 있습니다(2025년까지는 비과세 혜택). 탕감 시점의 세법을 반드시 확인하세요.
탕감 프로그램: PSLF와 Teacher Loan Forgiveness
공공서비스 대출 탕감 (PSLF)
- 대상: 정부 기관, 비영리 단체(501c3) 등 공공 서비스 기관 정규직
- 조건: IDR 플랜으로 10년(120회) 상환 → 잔액 전액 탕감
- 탕감 금액: 비과세
- 신청: StudentAid.gov PSLF 페이지에서 고용 인증서(Employment Certification Form) 매년 제출 권장
- 한인 해당 직업: 공립학교 교사, 대학 교직원, 병원·의료 종사자(비영리), 정부 기관 직원
교사 대출 탕감 (Teacher Loan Forgiveness)
- 조건: 저소득층 학교(Title I)에서 5년 연속 풀타임 교직 근무
- 탕감 금액: 최대 $17,500 (수학·과학·특수교육 교사) 또는 $5,000
- PSLF와 병행 불가 (5년 교직 근무 기간이 PSLF 120회에 계산되지 않음)
대출 연체·파산 시 어떻게 되나요?
연방 학자금 대출을 연체하면 신용점수(Credit Score) 하락, 세금 환급 압류, 임금 압류까지 가능합니다. 상환이 어려울 경우 다음 옵션을 먼저 시도하세요:
- 유예(Deferment): 실업·학교 재등록·군복무 등 조건 시 이자 유예(보조 대출) 또는 원금 납부 유예
- 인내(Forbearance): 최대 12개월 단위로 납부 유예, 이자는 계속 발생
- Fresh Start Program: 이미 연체 상태라면 StudentAid.gov에서 Fresh Start 신청 후 IDR 상환 재개 가능 (시기별로 운영 여부 확인)
한인 유학생(F-1)·영주권자·시민권자 비교
| 신분 | 연방 학자금 대출 | FAFSA 대상 | Pell Grant |
|---|---|---|---|
| 시민권자 | 가능 | 가능 | 가능 |
| 영주권자(Green Card) | 가능 | 가능 | 가능 |
| F-1 유학 비자 | 불가 | 불가 | 불가 |
| OPT·H-1B | 기존 대출 상환만 가능 | 대부분 불가 | 불가 |
F-1 유학생이라면 연방 대출 대신 학교 자체 장학금, TA/RA, KASF 등 외부 장학금, 또는 사립 대출을 검토해야 합니다.
실전 체크리스트
자주 묻는 질문 (FAQ)
Q. 한국에 귀국하면 미국 학자금 대출을 안 갚아도 되나요?
A. 그렇지 않습니다. 연방 학자금 대출은 국가 간 조약과 무관하게 계속 이자가 발생하며, 나중에 미국에 재입국하거나 세금 환급 청구 시 압류될 수 있습니다. 소득이 없으면 IDR 플랜의 월 납부액이 $0이 되므로 연락을 유지하는 것이 중요합니다.
Q. 학자금 대출이 있으면 영주권 심사에 영향이 있나요?
A. 연방 학자금 대출 자체는 영주권 심사(공공의존 심사)에서 직접 문제가 되지 않습니다. 단, 연방 학자금 대출 외에 정부 생활보조금(Medicaid 장기, SNAP 등)은 Public Charge 심사 대상이 될 수 있으므로 구별이 필요합니다.
Q. 부모가 Parent PLUS 대출을 받았는데 자녀에게 이전 가능한가요?
A. 연방 정책상 Parent PLUS 대출은 자녀 이름으로 이전(Transfer)이 불가합니다. 단, 일부 사립 대출 기관이 리파이낸싱을 통해 자녀 이름으로 대환해주는 경우가 있습니다.
💬 학자금 상환, 어떻게 하고 계신가요?
졸업 후 학자금 대출 상환은 많은 분들이 홀로 고민하는 주제입니다. 어떤 상환 플랜을 선택하셨나요? IBR이나 PAYE를 써보셨다면 실제 월 납부액이 예상과 달랐던 점이 있었나요? 특히 취업 초기에 소득이 낮을 때 어떻게 관리하셨는지 경험을 나눠주세요.
거주 주마다 주립 대출 탕감 프로그램이 따로 있는 경우도 있습니다. 본인 주의 프로그램이나 PSLF 활용 경험이 있다면 댓글로 알려주시면 확인 후 본문에 반영하겠습니다. 궁금한 점이 있으면 댓글로 남겨주시면 답변드리겠습니다.
면책 고지: 이 글은 일반 정보 제공 목적이며, 재정·법률 조언이 아닙니다. 학자금 대출 관련 결정은 반드시 공인 재무 상담사(CFP) 또는 StudentAid.gov 공식 정보를 참고하시기 바랍니다. 금리·한도 등은 연도별 변동되므로 최신 정보를 직접 확인하세요.