

SBA 대출, 영주권자 전면 배제와 한인 자영업자 대안 자금 조달 가이드
2026년 3월 1일부터 영주권자 소유 기업의 SBA 7(a)·504 대출이 전면 금지됐습니다. 캘리포니아 22만 명 포함 전국 한인 소기업주 영향. 의회 CRA 결의안 제출 및 대안 자금 조달 방법 총정리.
⚠️ 이 글은 2026년 2월 2일 SBA 정책 통보(Policy Notice 5000-865754)와 2026년 7월 의회 검토법(CRA) 결의안 관련 공개 자료를 바탕으로 작성되었습니다. 정책 및 입법 상황은 변동될 수 있으므로, SBA 공식 웹사이트 및 담당 대출 기관에서 직접 확인하시기 바랍니다.
영주권자는 2026년 3월 1일부터 SBA 대출 불가
2026년 3월 1일부터 미국 소기업청(SBA)의 정책 변경으로, 영주권자(그린카드 소지자)가 소유한 기업은 SBA 보증 대출을 받을 수 없게 되었습니다. 이는 트럼프 행정부의 행정명령 14159호를 이행하기 위해 SBA가 2026년 2월 2일 발표한 정책입니다.
이전 정책에서는 미국 시민권자·국적자·영주권자 합산 51% 이상 소유면 충분했습니다. 그러나 새 정책은 소유 지분의 100%가 미국 시민권자 또는 미국 국적자여야 한다고 요구합니다. 영주권자 지분이 단 1%라도 있으면 해당 기업은 SBA 7(a) 대출과 504 대출 대상에서 배제됩니다.
SBA 대출이 왜 중요한가? 한인 소기업주에게 미치는 의미
SBA 7(a) 대출과 504 대출은 소기업이 일반 은행 대출보다 낮은 금리로, 더 긴 상환 기간으로 자금을 조달할 수 있게 해주는 연방 보증 대출입니다. 창업 초기나 사업 확장 시 가장 선호되는 소기업 금융 수단입니다.
한인 자영업자들이 집중된 업종: 네일살롱, 세탁소, 한식당, 식료품점, 뷰티서플라이, 건물 관리 등은 대부분 SBA 대출을 통해 사업 초기 비용이나 임대 보증금, 시설 투자를 충당해 왔습니다. 이 대출 문이 막히는 것은 단순한 규정 변경이 아닙니다.
영향 규모:
- FY2025 한 해에만 영주권자 공동 소유 기업이 받은 SBA 대출은 약 3,358건(전체 8만 5,000건의 4%)
- 캘리포니아에서만 영주권자 소기업주 약 22만 명이 영향권
- 2025년 기준 영주권자 SBA 대출이 지탱하던 일자리 80,000개 이상
- 영주권자 소기업 대출을 처리하던 일부 금융기관의 포트폴리오 중 10%가 해당
어떤 대출이 막혔나? 구체적 변경 내용
| 항목 | 변경 전 | 변경 후 (2026.3.1~) |
|---|---|---|
| SBA 7(a) 대출 | 영주권자 소유 포함 가능 | ❌ 불가 (영주권자 지분 0%여야 함) |
| SBA 504 대출 | 영주권자 소유 포함 가능 | ❌ 불가 |
| 일반 은행 대출 | 영주권자 가능 | ✅ 여전히 가능 (SBA 비보증 대출) |
| 온라인 핀테크 대출 | 영주권자 가능 | ✅ 여전히 가능 |
| CDFI 대출 | 영주권자 가능 | ✅ 여전히 가능 |
의회의 반격, 7월 CRA 결의안 제출
이 정책에 반발한 에드워드 마키(Edward Markey, D-MA) 상원의원과 니디아 벨라스케스(Nydia Velázquez, D-NY) 하원 소기업위원회 간사위원은 2026년 7월, 의회 검토법(Congressional Review Act, CRA) 결의안을 제출해 SBA 정책 철회를 요구했습니다.
소기업 마조리티(Small Business Majority) 등 소기업 지원 단체들도 이를 지지하며, 이민자 소기업주가 미국 소기업의 18%를 차지하고 2,700만 명 이상을 고용하고 있다는 점을 근거로 정책 번복을 촉구하고 있습니다.
⚠️ 공식 확인 필요: 이 CRA 결의안이 2026년 8월 현재 상원 본회의 통과 여부 또는 하원 결의 여부는 별도 확인이 필요합니다. 다수당인 공화당이 동의하지 않으면 통과는 어렵습니다.
지금 영주권자 소기업주가 선택할 수 있는 대안
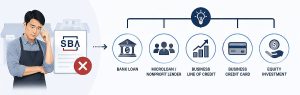
① 일반 은행 상업 대출 (Conventional Business Loan)
SBA 보증 없이 은행이 직접 심사·대출합니다. 금리가 SBA보다 높고(보통 2~3%p) 상환 기간이 짧지만, 신용이 좋고(신용점수 680 이상) 사업 이익이 안정적이면 충분히 이용 가능합니다.
② 핀테크·온라인 대출 (OnDeck, Kabbage, Funding Circle 등)
사업주 신분보다 매출·현금흐름 중심으로 심사합니다. 속도가 빠르고 서류가 간단하지만 금리가 상대적으로 높습니다. 단기 운전자본이나 급한 장비 구입에 적합합니다.
③ 지역사회개발금융기관 (CDFI)
연방 정부가 인증한 비영리 금융 기관으로, 소외 커뮤니티 소기업을 우선 지원합니다. 시민권 요건 없이 심사하며 금리가 낮고 상담이 친절합니다. 지역 CDFI는 CDFI Fund 검색 사이트에서 찾을 수 있습니다.
④ 신용협동조합 (Credit Union) 비즈니스 대출
회원제 금융 기관이며 일반 은행보다 금리가 낮은 경우가 많습니다. 한인 신협(Korean credit union)이 있는 지역이라면 한국어 상담도 가능합니다.
⑤ 소기업 개발센터 (SBDC) 무료 상담
SBA 산하 SBDC(Small Business Development Center)는 대출 신청 서류, 사업계획서 작성, 대안 자금 조달 컨설팅을 무료로 제공합니다. 전국 900개 이상 센터 중 일부는 한국어 상담도 가능합니다. sba.gov에서 가까운 센터를 찾으세요.
시민권 취득 후 SBA 대출 다시 받기
영주권자가 미국 시민권을 취득하면 즉시 SBA 대출 자격이 회복됩니다. 현재 영주권 상태에서 SBA 대출을 계획했다면, 시민권 취득 시점을 고려해 대출 계획을 재조정하거나 그 전까지 CDFI·상업 대출로 임시 충당하는 전략을 세우는 것이 좋습니다.
자주 묻는 질문 (FAQ)
Q. 시민권자 배우자가 50% 소유하면 영주권자 배우자 50%도 SBA 대출을 받을 수 있나요?
A. 새 정책은 소유 지분의 100%가 시민권자·국적자여야 합니다. 시민권자 50% + 영주권자 50% 구조는 더 이상 자격이 되지 않습니다. SBA 공식 정책 통보(5000-865754)에서 확인하세요.
Q. 기존에 받은 SBA 대출은 영향을 받나요?
A. 2026년 3월 1일 이전에 이미 받은 SBA 대출의 상환 의무는 유지됩니다. 이번 정책은 신규 대출 신청에 적용됩니다. 단 대환 대출(refinancing)은 신규 신청으로 간주될 수 있으므로 반드시 확인하세요.
Q. CRA 결의안이 통과되면 정책이 바뀌나요?
A. CRA 결의안이 상·하원 모두 통과되고 대통령이 서명해야 효력이 생깁니다. 현재 의회 다수당 구성을 감안할 때 통과 가능성은 불확실합니다(공식 확인 필요). 법안 진행 상황은 congress.gov에서 추적하세요.
Q. 한인 소기업 지원 단체에 어디 연락하면 되나요?
A. 지역별로 한인 SBDC 코디네이터, 한인 상공회의소(KACCLA, KACC 등), 한인 신용협동조합에 문의하시면 현재 상황과 대안을 안내받을 수 있습니다.
💬 여러분의 사업 자금 조달 경험을 나눠 주세요
SBA 대출 정책 변화는 미국 전역의 한인 소기업주에게 공통 과제를 안기고 있습니다. 여러분은 이 정책 변경을 어떻게 알게 되셨나요? SBA 대출을 이미 신청하셨다가 거부당한 경험이 있으신가요? 아니면 대안 금융(CDFI, 상업 대출 등)으로 성공적으로 이동하신 사례가 있으신가요?
한인 소기업 밀집 지역(LA, 뉴욕, 뉴저지 등)별로 대안 금융 자원이 다를 수 있습니다. 본인 지역에서 실제로 도움이 됐던 기관이나 방법을 댓글로 알려주시면, 같은 상황의 다른 사업주분들께 큰 도움이 됩니다. 궁금한 점은 댓글로 남겨주시면 확인 후 답변드리겠습니다.
면책 고지: 이 글은 정보 제공 목적이며 법률·금융 자문이 아닙니다. 개인 상황에 맞는 대출 전략은 공인 재무설계사 또는 사업 금융 전문가와 상담하시기 바랍니다.




