미국 요양원, 장기요양 서비스 가이드, 재미동포 부모님을 위한 선택 방법
미국 너싱홈·보조생활·재가요양 종류와 비용, 메디케어·메디케이드 차이, 한국어 시설 찾는 법. 부모님 초청 이민자의 5년 대기 문제까지 재미동포 맞춤 장기요양 가이드.
미국에서 장기요양이란 무엇인가?
미국에서 “장기요양(Long-Term Care, LTC)”은 노령·질병·장애로 인해 일상생활(ADL: 목욕, 옷 입기, 식사, 화장실, 이동)을 혼자 수행하기 어려운 분들을 위한 서비스를 통칭합니다. 한국의 “요양원” 개념과 비슷하지만, 미국에는 케어 수준에 따라 훨씬 다양한 형태가 있습니다.
재미동포 가정에서 장기요양은 특히 민감한 문제입니다. 한국에서 부모님을 초청해 함께 사는 경우, 나이 드신 부모님이 갑작스럽게 건강이 나빠질 때, 또는 본인 스스로 노후를 미리 준비하려 할 때, 미국의 장기요양 시스템을 이해하는 것이 매우 중요합니다.
장기요양 시설 종류 한눈에 보기
| 시설 유형 | 영문 명칭 | 대상 | 서비스 수준 |
|---|---|---|---|
| 독립 생활 시설 | Independent Living (IL) | 건강하지만 커뮤니티 생활 희망하는 노인 | 식사·활동 제공, 의료 없음 |
| 보조 생활 시설 | Assisted Living (AL) | 일상 도움 필요, 의료 집중치료 불필요 | 목욕·약 복용 등 일상 보조 |
| 기억력 장애 전문 | Memory Care | 알츠하이머·치매 환자 | 안전 잠금 환경, 전문 인지 케어 |
| 너싱홈(요양원) | Skilled Nursing Facility (SNF) | 의료적 처치 필요한 중증 환자 | 24시간 간호사 상주, 물리치료 등 |
| 재활 센터 | Rehab / Short-term SNF | 수술·뇌졸중 후 회복 환자 | 집중 재활 후 귀가 목표 |
| 재가 요양 | Home Health / Home Care | 집에 머물고 싶은 환자 | 방문 간호사·요양보호사 파견 |
비용은 얼마나 드나? 전국 평균과 한인 밀집 주 비교
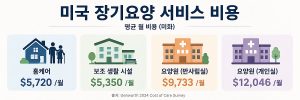
미국 장기요양 비용은 지역·시설 유형에 따라 큰 차이가 납니다. 아래는 Genworth Cost of Care Survey 기준 전국 평균(2025년)입니다. *실제 비용은 시설·지역별로 다를 수 있으며 반드시 개별 시설에 문의하세요.
| 서비스 유형 | 전국 중위 비용(월) | CA·NY 등 높은 주(월 추산) |
|---|---|---|
| 재가 요양보호사(Home Health Aide) | 약 $6,000~$7,000 | $8,000~$12,000 |
| 보조 생활 시설(Assisted Living) | 약 $5,500~$6,500 | $7,000~$10,000 |
| 너싱홈: 2인실(SNF Semi-private) | 약 $9,500~$10,500 | $12,000~$18,000 |
| 너싱홈: 1인실(SNF Private) | 약 $11,000~$12,000 | $14,000~$20,000 |
현실 체크: LA·OC 지역 요양원(SNF) 1인실은 월 $14,000~$18,000을 훌쩍 넘는 경우가 흔합니다. 연간으로 환산하면 $168,000~$216,000, 5년이면 집 한 채 값입니다.
보험이 커버해 주는가? 메디케어 vs. 메디케이드 vs. 민간 장기요양보험
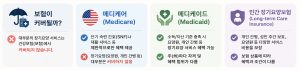
① 메디케어(Medicare), 단기만 커버
65세 이상 미국 시민권자·영주권자가 가입하는 메디케어는 너싱홈을 일정 조건 하에 최장 100일까지만 지원합니다.
- 처음 20일: 100% 커버 (병원 3일 이상 입원 후 전원한 경우에 한함)
- 21~100일: 하루 본인부담 약 $200 (2025년 기준, 매년 변경 공식 확인 필요)
- 100일 이후: 전액 자기부담
장기 요양(수개월~수년)은 메디케어로 해결이 되지 않습니다.
② 메디케이드(Medicaid / Medi-Cal in CA), 장기 요양 주요 재원
저소득·저자산 시니어를 위한 연방·주 공동 프로그램. 자격 요건을 충족하면 너싱홈 비용 전액을 무기한 지원받을 수 있습니다.
자격 조건(주마다 다름, 반드시 각 주 확인):
- 소득: 월 $2,000 내외 이하 (주·연도마다 다름)
- 자산(countable assets): $2,000 이하 (배우자 있는 경우 예외 규정 별도)
- 자택·자동차·개인 생활용품은 일정 범위에서 자산 산정 제외
- 합법 이민자(영주권자)는 미국 입국 후 5년 대기 기간(Medicaid Waiting Period) 적용. 즉 입국 5년 미만 영주권자는 응급 메디케이드만 적용(주마다 다름)
재산 설계 주의: 메디케이드 신청 전 자산을 자녀에게 이전하는 방법은 5년 룩백(5-Year Look-Back) 규정에 걸려 심사에서 불이익을 받을 수 있습니다. 반드시 엘더로 전문 변호사(Elder Law Attorney)와 상담하세요.
③ 민간 장기요양보험(Long-Term Care Insurance, LTCI)
미리 가입해두면 메디케어가 안 되는 구간을 메워주는 민간 보험입니다.
- 권장 가입 나이: 55~65세 (이후 보험료 급상승, 건강 문제로 거절 위험)
- 일반적인 보장: 일정 ADL 불능 시 하루 $150~$300 정도 혜택 지급
- 보험료: 55세 건강한 부부 기준 연간 $2,000~$4,000 수준(공식 확인 필요)
- 인플레이션 옵션: 비용 상승에 대비해 복리 3~5% 증가 옵션 선택 권장
④ 하이브리드 생명보험·어뉴이티 상품
전통적 LTCI 보험료 부담이 크다면, 생명보험 사망 혜택과 장기요양 급여를 결합한 하이브리드 상품도 있습니다. 사용 안 하면 사망 시 자녀에게 넘어간다는 장점이 있습니다. 단 수익률은 일반 투자보다 낮을 수 있습니다.
한국어 서비스 요양 시설 찾는 방법
언어·문화 장벽은 한인 시니어에게 큰 고충입니다. 한국어 서비스 요양원·요양 서비스를 찾는 방법:
- 한인 커뮤니티 단체 문의: 지역 한인회, KCCD(Korean Community Center), Korean Health Education Information and Research(KHEIR), Korean Senior Center 등
- 지역 대형 한인 교회: 대부분 시니어 사역을 통해 한국어 되는 케어 매니저나 시설 정보를 공유
- CMS Nursing Home Compare: medicare.gov/care-compare 에서 주소·별점·점검 결과로 시설 검색 가능
- 주정부 Long-Term Care Ombudsman: 각 주의 장기요양 옴부즈맨 사무소는 무료로 시설 정보와 불만 제기 지원
시설 선택 시 반드시 확인할 체크리스트
- ☑ CMS 별점(1~5성): medicare.gov/care-compare에서 확인
- ☑ 최근 3년 주정부 점검(Survey) 결과, 결함 유형과 횟수
- ☑ 간호사·요양보호사 1인당 담당 환자 수(staffing ratio)
- ☑ 한국어 직원 또는 통역 서비스 여부
- ☑ 한식 메뉴 제공 여부 또는 외부 음식 반입 가능 여부
- ☑ 방문 시간 제한 여부 및 외출 정책
- ☑ Medicaid 수급 환자 받는지 여부 (처음엔 사비로 입소 후 Medicaid로 전환 가능한지)
- ☑ 계약서상 퇴실 조건 명확히 확인
한인 이민 가정에 특유한 고려사항
부모 초청 후 장기요양 문제
미국 시민권자·영주권자 자녀가 한국에서 부모님을 초청(F-2A·F-4 등)하면, 입국 후 5년 동안 연방 Medicaid 혜택 불가입니다. 이 기간에 부모님이 중병에 걸리면 요양원 비용은 전액 자기부담이 됩니다. 초청 전 이 리스크를 반드시 재정적으로 계획해야 합니다.
스폰서십 의무(Affidavit of Support)
초청 이민(가족 초청)을 보증한 사람은 공공 혜택을 받은 경우 정부로부터 비용 청구를 받을 수 있습니다(deeming). 부모님이 메디케이드를 받게 되면 스폰서에게 상환 청구가 오는 주도 있습니다. 법률 전문가와 미리 상담하세요.
PACE 프로그램 (All-inclusive Care for the Elderly)
PACE(Program of All-inclusive Care for the Elderly)는 Medicare와 Medicaid를 동시 활용해 집에 살면서 낮에는 데이케어 센터를 이용하는 형태입니다. 너싱홈 입소 없이 집에서 케어를 받고 싶은 시니어에게 좋은 대안입니다. 지역별 운영 여부는 medicare.gov PACE 안내에서 확인하세요.
자주 묻는 질문 (FAQ)
Q. 부모님이 너싱홈에 들어가야 할 것 같은데, 처음에 어디에 연락해야 하나요?
A. 먼저 담당 주치의(Primary Care Physician)와 상담해 케어 수준(Skilled Nursing인지 Assisted Living인지)을 판단하세요. 이후 지역 ‘에이징 서비스 기관(Area Agency on Aging)’에 연락하면 케어 매니지먼트, 시설 목록, 재정 지원 정보를 무료로 받을 수 있습니다. eldercare.acl.gov에서 가장 가까운 에이징 서비스 기관을 찾을 수 있습니다.
Q. 메디케이드를 받으려면 집을 팔아야 하나요?
A. 일반적으로 주거용 자택은 메디케이드 자산 산정에서 제외됩니다(주마다 다름). 단 사망 후 주정부가 자택을 포함한 유산으로 Medicaid 비용을 회수하는 ‘메디케이드 에스테이트 리커버리(Medicaid Estate Recovery)’ 제도가 있습니다. 생전에 집을 보호하는 법적 방법이 있으므로 엘더로 전문 변호사 상담이 필수입니다.
Q. 재가 요양(Home Care)이 너싱홈보다 저렴한가요?
A. 경증이라면 재가 요양이 비용 면에서 유리할 수 있습니다. 단 24시간 집중 케어가 필요한 중증 환자는 재가 요양보호사 비용이 너싱홈보다 높아질 수 있습니다. 케어 수준과 필요 시간을 정확히 산출하는 것이 중요합니다.
Q. 치매 부모님 케어는 어디서 받는 것이 좋나요?
A. 초기에는 재가 서비스 + 데이케어 병행, 중기~말기에는 전문 Memory Care 시설 또는 SNF의 치매 유닛이 적합합니다. 알츠하이머협회(alz.org) 콜라인(1-800-272-3900)에서 한국어 통역과 함께 무료 상담을 받을 수 있습니다.
💬 여러분의 경험을 들려주세요
미국의 장기요양은 한국과 시스템이 많이 달라, 갑자기 부모님 건강이 나빠졌을 때 어디서부터 시작해야 할지 막막하신 분이 많습니다. 여러분이 계신 주에서 한국어 서비스를 받을 수 있는 요양원이나 케어 서비스를 찾으셨다면, 어떤 방법으로 찾으셨나요? 또 메디케이드 신청이나 비용 관련해서 예상치 못하게 어려웠던 점이 있었나요?
각 주마다 Medicaid 자격 기준과 커버 범위가 다르기 때문에, 본인 거주 주에서 다른 경험이 있으시다면 댓글로 알려주세요. 확인 후 본문에 반영하겠습니다. 궁금한 점은 댓글로 남겨주시면 답변드리겠습니다.
면책 고지: 이 글은 정보 제공 목적이며 법률·의료·재무 자문이 아닙니다. 메디케이드 자산 설계나 장기요양 계획 수립은 반드시 엘더로 전문 변호사 및 공인 재무설계사(CFP)와 상담하시기 바랍니다.