

섹션 301 관세(12.5%) 즉각 발동, 한인 수입업자와 소비자 확인 사항
2026년 7월 24일, 섹션 122 일괄 관세(10%)가 만료되고 섹션 301 강제노동 관세(한국 12.5%)가 같은 날 발동됐습니다. 한인 수입업자·소비자가 지금 바로 확인해야 할 사항을 정리했습니다.
⚠️ 이 기사는 2026년 7월 24일(금) 미국 동부시간 기준으로 확인된 정보를 바탕으로 작성되었습니다. 섹션 122 관세 만료 및 섹션 301 관세 발동은 당일 공식 발표된 내용이며, 세부 이행 규정은 향후 변경될 수 있습니다. 수입·수출 관련 중요 결정은 반드시 관세사·무역변호사와 상담하시기 바랍니다.
오늘 정확히 무슨 일이 일어났나
2026년 7월 24일(금), 두 가지 중대한 무역 변화가 동시에 발생했습니다.
첫째, 트럼프 행정부가 지난 2월 24일 발동한 섹션 122 관세 기반 10% 일괄 수입 부과금(global surcharge)이 법정 기한인 150일을 채우고 오늘 0시 1분(미 동부시간)을 기해 자동 소멸했습니다. 이 부과금은 의회 재인준 없이는 연장이 불가능한 구조였습니다.
둘째, 미국 무역대표부(USTR)는 이를 대체하는 새로운 관세를 같은 날 공식 발표했습니다. 1974년 무역법 섹션 301(강제노동 조항)에 근거한 이번 관세는 60개 교역국을 대상으로 하며, 한국·일본·스위스에는 12.5%, 유럽연합·대만에는 10%가 부과됩니다.
💡 핵심 포인트: 섹션 122 관세(10%)는 법률상 약 150일의 시한이 있었지만, 섹션 301 관세에는 만료 기한이 없습니다. 한국산 수입품에 적용되는 관세율이 10%에서 12.5%로 오르면서, 사실상 기존보다 더 높은 관세가 무기한 적용되는 구조로 바뀐 것입니다.
섹션 122 관세 vs 섹션 301 관세, 무엇이 다른가?
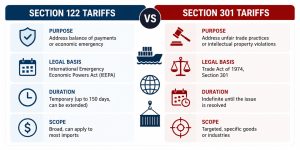
| 항목 | 섹션 122 관세 (만료) | 섹션 301 관세 (신규 발동) |
|---|---|---|
| 법적 근거 | 1974년 무역법 122조 (무역적자 해소) | 1974년 무역법 301조 (불공정 무역 관행) |
| 한국 적용 세율 | 10% | 12.5% |
| 만료 기한 | 최대 150일 (의회 재인준 없으면 소멸) | 없음 (무기한) |
| 요율 상한 | 15% | 법정 상한 없음 (현재는 12.5%) |
| 적용 근거 | 무역적자 시정 | 강제노동·과잉생산 문제 |
한국의 대응: “총 관세 15% 이하로 확약해달라”
한국 정부는 강제노동 섹션 301 관세(12.5%)와 함께 현재 진행 중인 과잉생산 조사를 위한 섹션 301 관세 에서 추가 관세가 부과될 경우 총 관세 합계가 15%를 초과할 수 있다고 우려해왔습니다. 이에 대해 미국 측은 “한미 자유무역협정(KORUS FTA) 정신에 따라 총 관세율이 15%를 넘지 않도록 할 것”이라는 입장을 재확인했습니다.
그러나 과잉생산을 위한 섹션 301 관세 조사는 아직 완료되지 않았으며, 향후 추가 관세가 발표될 가능성이 여전히 남아있습니다. 미국 무역대표부는 7월 20일 당초 목표했던 과잉생산 조사 완료 시한도 넘겼습니다.
재미동포·한인 사업자에 미치는 영향
① 한국산 소비재 수입업자
K-뷰티 제품, 식품, 의류, 전자제품 등 한국산 소비재를 수입해 미국에서 판매하는 한인 사업자에게는 관세율 상승이 직접적인 비용 증가로 이어집니다. 10%에서 12.5%로 2.5%포인트가 오른 것처럼 보이지만, 과잉생산 조사 결과에 따라 추가 관세가 더 쌓일 수 있다는 점에서 관망이 필요합니다.
② 한국산 자동차 부품·제조업 관련 사업자
앞서 7월 10일 확정된 한미 관세 15% 협정(자동차, 철강)에 더해 섹션 301 관세가 어떻게 중복 적용될지가 핵심입니다. 당장은 섹션 301 관세가 “총 세율 기준 12.5%에 달하는 만큼만 부과”하는 방식이어서, KORUS FTA 면세 혜택이 있는 품목은 실제 추가 부담이 적을 수 있습니다.
③ 일반 소비자 (한인 가정)
한국산 즉석식품, 라면, 김, 음료 등을 구매하는 일반 가정 소비자도 간접적인 영향을 받습니다. 소매가격에 관세 인상분이 전가되는 데는 보통 2~6개월의 시차가 있습니다. 당장 급격한 가격 변화보다는 연말~내년 초 식료품값 소폭 상승 가능성을 염두에 두어야 합니다.
④ 한인 무역업·물류업 종사자
섹션 122 만료로 기존에 관세사가 분류하던 적용 코드가 오늘부터 섹션 301 관세 코드로 바뀌게 됩니다. 이번 주 발송·통관 예정인 화물이 있다면, 담당 관세사(customs broker)에게 새 분류 코드 확인을 즉시 요청하십시오.
실무 체크리스트: 지금 당장 확인해야 할 것들
앞으로 주시해야 할 것들
섹션 301 관세 과잉생산 조사는 아직 진행 중입니다. 한국 철강·알루미늄·반도체·배터리 등의 품목이 포함될 수 있으며, 최종 결과에 따라 추가 관세율이 발표될 수 있습니다. 단, 미국이 한국에 총 15% 이하를 재확약한 만큼, 강제노동 12.5%가 이미 적용된 상황에서 과잉생산 관세의 추가 여지는 제한됩니다.
또한 8월 비자 불레틴(Visa Bulletin)이 다음 달 초 발표될 예정이며, USTR의 무역협정 재협상 일정, 한국 측 맞대응 조치 여부도 지켜봐야 합니다.
FAQ
Q. 오늘부터 미국에 들어오는 한국산 제품 모두에 12.5% 관세가 붙나요?
A. KORUS FTA 대상 품목의 경우, 섹션 301 관세는 “해당 품목의 총 미국 관세율이 12.5%에 이르는 범위까지만” 부과하는 방식입니다. 따라서 FTA 혜택으로 이미 관세가 높은 품목은 실질 추가 부담이 작을 수 있습니다. 정확한 적용 세율은 담당 관세사 확인이 필수입니다.
Q. 섹션 122 관세를 이미 납부한 경우 환급이 되나요?
A. 현 시점에서 소급 환급은 발표되지 않았습니다. 만료 이전 납부분은 정상 처리된 것으로 봐야 합니다.
Q. 한국 직구(개인 소비자 수입)에도 영향이 있나요?
A. 미국 관세법상 개인 수입품은 800달러 미만의 경우 de minimis 면제 규정이 적용됩니다. 다만, 현재 OBBBA(One Big Beautiful Bill)에 포함된 중국발 소액 배송 규정 변화와 맞물려 de minimis 정책 전반이 논의 중임을 유의하세요.
Q. 한국 식품점 물가에 영향이 빠른 시일 내에 나타나나요?
A. 유통 구조상 관세 인상이 소매가격에 반영되기까지 통상 2~6개월이 소요됩니다. 당장의 가격 급변보다는 연말~2027년 초 변화를 모니터링하는 것이 현실적입니다.
💬 여러분의 경험을 들려주세요
이번 관세 변화가 실제 사업이나 일상 구매에 어떤 영향을 미치셨나요? 한국산 식품·제품을 수입하시거나 판매하시는 분들, 혹은 K-뷰티·한국 식품을 자주 구매하는 소비자 분들의 현장 이야기가 같은 상황에 처한 분들께 큰 도움이 됩니다. 거주하시는 지역이나 취급 품목에 따라 영향이 달리 체감될 수 있으니, 본인의 경험을 댓글로 나눠주세요. 확인 후 본문에도 반영하겠으며, 궁금한 점은 답변 드리겠습니다.
면책 고지: 이 글은 공개된 정보를 바탕으로 한 교육·정보 제공 목적으로 작성되었으며, 법률·관세·무역 전문 조언을 대체하지 않습니다. 수입·수출 관련 중요한 결정은 반드시 공인 관세사 또는 무역 전문 변호사와 상담하시기 바랍니다.
- Korea Times — US announces 12.5% tariffs on Korea, Japan over forced labor concerns (2026.07.24)
- Seoul Economic Daily — Korea Says US Reaffirms Tariff Should Not Exceed 15% (2026.07.24)
- Korea Herald — US announces 12.5% tariffs on S. Korea, 59 others over forced labor concerns (2026.07.24)
- TariffsChart — Section 122 Expires July 24, 2026: Rates After + 3 Scenarios
- White & Case — USTR proposes 10%–12.5% tariffs in Section 301 investigations




