미국 직장의 복리후생 가이드: 401k·건강보험·HSA·FSA
미국 회사 복리후생(401k, HSA, FSA, 건강보험 등)을 제대로 활용하지 못하면 연간 수천 달러를 놓칩니다. 재미동포 직장인을 위한 2026년 최신 한도와 실전 체크리스트를 정리했습니다.
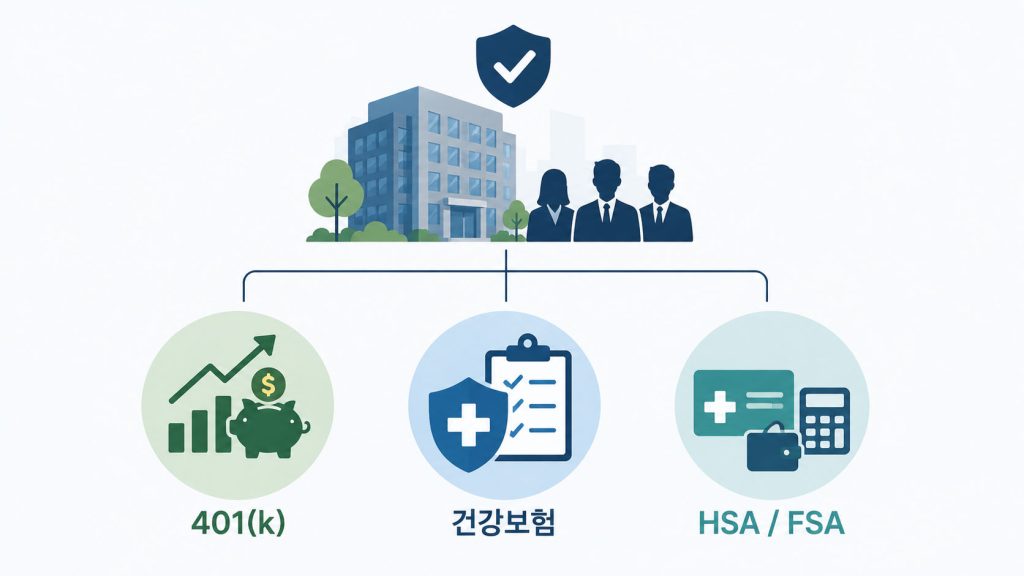
미국 회사에 취업하면 연봉(salary)뿐 아니라 다양한 복리후생(employee benefits)이 함께 제공됩니다. 그러나 한국에서 이민 온 재미동포 직장인 중 상당수가 이 혜택을 제대로 이해하지 못해 수천 달러의 손실을 경험합니다. 401(k) 매칭을 신청하지 않거나, FSA 잔액을 연말에 그냥 소멸시키거나, HSA의 투자 기능을 모르는 경우가 흔합니다.
이 가이드는 미국 직장에서 제공하는 핵심 복리후생 항목을 한국어로 쉽게 설명하고, 재미동포 관점에서 꼭 챙겨야 할 포인트를 정리합니다.
건강보험 (Health Insurance)
미국 의료비는 세계 최고 수준이기 때문에, 회사가 제공하는 건강보험은 사실상 가장 큰 복리후생입니다. 대부분의 대기업은 직원 보험료 일부(평균 70~80%)를 부담해줍니다.
플랜 종류
- HMO (Health Maintenance Organization): 주치의(PCP)를 통해서만 전문의 진료 가능. 보험료는 저렴하지만 네트워크 밖 병원 이용 불가.
- PPO (Preferred Provider Organization): 주치의 없이도 전문의 직접 방문 가능. 보험료는 높지만 유연성이 큼. 한인 의사가 있는 클리닉을 직접 찾아가야 할 때 유리.
- HDHP (High-Deductible Health Plan): 공제액(deductible)이 높은 대신 보험료가 낮음. HSA 계좌 개설 가능.
💡 한인 체크포인트: 한국어 통역 서비스가 필요하다면, 가입 전 플랜의 의사 네트워크(provider directory)에서 Korean-speaking provider를 검색하세요. 특히 LA, 뉴욕, 시카고 지역 한인 의사들은 특정 보험만 받는 경우가 많습니다.
2026년 가족 보험 추가 시 비용 구조
배우자와 자녀를 회사 보험에 추가하면 보험료 차이가 큽니다. 일반적으로 직원 단독보험은 회사가 대부분 부담하지만, 가족 추가분은 직원이 더 많이 내는 구조입니다. 연간 가족 플랜 직원 부담액이 $5,000~$10,000을 넘는 경우도 흔합니다.
401(k) 퇴직연금: 무조건 가입
401(k)는 미국 직장인의 핵심 노후 준비 수단입니다. 세전 급여에서 자동으로 납부되므로 세금 절감 효과도 있습니다.
| 항목 | 2026년 기준 |
|---|---|
| 직원 연간 납입 한도 | $24,500 (2025년 대비 $1,000 인상) |
| 50세 이상 추가 납입(catch-up) | $8,000 추가 가능 |
| 60~63세 특별 추가 납입 | $11,250 추가 가능 (2026년 새 규정) |
회사 매칭(Employer Match): 절대 놓치지 마세요
많은 회사가 직원 납입액의 일부(예: 50% ~ 100%)를 무상으로 추가 납입해줍니다. 예를 들어 회사가 “직원 납입액의 50%를 급여의 6%까지 매칭”한다면, 연봉 $80,000 직원이 급여의 6% ($4,800)를 납입하면 회사가 $2,400을 추가로 적립해줍니다.
⚠️ 가장 흔한 실수: 입사 후 401(k) 가입을 미루는 것. 회사 매칭을 받지 못하는 기간은 사실상 급여 일부를 포기하는 것과 같습니다. 입사 당일 또는 첫 급여 전에 가입을 완료하세요.
한국 귀국 또는 이직 시 401(k) 처리
미국을 떠나거나 이직할 때 401(k) 처리 방법은 세 가지입니다.
- 새 회사의 401(k)로 롤오버(rollover): 세금 없이 이전 가능, 추천 방법
- IRA(개인 퇴직 계좌)로 롤오버: 역시 비과세 이전 가능
- 현금 인출(cash out): 소득세 + 10% 조기 인출 패널티 부과, 비추천
한국 귀국 후 미국 비거주자 상태에서 인출 시에도 세금·패널티가 동일하게 적용되니, 세무사와 상담 후 결정하세요.
HSA(건강저축계좌): 세금 혜택 최강 계좌
HDHP 플랜에 가입한 경우에만 개설 가능한 HSA는 미국 세제상 “3중 세금 혜택”을 가진 계좌입니다.
- ✅ 납입 시 세금 공제 (소득세 절감)
- ✅ 계좌 내 투자 수익 비과세
- ✅ 적격 의료비 지출 시 인출 비과세
| 항목 | 2026년 한도 |
|---|---|
| 개인 플랜 연간 납입 한도 | $4,400 |
| 가족 플랜 연간 납입 한도 | $8,750 |
| 55세 이상 추가 납입 | $1,000 추가 가능 |
💡 HSA의 장기 전략: HSA는 이월(rollover)이 됩니다. 연말에 사용하지 않은 금액이 소멸되지 않습니다. 젊을 때 의료비를 현금으로 내고 HSA를 투자용으로 쌓아두었다가, 은퇴 후 의료비에 사용하는 ‘노후 의료비 준비 계좌’로 활용하는 전략이 효과적입니다.
FSA(유연지출계좌): 연말 전 반드시 사용
FSA는 HSA와 달리 사용하지 않으면 연말에 소멸되는 구조입니다(Use-it-or-lose-it). HDHP가 아닌 일반 보험에 가입한 경우에도 사용할 수 있습니다.
| 항목 | 2026년 |
|---|---|
| 의료 FSA 연간 한도 | $3,400 |
| 사용처 | 병원비, 처방약, 안경, 치과, 침술, 심리상담 등 |
| 롤오버 한도 (회사 허용 시) | 최대 $660 이월 가능 (회사 정책에 따라 다름) |
2026년부터는 FSA/HSA 사용 가능 품목이 확대되었습니다. 구강관리 제품, 일부 미용 의료 관련 제품이 추가되었으니 플랜 제공사의 업데이트된 목록을 확인하세요.
기타 중요 복리후생
생명보험 및 장애보험
많은 회사가 연봉의 1~2배 상당의 생명보험(term life insurance)을 무료로 제공합니다. 추가 구매(supplemental)도 가능하며, 가족이 있는 경우 꼭 활용하세요. 장기 장애보험(Long-Term Disability)도 중요합니다.
유급 휴가 (PTO / Vacation)
미국은 법정 최소 유급 휴가가 없는 나라입니다. 회사마다 정책이 다르므로, 입사 전 PTO(Paid Time Off) 일수와 병가(sick leave) 정책을 반드시 확인하세요. 한국 기준으로 적게 느껴질 수 있으니 협상 시 고려할 요소입니다.
통근비 혜택 (Commuter Benefits)
세전 급여로 대중교통 패스나 주차비를 납부할 수 있습니다. 2026년 월 한도는 대중교통 $325, 주차 $325입니다.
교육비 지원 (Tuition Assistance)
연간 최대 $5,250까지 교육비를 세금 혜택 형태로 지원받을 수 있습니다. 미국 학위 취득을 계획 중이라면 반드시 회사 정책을 확인하세요.
재미동포 직장인 복리후생 체크리스트
✅ 입사 첫 달 체크리스트:
- □ 건강보험 플랜 선택 (네트워크 내 한인 의사 확인)
- □ 401(k) 가입 및 회사 매칭 받기 위한 최소 납입률 설정
- □ HSA 또는 FSA 개설 (HDHP 여부 확인)
- □ 생명보험·장애보험 수혜자(beneficiary) 지정
- □ 개방 등록(Open Enrollment) 기간 달력에 표시
- □ PTO·병가 정책 확인 및 한국 방문 계획 반영
Q&A: 자주 묻는 질문
Q: 영주권이나 시민권이 없어도 회사 복리후생을 받을 수 있나요?
A: 네. H-1B, L-1 등 취업 비자로 합법적으로 일하는 경우에도 회사 복리후생을 동등하게 받을 수 있습니다. 401(k)도 마찬가지입니다.
Q: 401(k)에 납입하면 한국 세금 신고 시에도 신고해야 하나요?
A: 한국에 세금 신고 의무가 있는 경우(예: 한국 국적자이며 일정 소득 기준 충족), 해외 금융 계좌 신고 의무가 생길 수 있습니다. 세무사와 확인하세요.
Q: 비자 만료로 미국을 떠나야 할 때 건강보험은 어떻게 되나요?
A: 퇴직 또는 비자 만료로 회사 보험이 종료되면 COBRA를 통해 최대 18개월 연장 가능하지만 비용이 매우 비쌉니다. 한국 귀국 전 단기 여행자 보험으로 전환하는 것이 합리적일 수 있습니다.
면책 고지: 이 글은 일반적인 정보 제공 목적으로 작성되었으며, 금융·세무·법률 자문이 아닙니다. 개인 상황에 따라 다를 수 있으니 HR 담당자, 재정 어드바이저, 또는 세무사와 상담하시기 바랍니다.