미국 주택 구매 완전 가이드: 모기지 사전승인부터 클로징까지
2026년 7월 기준 미국 모기지 금리 6.43%, 중간 주택가격 $429,300. 영주권자·비자 소지자(H-1B, L-1 등) 모기지 자격부터 계약금 지원, 클로징 비용, 재산세 비교(캘리포니아·텍사스·뉴욕)까지 — 한인 최초 주택 구매자를 위한 완전 실용 가이드.
2026년 미국 주택 시장 현황
2026년 7월 현재 미국 주택 시장은 다음과 같은 특징을 보입니다.
- 모기지 금리: 30년 고정 모기지 금리가 약 6.4~6.7% 수준에서 형성되고 있습니다. 2022년 고점(7.8%) 대비 낮아졌지만 여전히 높은 편입니다.
- 주택 가격: 전미 중간(Median) 주택 가격은 약 41만 달러 수준입니다. 캘리포니아, 뉴욕 등 한인 밀집 지역은 이보다 훨씬 높습니다.
- 재고 부족: 전국적으로 주택 공급이 수요를 따라가지 못하고 있어, 좋은 매물은 빠르게 소진됩니다.
- 6월 기준 거래량: 모기지 부담에도 불구하고 대기 수요가 많아 양도 거래(pending home sales)는 7개월 연속 증가세입니다.
지역별 중간 주택 가격 참고 (2026년 상반기)
• 캘리포니아(LA·오렌지 카운티): $85만~$120만+
• 뉴욕(맨해튼 제외 퀸즈·롱아일랜드): $55만~$80만
• 텍사스(달라스·오스틴): $38만~$52만
• 조지아(아틀랜타): $35만~$45만
• 버지니아(노던 버지니아): $55만~$75만
※ 공식 확인 필요 — 지역·동네·매물 유형에 따라 차이가 큽니다.
미국 주택 구매 10단계 프로세스
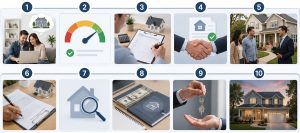
1단계: 재정 점검과 준비
집을 사기 전에 먼저 내 재정 상태를 점검해야 합니다.
- 신용점수(Credit Score) 확인: AnnualCreditReport.com에서 무료 조회 가능. 컨벤셔널 모기지는 최소 620점, FHA는 580점이 기준이지만, 좋은 금리를 받으려면 740점 이상을 목표로 하세요.
- 부채비율(DTI) 계산: 월 부채 상환액 ÷ 월 총소득 = DTI. 대부분 대출 기관에서 DTI 43% 이하를 요구하며, 36% 이하면 유리합니다.
- 계약금(Down Payment) 준비: 컨벤셔널 3~20%, FHA 3.5%, VA(군인) 0%, USDA(농촌 지역) 0%.
2단계: 모기지 사전 승인(Pre-Approval) 받기
집을 보러 다니기 전에 반드시 모기지 사전 승인서(Pre-Approval Letter)를 받아야 합니다. 사전 승인이 없으면 좋은 매물에서 오퍼조차 쓸 수 없습니다.
- 신청에 필요한 서류: 최근 2년치 W-2 또는 세금 신고서, 최근 2개월 은행 잔고 증명, 최근 30일 급여 명세서(Pay Stub), 재직 증명서
- 여러 대출 기관(은행, Credit Union, 모기지 브로커)에서 비교 견적을 받으세요. 45일 이내 여러 번 조회해도 신용점수에 미치는 영향은 최소화됩니다.
한인 이민자 모기지 팁:
• 영주권자와 시민권자는 동일하게 모기지를 받을 수 있습니다.
• H-1B, L-1 등 취업비자 소지자도 모기지 가능합니다. 단, 비자 만료일이 최소 1~3년 이상 남아있어야 하며, 한국에서의 신용 기록(해외 신용 이력)을 인정해주는 일부 프로그램(예: Stilt, Nova Credit 파트너십 은행)을 활용할 수 있습니다.
• ITIN(납세자번호)만 있어도 일부 모기지 대출이 가능합니다 (ITIN Loan — 대출 조건이 더 까다롭고 금리가 높음).
3단계: 바이어 에이전트 선임
2024년 NAR(전미 부동산협회) 합의 이후 중요한 변화가 생겼습니다: 바이어는 이제 자신의 에이전트와 계약서(Buyer Representation Agreement)에 서명해야 하며, 에이전트 수수료 방식이 바뀌었습니다. 셀러가 바이어 에이전트 비용을 자동으로 부담하는 관행이 없어지고, 협상 사항이 되었습니다. 오퍼를 쓸 때 셀러에게 바이어 에이전트 비용 부담을 요청할 수 있습니다.
한인 바이어 에이전트를 찾는 방법: 한인 부동산 협회(KAREC, Korean American Real Estate Committee), 한인 커뮤니티 추천, 지역 한인 업소록 등을 활용하세요.
4단계: 집 보기(House Hunting)
원하는 조건(예산, 학군, 통근 거리, 방 개수 등)을 명확히 정하고 Zillow, Realtor.com, Redfin 등으로 사전 리서치한 뒤 에이전트와 함께 방문합니다. 한국과 달리 미국 주택은 학군(School District)이 집값에 큰 영향을 줍니다. GreatSchools.org에서 학교 등급을 미리 확인하세요.
5단계: 오퍼 제출
마음에 드는 집을 찾으면 에이전트를 통해 Purchase Offer를 씁니다. 주요 내용:
- 오퍼 가격 (리스팅 가격 대비 얼마나 올릴지/내릴지)
- Earnest Money Deposit (선의의 계약금, 보통 1~3%)
- 클로징 날짜
- 컨틴전시(Contingency): 홈 인스펙션 후 협상권, 대출 불발 시 취소권 등
6단계: 홈 인스펙션(Home Inspection)
오퍼가 수락되면 반드시 독립 홈 인스펙터를 고용하세요. 비용은 $350~$600 정도이며, 지붕, 배관, 전기, 냉난방, 구조물, 해충 등을 종합 점검합니다. 문제가 발견되면 가격 재협상이나 수리 요구를 할 수 있습니다.
7단계: 대출 심사 및 감정평가(Appraisal)
모기지 대출 기관이 독립된 감정사(Appraiser)를 보내 집의 실제 시장 가치를 평가합니다. 감정가가 오퍼 가격보다 낮으면(Low Appraisal) 대출이 줄거나 재협상이 필요합니다. 비용은 $400~$600으로 바이어가 부담합니다.
8단계: 클로징(Closing)
클로징 당일 제목회사(Title Company) 또는 부동산 변호사 사무실에서 계약서에 서명하고 잔금을 치릅니다.
| 클로징 비용 항목 | 대략적 비용 |
|---|---|
| 대출 신청 수수료(Origination Fee) | 대출금의 0.5~1% |
| 감정 수수료(Appraisal) | $400~$600 |
| 타이틀 보험(Title Insurance) | $500~$1,500 |
| 재산세 선납(Escrow Prepaid) | 2~6개월치 |
| 홈오너스 보험(첫해 선납) | $1,000~$3,000 |
| Recording Fee 등 기타 | $500~$1,000 |
| 총 클로징 비용 (일반적) | 매입가의 2~5% |
미국 주택을 위한 모기지 종류 비교
| 종류 | 최소 계약금 | 최소 신용점수 | 적합 대상 |
|---|---|---|---|
| Conventional | 3~20% | 620 | 신용 좋은 일반 구매자 |
| FHA | 3.5% (580점), 10% (500점) | 500 | 첫 구매자, 낮은 신용점수 |
| VA | 0% | 없음(대출기관별) | 현역/제대 군인, 배우자 |
| USDA | 0% | 640 | 농촌/소도시 저~중소득 구매자 |
첫 미국 주택 구매자 지원 프로그램
- 주별 첫 구매자 지원 프로그램: 대부분 주(州)에서 계약금 지원(DPA — Down Payment Assistance), 저금리 대출 등을 운영합니다. HUD.gov에서 주별 프로그램을 검색하세요.
- 2026년 First-Time Homebuyer Tax Credit: 의회에서 논의 중인 첫 구매자 세금 공제 법안 상황을 주시하세요 (공식 확인 필요).
- 연방 FHA 에너지 효율 모기지(EEM): 에너지 절약 개조 비용을 모기지에 포함 가능.
미국 주택 구매 핵심 팁
꼭 기억하세요
1. 학군 미리 조사: Niche.com, GreatSchools.org에서 자녀가 다닐 학교 등급 확인
2. HOA 조심: 콘도·타운하임은 HOA(관리비)가 월 $300~$1,000+인 경우도 있습니다. 예산에 반드시 포함
3. 재산세(Property Tax) 확인: 텍사스는 재산세율이 높아(약 1.5~2.5%) 체감 보유 부담이 큼
4. 홈오너스 보험 필수: 대출 기관이 요구하며, 플로리다·캘리포니아 등은 보험료가 급등 중
5. 감정 독립 유지: 에이전트의 압박에 흔들리지 말고, 인스펙션과 감정결과를 냉정하게 검토하세요
6. 비상금 유지: 클로징 후에도 긴급 수리비 등을 대비해 주택가의 1~3%를 별도로 유지하세요
자주 묻는 질문 (FAQ)
Q. 영주권 없이 취업비자(H-1B)로 미국 주택을 살 수 있나요?
A. 네, 가능합니다. 대부분의 모기지 대출 기관은 합법적으로 체류 중인 외국인(Non-Permanent Resident Alien)에게 모기지를 제공합니다. 다만 비자 만료일이 충분히 남아있어야 하고, 취업 안정성 및 소득 증명이 중요합니다.
Q. 계약금을 한국에서 해외 송금해 와도 되나요?
A. 가능합니다. 다만 대출 기관은 자금 출처(Source of Funds)를 증명하도록 요구합니다. 한국 은행 잔고 증명, 환전 기록, 송금 기록을 준비해두세요. 10,000달러 이상 입금 시 은행이 자동 보고하는 것은 일반적인 절차입니다.
Q. 미국 주택을 사면 세금 혜택이 있나요?
A. 모기지 이자(Mortgage Interest Deduction)와 재산세(State and Local Tax, SALT, 2026년 현재 $40,000 한도)를 연방 세금 신고 시 항목별 공제(Itemize)할 수 있습니다. CPA에게 자신의 상황에 맞는 절세 방법을 상담하세요.
Q. 오퍼가 여러 번 거절되면 어떻게 하나요?
A. 경쟁이 치열한 시장에서는 흔한 일입니다. 오퍼 가격 상향, 에스크로 기간 단축, 컨틴전시 최소화, 판매자에게 감사 편지(Personal Letter) 쓰기 등 전략을 에이전트와 협의하세요. 단, 인스펙션 컨틴전시는 포기하지 않는 것을 권장합니다.
면책 조항: 이 글은 일반적인 정보 제공 목적으로 작성되었으며 재정·법률 조언을 대체하지 않습니다. 개인 상황에 따라 다를 수 있으므로 공인 모기지 전문가(NMLS), 공인 부동산 에이전트, CPA와 반드시 상담하세요.
출처