2026년 미국 자동차 보험 가이드: 이민자·유학생·새 거주자가 알아야 할 모든 것
미국에서 자동차 보험은 법적 의무입니다. 책임보험·충돌보험·종합보험의 차이, 2026년 평균 비용 월 $208, 이민자 신용 이력 없이 가입하는 법, 한국 운전 경력 인정, 보험료 낮추는 10가지 방법까지 재미동포를 위해 총정리합니다.
미국 자동차 보험이 의무인 이유
미국에서 자동차 보험은 법적 의무입니다. 캘리포니아, 텍사스, 뉴욕, 뉴저지 등 모든 주에서 최소한의 책임보험(Liability Insurance) 가입을 의무화하고 있습니다. 보험 없이 운전하다 적발되면 벌금, 면허 정지, 차량 압수로 이어질 수 있으며, 사고 시 손해 배상 책임을 전액 개인이 져야 합니다.
또한 자동차 할부 대출(Auto Loan)이나 리스(Lease)를 이용 중이라면, 대출 기관이나 딜러십이 종합 보험(Comprehensive) + 충돌 보험(Collision) 의무 가입을 요구합니다.
자동차 보험의 주요 항목 이해하기
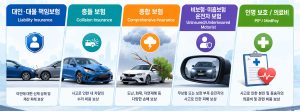
1. 대인·대물 책임보험 (Liability Insurance) — 법적 의무
사고 시 상대방의 신체 피해(Bodily Injury)와 재산 피해(Property Damage)를 커버합니다. 표기는 보통 25/50/25 형태로:
- 첫 번째 숫자 ($25,000): 1인 신체 피해 한도
- 두 번째 숫자 ($50,000): 사고 1건 전체 신체 피해 한도
- 세 번째 숫자 ($25,000): 재산 피해 한도
최소 한도는 법적 요건만 충족하지만, 실제 사고 시 비용이 이를 초과하면 나머지는 본인 부담이 됩니다. 최소 100/300/100 이상을 권장하는 이유입니다.
2. 충돌 보험 (Collision Insurance)
내 차가 다른 차나 물체와 충돌했을 때 내 차 수리 비용을 커버합니다. 할부 차량이라면 필수이며, 오래된 저가 차량(차량 가치 < 디덕터블+보험료)이라면 선택사항입니다.
3. 종합 보험 (Comprehensive Insurance)
충돌 외 원인 — 도난, 자연재해(홍수·우박·낙뢰), 동물 충돌, 화재, 파손 행위 등으로 인한 차량 피해를 커버합니다. 신차나 고가 차량에 필수입니다.
4. 비보험·미흡보험 운전자 보험 (Uninsured/Underinsured Motorist, UM/UIM)
상대 운전자가 보험이 없거나 한도가 부족할 때 내 손해를 커버합니다. 미국에서 무보험 운전자 비율이 높은 주(캘리포니아, 텍사스 등)에서는 매우 중요한 항목입니다.
5. 인명 보호 / 의료비 (PIP / MedPay)
사고 시 내 신체 피해와 차 탑승자 의료비를 커버합니다. 특히 PIP(Personal Injury Protection)는 과실 여부와 관계없이 커버되며, 뉴저지·플로리다 등 ‘무과실 주(No-Fault State)’에서는 의무 항목입니다.
| 커버 항목 | 법적 의무 여부 | 추천 여부 |
|---|---|---|
| 책임보험 (Liability) | ✅ 모든 주 의무 | ✅ 필수, 최소 100/300/100 |
| 충돌 보험 (Collision) | 할부·리스 시 의무 | ✅ 신차·할부 필수 |
| 종합 보험 (Comprehensive) | 할부·리스 시 의무 | ✅ 신차·고가 차 필수 |
| UM/UIM | 일부 주 의무 | ✅ 강력 권장 |
| PIP/MedPay | 무과실 주 의무 | ✅ 권장 |
| 렌터카 커버 | 선택 | ○ 여행 잦으면 유용 |
| 긴급출동 (Roadside Assistance) | 선택 | ○ 연 $30~50로 편리 |
2026년 미국 자동차 보험 평균 비용
2026년 기준 미국 평균 자동차 보험료는 다음과 같습니다.
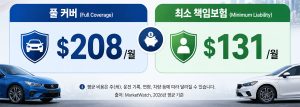
| 커버 유형 | 월 평균 | 연 평균 |
|---|---|---|
| 풀 커버(Full Coverage) | $208 | $2,496 |
| 최소 책임보험(Minimum) | $131 | $1,572 |
이민자·외국인 운전자의 경우 미국 내 신용 이력이 없고 운전 기록도 공유가 안 되어 초반에 보험료가 더 높을 수 있습니다. 그러나 사고 없이 미국에서 1~2년 이상 운전하면 보험료가 점차 낮아집니다.
이민자·유학생을 위한 보험 가입 팁
국제 운전 경력 인정받기
일부 보험사는 한국에서의 무사고 운전 경력을 인정해 줍니다. 가입 시 한국 운전면허 보유 기간과 무사고 경력을 서류로 증명하면 할인을 받을 수 있습니다. 이를 인정하는 대표적인 보험사는 State Farm, Farmers 등입니다.
이민자 친화적 보험사 비교
| 보험사 | 외국인 드라이버 월 평균 | 특징 |
|---|---|---|
| State Farm | $93 (풀 커버 기준) | 외국 경력 인정, 에이전트 한국어 일부 지원 |
| Progressive | $102 | 온라인 견적 편리, 다양한 할인 |
| Farmers | $122 | 번들 할인(자동차+주택), 에이전트 상담 |
| GEICO | $130대 | 온라인·앱 편리, 가격 경쟁력 |
| Allstate | $140대 | 에이전트 서비스 강점 |
한인 에이전트 활용
영어가 불편하신 분들은 한인 보험 에이전트를 통해 가입하는 것이 실수를 줄이는 데 도움이 됩니다. 한인 커뮤니티 앱(미주중앙일보, 한인타운 커뮤니티)이나 지역 한인 상공회의소에서 한인 에이전트 정보를 찾을 수 있습니다. 단, 에이전트가 특정 보험사만 판매하는 경우 독립 에이전트(Independent Agent)를 통해 여러 보험사를 비교하는 것이 유리합니다.
보험료를 낮추는 10가지 방법
- 번들 할인(Bundling): 자동차 + 주택/렌터 보험을 같은 회사에서 가입하면 10~25% 할인
- 무사고 할인(Good Driver Discount): 3~5년 무사고·무위반 유지 시 적용
- 선납 할인(Paid-in-Full Discount): 연간 보험료 일시납 시 5~10% 할인
- 테렉매틱(Telematics) 프로그램: State Farm의 Drive Safe & Save, Progressive의 Snapshot 등 주행 패턴 분석 앱으로 안전 운전 시 할인
- 디덕터블 높이기: $500 → $1,000으로 높이면 월 보험료 10~20% 감소 (단, 사고 시 자부담 증가)
- 신용 점수 관리: 대부분의 주에서 신용 점수가 보험료에 영향. 크레딧 스코어 높이면 보험료 낮아짐
- 학생 우수 성적 할인(Good Student): GPA 3.0 이상 대학생 자녀 보험에 적용
- 방어 운전 교육 수료: 5~10% 할인 가능
- 멀티 차량 할인: 가족이 차량 2대 이상 같은 보험사에 등록
- 매년 견적 비교: 보험 갱신 전 최소 3~4개 보험사 견적 비교
보험 가입·갱신 전 체크리스트
☑ 내 주(State) 최소 의무 보험 한도 확인
☑ 차량 가치 vs 디덕터블 비교 (오래된 차라면 충돌보험 필요성 재검토)
☑ 최소 3개 이상 보험사 견적 비교 (온라인 비교: The Zebra, NerdWallet)
☑ 한국 운전 경력 서류 준비 (일부 보험사 인정)
☑ 번들 할인(자동차+주택/렌터 보험) 가능 여부 확인
☑ 커버리지 공백(Coverage Gap) 없도록 기존 보험 해지 전 새 보험 시작
사고 났을 때 해야 할 일
미국에서 교통사고가 났을 때 당황하지 않도록 순서를 미리 알아두세요.
- 안전 확보: 부상자 있으면 즉시 911 신고
- 경찰 신고: 경미한 사고도 경찰 리포트(Police Report) 받아두는 것이 나중에 유리합니다.
- 정보 교환: 상대방 이름·연락처·보험사·정책 번호·운전면허 번호·차량 번호판
- 현장 사진 촬영: 차량 손상, 주변 환경, 도로 상황을 다각도로 촬영
- 목격자 연락처 확보
- 보험사 신고: 사고 당일 또는 익일 이내 본인 보험사에 신고. 지연 신고는 보상 거절 사유가 될 수 있습니다.
- 의료 치료 기록 보관: 부상이 있다면 반드시 병원 치료 후 기록을 모두 보관
자주 묻는 질문 (FAQ)
Q1. 한국 국제 운전 면허증으로 미국에서 운전하고 보험 가입이 되나요?
A. 대부분의 주에서 입국 후 일정 기간(주에 따라 30일~1년)은 국제 운전면허증으로 운전 가능하며, 보험 가입도 됩니다. 그러나 장기 거주 시에는 해당 주의 운전면허로 교체해야 하며, 이를 기반으로 보험도 재가입하는 것이 일반적입니다.
Q2. 신용 점수 없이도 자동차 보험을 가입할 수 있나요?
A. 네, 신용 점수가 없어도 보험 가입은 가능합니다. 다만 신용 이력이 없으면 보험료가 더 높게 책정될 수 있습니다. 크레딧 카드를 개설하고 성실히 사용해 신용 점수를 쌓는 것이 장기적으로 보험료를 낮추는 길입니다.
Q3. 우버·리프트(Rideshare) 드라이버는 특별한 보험이 필요한가요?
A. 네, 필수입니다. 일반 개인 자동차 보험은 영리 목적 운전(승객 운송)을 커버하지 않습니다. 우버·리프트 드라이버는 반드시 리드쉐어 보험(Rideshare Insurance) 또는 상업용 보험을 별도 추가해야 합니다.
Q4. 보험 없이 몇 달이라도 운전해도 되나요?
A. 절대 안 됩니다. 미국 모든 주에서 무보험 운전은 불법입니다. 사고 없이 적발돼도 벌금과 면허 정지가 가능하며, 사고 발생 시 민사 소송과 막대한 손해 배상 책임을 개인이 져야 합니다.
면책 고지: 이 글은 일반적인 정보 제공 목적입니다. 보험료와 약관은 보험사·주·개인 상황에 따라 다릅니다. 가입 전 반드시 보험사 또는 공인 보험 에이전트에게 상세 내용을 확인하시기 바랍니다.