미국에서 재난 발생 후 연방정부 주택 담보 대출 및 주택 수리 지원 가이드
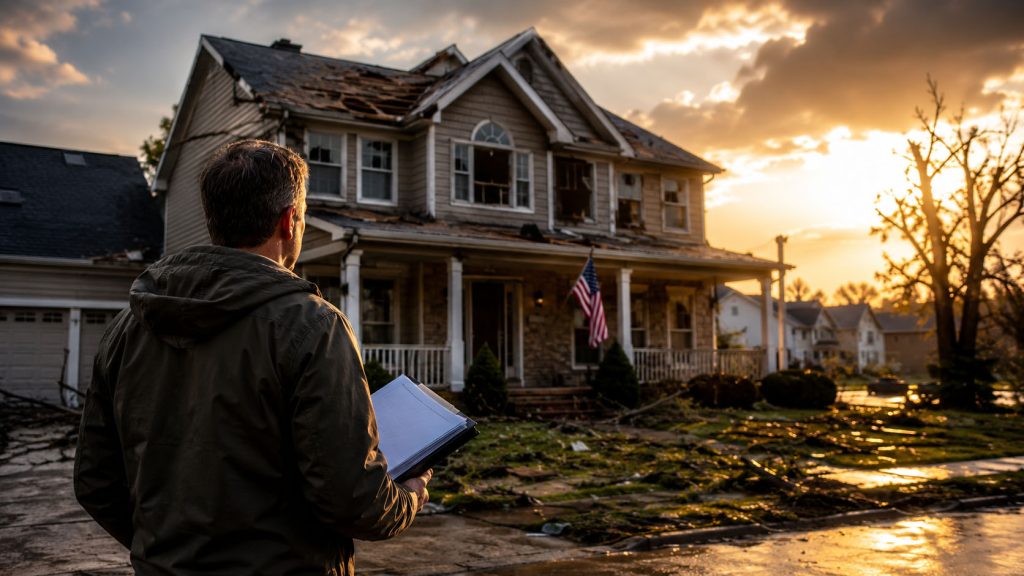
허리케인, 산불, 홍수, 토네이도와 같은 자연재해로 인한 피해는 한 가정의 가장 큰 자산인 집을 한순간에 무너뜨립니다. 텍사스 휴스턴에서 21년째 자영업을 하며 허리케인 하비(2017), 윈터스톰 우리(2021), 그리고 2025년 일련의 홍수까지 직접 겪고 이 곳 동포들의 복구 과정을 옆에서 지켜본 사실을 말하자면, 재난 후 회복의 성패는 첫 60일 안에 어떤 연방 프로그램을 어떻게 조합해 신청했느냐에서 거의 결정됩니다.
이 글은 대통령 재난선포가 내려진 지역의 주택 소유자·세입자가 활용할 수 있는 핵심 연방 프로그램을 한 자리에 모아 정리한 가이드입니다.
📖 글 안의 약어를 클릭하면 용어 사전으로 이동해 정의를 확인할 수 있습니다.
가장 먼저 해야 할 일 — FEMA 등록 (골든타임 60일)
어떤 연방 지원이든 출발점은 FEMA(연방재난관리청, Federal Emergency Management Agency) 등록입니다.
- 등록처: DisasterAssistance.gov / 1-800-621-3362 / FEMA 모바일 앱
- 기한: 대통령 재난선포일로부터 60일 이내 (연장될 수 있으나 의지하지 마세요)
- FEMA가 직접 제공하는 개인 및 가구 지원금(IHP, Individuals and Households Program) 은 임시 거처비·필수 수리비를 보조하지만, 2026년 기준 최대 한도가 약 $43,600 수준이라 큰 피해에는 턱없이 부족합니다.
🔑 결정적 팁 — FEMA 등록 후 SBA 대출 신청서를 자동 송부받게 되는데, 대출을 받을 의사가 없더라도 반드시 제출해야 합니다. SBA에서 “부적격” 판정이 나야 비로소 FEMA의 추가 보조금(Other Needs Assistance)을 받을 자격이 생기기 때문입니다. “대출은 싫어서 안 냈더니 보조금도 안 나오더라” — 가장 흔하게 후회하는 사례입니다.
SBA 재난 주택 대출(Home Disaster Loan) — 가장 큰 규모의 핵심 프로그램
이름만 보면 소상공인 기관이지만, SBA(Small Business Administration) 가 사실은 재난 피해 개인 주택 소유자와 세입자에게 가장 큰 규모의 대출을 제공하는 기관입니다.
대출 한도 (2024년 인상된 기준 — 2026년 현재 유효)
| 용도 | 한도 |
|---|---|
| 주택 수리/재건축(실거주 주거지) | 최대 $500,000 |
| 개인 재산(가구, 의류, 차량 등) | 최대 $100,000 |
| 재해 완화(Mitigation) 추가 대출 | 검증된 물리적 피해액의 최대 20% 추가 |
조건
- 이자율: 연 8% 이하 — 다른 금융기관에서 신용 대출이 불가능한 경우 연 4% 이하
- 상환 기간: 최대 30년 고정금리
- 용도 제한: 보험으로 보상받지 못한 부분만 가능 (중복 보상 금지)
- 신청 기한: 재난선포일로부터 60일 이내(물리적 피해 대출 기준)
잘 알려지지 않은 강력한 혜택: 기존 모기지 재융자
신용을 다른 곳에서 얻을 수 없고 상당한 피해를 입은 경우, SBA는 기존 주택 모기지의 일부 또는 전부를 재융자(refinance) 해 줄 수 있습니다. 피해 복구와 동시에 월 상환액을 낮추는 강력한 옵션인데, 신청 시 적극적으로 문의해야 안내받을 수 있습니다.
재해 완화(Mitigation) 추가 대출: 한국인이 가장 많이 놓치는 부분
피해액이 $200,000으로 산정됐다면, 추가로 $40,000(=20%) 까지 향후 재해 예방 용도로 더 받을 수 있습니다. 침수 방지 펌프, 강풍용 셔터, 지붕 보강, 지반 강화 등이 대상입니다. 신청서에 “mitigation 옵션을 원합니다” 라고 명시해야 검토됩니다.
FHA Section 203(h) — 무계약금 재건축 모기지
미주택도시개발부(HUD, Department of Housing and Urban Development) 산하 FHA(Federal Housing Administration)가 운영하는 이 프로그램은 집이 완전히 파괴되거나 심각하게 훼손된 피해자에게 계약금 없이 100% 융자로 새 집을 구입하거나 재건축할 수 있게 해줍니다.
주요 혜택
- 계약금(Down Payment) 0% — 100% 융자 가능 (일반 FHA가 3.5% 계약금을 요구하는 것과 대조)
- 신용점수 요건도 일반 FHA보다 유연하게 적용
- 1가구 주택(주거지)에 한정
- FHA 승인 대출기관을 통해 Direct Endorsement 방식으로 비교적 신속 처리
자격 요건
- 대통령 재난선포 지역의 주택이 파괴되거나 심각하게 손상되어야 함 — 단순 수리 가능한 수준은 불가
- 신청 기한: 재난선포일로부터 1년 이내 대출기관에 모기지 보험 신청서 제출
주의사항
모기지 보험료(MIP, Mortgage Insurance Premium)는 별도 부담입니다. 선납 보험료(UFMIP)는 대출에 포함시킬 수 있지만, 월 보험료는 매월 모기지 상환금에 추가됩니다. 그래도 계약금 부담 없이 새 집을 얻는다는 점에서 압도적으로 유리한 조건입니다.
USDA Section 504 — 농촌 지역 저소득층 전용 최강 조건
농촌 지역에 거주하고 매우 저소득(Very-Low-Income)에 해당한다면, USDA Rural Development의 Section 504가 가장 유리합니다. 텍사스·조지아·캐롤라이나·미시시피 등 농촌 카운티 거주자라면 반드시 확인해야 합니다.
일반 504 프로그램
- 대출: 최대 $40,000, 연 1% 고정금리, 20년 상환
- 보조금(Grant, 상환 불요): 62세 이상 어르신 한정, 최대 $10,000 (안전·보건 위험 제거 용도)
- 대출과 보조금을 결합하면 최대 $50,000까지 가능
재난 전용 504 파일럿 프로그램
2022년 이후 대통령 재난선포로 손상된 주택을 위한 별도 파일럿 프로그램이 운영되고 있어, 재난 관련 피해 복구에 특화되어 있습니다. 농촌 지역 자가 거주 소유자로서 소득 한도를 충족하는 분이 대상입니다.
자격 확인 팁
내 주소가 “농촌(rural)” 으로 분류되는지는 USDA의 Property Eligibility Map에서 확인할 수 있습니다. 의외로 대도시 외곽 소도시들도 농촌으로 분류되는 경우가 많습니다.
Fannie Mae / Freddie Mac 모기지 포베어런스(Forbearance) — 즉시 가능한 호흡
모기지 포베어런스(Mortgage Forbearance)는 일시적인 재정적 어려움을 겪고 있는 주택 소유자를 돕기 위해, 대출 기관(모기지 회사)과 합의하여 일정 기간 동안 모기지 상환을 일시적으로 중단하거나 월 상환액을 줄여주는 제도입니다. 주로 실직, 질병, 이혼, 자연재해 등 예기치 못한 상황으로 인해 당장 모기지를 납부하기 힘들 때 주택 압류(Foreclosure)를 막기 위해 사용됩니다.
현재 보유 중인 모기지가 Fannie Mae 또는 Freddie Mac 소유라면(미국 모기지의 약 70%) 재난 발생 시 매우 강력한 보호를 받을 수 있습니다.
핵심 혜택
- 최대 12개월 모기지 납입 유예
- 연체료(late fee) 면제
- 압류(foreclosure) 절차 일시 중단
- 신용정보기관(Credit Bureau)에 부정적 보고 없음
포베어런스 종료 후 옵션
- 납입 유예 연기(Payment Deferral) — 유예된 금액을 모기지 만기에 일시 상환
- 분할 상환 플랜(Repayment Plan) — 월별 분할로 점진적 회수
- 대출 조건 변경(Loan Modification) — 금리·기간 자체를 재조정
연락처
Fannie Mae 1-855-HERE2HELP(1-855-437-3243). 본인 모기지가 어느 기관 소유인지는 Fannie Mae와 Freddie Mac의 Loan Lookup 도구에서 확인 가능합니다.
📌 2026년 2월, 캘리포니아 주지사 뉴섬은 2025년 LA 산불 피해자들에게 캘리포니아 AB 238법이 요구하는 12개월에 더해 추가 90일 이상 포베어런스를 160개 이상 금융기관이 제공하기로 합의했다고 발표했습니다. 주별·재난별로 추가 보호 조치가 발동되는 경우가 많으므로 주 정부 홈페이지도 함께 확인하세요.
프로그램 한눈에 비교
| 프로그램 | 운영 기관 | 최대 한도 | 이자율 | 신청 기한 | 핵심 특징 |
|---|---|---|---|---|---|
| IHP 보조금 | FEMA | ~$43,600 | 보조금(상환 불요) | 60일 | 임시 거처·기본 수리 |
| 재난 주택 대출 | SBA | $500,000 + $100,000 | 4~8% | 60일 | 가장 큰 규모, 기존 모기지 재융자 가능 |
| Section 203(h) | FHA/HUD | 지역별 FHA 한도 | 시중 모기지 금리 | 1년 | 계약금 0% |
| Section 504 (재난) | USDA | $40,000 + $10,000 | 1% 고정 | 별도 공지 | 농촌·저소득층 한정 |
| 모기지 포베어런스 | Fannie/Freddie | 12개월 납입 유예 | 해당 없음 | 즉시 신청 | 신용점수 보호 |
신청 순서와 실전 팁 — 첫 7일이 결정한다
Day 0~3 (재난 발생 직후)
- 안전 확보 후 즉시 모든 피해를 사진·동영상으로 기록. 가구 라벨, 시리얼 번호, 영수증까지.
- 보험사에 청구 시작. 보험 청구번호는 모든 연방 신청서에 필수.
- 모기지 서비서(servicer)에게 즉시 연락. 포베어런스는 자동 적용되지 않고 본인 요청이 필요합니다.
Day 4~14 (등록)
- FEMA 등록 (DisasterAssistance.gov)
- SBA 신청서 자동 발송 시 즉시 제출 — FEMA·SBA 동시 신청 가능
- 모기지가 Fannie/Freddie 소유면 포베어런스 요청
Day 15~60 (대출 결정)
- SBA 심사 결과에 따라 — 승인이면 협상(20% mitigation 추가 요청), 거부면 FEMA ONA 추가 보조금 신청
- 집이 전파됐다면 FHA 203(h) 도 병행 — 신청 기한이 1년으로 길어서 천천히
- 농촌 거주자라면 USDA 504 추가 신청
알아두면 좋은 추가 팁
- 연방기관은 선수수료(upfront fee)를 절대 요구하지 않습니다. “신청 대행해 드릴게요, 수수료만 먼저” 류는 100% 사기입니다.
- 연방 재난선포 지역의 미보상 피해는 세금 공제(Form 4684) 가능 — 회계사에 반드시 문의하세요.
- 신청 서류는 클라우드에 백업 — 집이 두 번 무너지면 종이 서류도 사라집니다.
- 영어가 불편하다면 FEMA 핫라인에서 한국어 통역을 요청하세요(“Korean interpreter, please”).
마치며 — 사다리는 여러 개, 빠짐없이 챙겨야
재난은 갑작스럽게 닥치지만, 미국 연방정부가 마련해 둔 주택 복구 사다리는 의외로 촘촘합니다. 핵심은 두 가지입니다.
첫째, 재난선포 직후 60일 골든타임 안에 FEMA 등록과 SBA 신청을 동시 진행할 것.
둘째, 본인 상황(소득·거주 카운티·모기지 소유자·피해 정도)에 맞는 프로그램을 중복 활용할 것 — SBA 대출 + FHA 203(h) + 모기지 포베어런스를 동시에 운용하는 가구가 가장 빨리 일어섭니다.
어렵게 일군 우리 집을 다시 세우는 길 — 정부가 내미는 사다리를 단 한 개도 놓치지 마시기 바랍니다.
참고 자료
- FEMA Assistance and SBA Disaster Loans
- SBA Disaster Assistance
- SBA Physical Damage Loans
- HUD Section 203(h) Mortgage Insurance for Disaster Victims
- USDA Single Family Housing Repair Loans & Grants
- USDA Section 504 Disaster Home Repair Grants
- FHFA Disaster Assistance
- Freddie Mac Disaster Relief
- Mortgage Help and Home Repair Loans After a Disaster – USAGov
- Disaster Assistance.gov – Home and Personal Property Disaster Loans