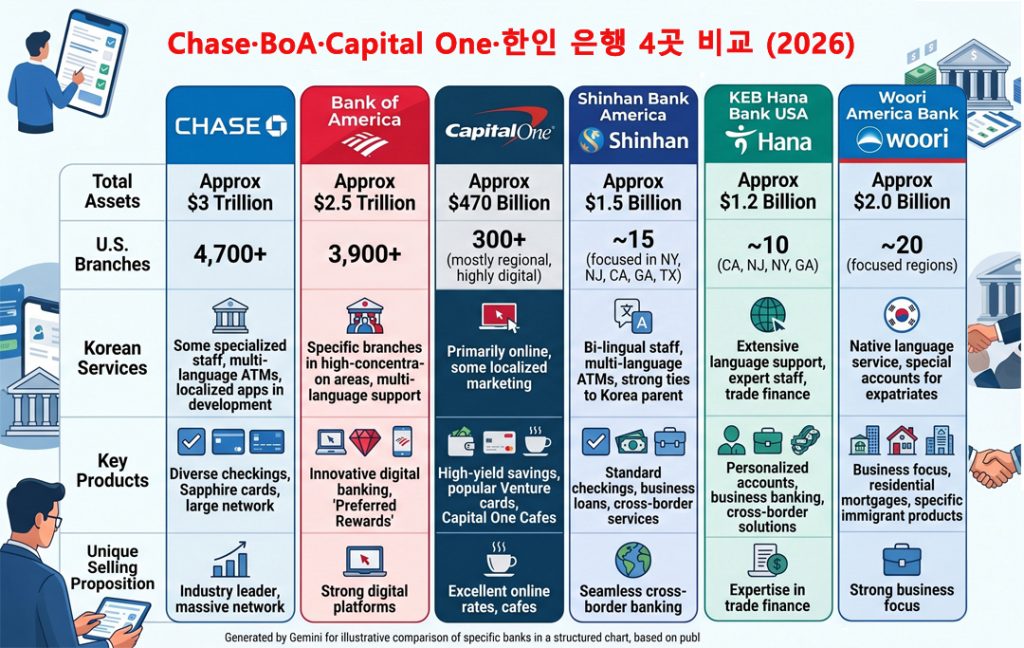
미국 은행 계좌 개설 — Chase·BoA·Capital One·한인 은행 4곳 비교 (2026)
미국에 도착해서 SIM 카드를 사고, 임시 거처에 짐을 풀고, 가장 먼저 마주치는 벽이 미국 은행 계좌 개설입니다. “SSN 없으면 안 된대요”, “신용 점수가 0이라 카드 발급이 안 돼요”, “한국에서 가져온 달러를 어디 보관하죠?” — 이 세 문장이 한국인이 첫 7일 안에 가장 자주 던지는 질문입니다.
답은 거의 항상 “SSN 없어도 열 수 있는 은행이 있고, 그 첫 계좌가 향후 5년 신용을 결정한다”입니다. 가장 큰 차이는 첫 6개월 안에 메이저 은행과 한인 은행을 한 곳씩 동시에 연 분들과 한 곳만 열고 6개월을 허송세월로 보낸 분들 사이에 있었습니다. 이 글은 비자 신분별로 어느 은행이 가능하고, 무엇을 가져가야 하며, 첫 계좌에서 무엇을 피해야 하는지를 정리한 가이드입니다.
📖 글 안의 약어를 클릭하면 용어 사전으로 이동해 정의를 확인할 수 있습니다.
1. 미국 은행 계좌 개설 — 한눈에 보는 메이저 은행 비교표
| 은행 | SSN 없이 가능 | ITIN 허용 | 여권만으로 개설 | 지점 수 | 한국어 응대 |
|---|---|---|---|---|---|
| Chase | ⚠️ 지점·매니저 재량 | ⚠️ 일부 지점 | ❌ | 4,800+ | 일부 한인 밀집 지역 |
| Bank of America | ⚠️ 지점·매니저 재량 | ⚠️ 일부 지점 | ❌ | 3,800+ | 일부 한인 밀집 지역 |
| Wells Fargo | ⚠️ 지점·매니저 재량 | ⚠️ 일부 지점 | ❌ | 4,500+ | 제한적 |
| Capital One | ✅ 비교적 관대 | ✅ 가능 | ⚠️ 추가 서류 | 320+ (지점 적음) | ❌ |
| 한미은행/우리은행/신한은행 | ✅ | ✅ | ✅ (한인 밀집 지역) | 한정 | ✅ |
| Wise (온라인) | ✅ | ✅ | ✅ | — | ❌ (한국어 UI) |
결론적으로 첫 계좌 선택은 두 변수에 달려 있습니다.
- 현재 SSN 보유 여부 — 비자 신분에 따라 결정됨
- 거주지가 한인 밀집 지역인지 — 한인 은행 접근성
2. 미국 은행 계좌 개설 — 도착 후 며칠 안에 가야 하나
대부분의 분이 “SSN 받고 가야 한다”고 생각하지만, 실제로 미국 은행 계좌 개설은 도착 후 7~14일 사이가 골든타임입니다.
왜 빨라야 하는가
- 한국에서 가져온 현금·여행자수표를 30일 이상 들고 다니면 분실·도난 위험
- 첫 월세 계약 시 은행 계좌 잔고 증명서를 요구하는 집주인이 많음
- 신용 점수는 계좌 개설일이 아니라 첫 카드 발급일부터 카운트됨 → 빠를수록 유리
- 회사가 첫 월급을 직접 입금(direct deposit)하려면 routing/account 번호가 필요
SSN을 기다리지 마세요
SSN은 신청 후 카드 도착까지 2~6주 걸리지만, 은행 계좌는 여권 + I-94 + 거주지 증명만으로 열 수 있는 곳이 많습니다. SSN을 받은 뒤 은행에 가서 추가 등록만 하면 됩니다.
3. 계좌 개설에 필요한 서류 (비자 신분 무관 공통)
필수 3종
- 여권 (Photo ID 1순위)
- I-94 출력본 — i94.cbp.dhs.gov에서 무료 출력
- 거주지 증명 — 임대계약서, 공과금 청구서, 호텔 청구서 중 1개
비자별 추가 서류
있으면 좋은 보조 서류
- 한국 은행 잔고 증명서 (영문) — 일부 지점이 신뢰도 평가에 활용
- 미국 내 추천인 (회사 동료·한인 교회 지인) — Wire transfer 첫 입금 시 도움
- SSN 카드 또는 ITIN 통지서 — 있으면 즉시 등록
참고사항 — 같은 Chase 지점이라도 매니저에 따라 SSN 없이 계좌 개설을 허용하기도 하고 거부하기도 합니다. 거부당하면 그 지점에서 끝이 아니라 다른 지점을 가보세요. 같은 은행의 다른 지점에서 5분 만에 열린 사례가 셀 수 없이 많습니다.
4. SSN 없는 신분 — ITIN으로 가능한 은행
SSN 자격이 없는 분(F-2, H-4 EAD 미보유, B-2 등)은 ITIN으로 계좌 개설이 가능합니다. 단, 모든 은행이 ITIN을 받지는 않습니다.
ITIN 친화적인 곳 (개설 성공률 높음)
- Capital One — 온라인 + 지점 모두 ITIN 허용, 한국 여권만으로 개설 가능한 사례 다수
- Wise — 100% 온라인, 미국 routing/account 번호 발급, 한국어 UI 지원
- 한미은행·우리은행·신한은행 미주법인 — LA·뉴욕·뉴저지·애틀랜타·시카고·텍사스 댈러스/휴스턴 지점에서 ITIN 가능
- BankAmericard Secured — Bank of America 보안 신용카드, ITIN으로 신청 가능
ITIN을 까다롭게 보는 곳
- Chase, Wells Fargo의 일부 지역 지점 — 매니저 재량
- Discover, American Express — 신용카드는 SSN 사실상 필수
ITIN이 없으면 IRS Form W-7으로 신청해야 하며, 처리 6~11주가 걸립니다. ITIN 신청 중에도 Capital One·Wise·한인 은행은 계좌 개설을 받아주는 경우가 많으니 동시에 진행하세요.
5. 비자별 미국 은행 계좌 개설 추천
F-1 학생 (장기 체류, 학교 도시)
- 1차 — 학교 캠퍼스 안 또는 인근의 메이저 은행 (보통 Chase 또는 BoA가 유리)
- 2차 — Capital One 360 (온라인, 수수료 ❌)
- 이유: 메이저 은행에서 신용 기록 시작 + 온라인 은행으로 이자·수수료 최적화
H-1B 취업자
- 1차 — 회사 직접입금 처리되는 메이저 은행 (Chase 또는 BoA)
- 2차 — 한인 은행 (한국 송금·환율 우대용)
- 이유: H-1B는 SSN 즉시 발급되어 메이저 은행이 가장 유리. 한국 송금 잦으면 한인 은행이 환율 0.05~0.15원 더 좋음.
J-1 학자/연구원 (단기 1~2년)
- 1차 — Capital One 또는 한인 은행
- 2차 — Wise (한국 송금 + 다중 통화)
- 이유: 단기 체류는 메이저 은행 신용 빌드의 ROI가 낮음. 수수료 최소화가 우선.
영주권자 (신규 입국)
- 1차 — 메이저 은행 (Chase·BoA·WF 중 선호)
- 2차 — 한인 은행 또는 Capital One
- 이유: 영주권자는 모든 금융 상품에 가장 유리한 조건이 적용됩니다. 첫 6개월 안에 두 곳 이상 동시 운용해 신용 기록을 빠르게 쌓으세요.
B-2/ESTA 단기 방문자
계좌 개설 ❌ (장기 체류 의도가 없으면 거의 모든 은행이 거부). Wise로 미국 결제 환경만 만들어 사용하는 것이 현실적입니다.
6. 한인 은행 vs 메이저 은행 — 둘 다 여세요
가장 많은 분이 묻는 질문 — “한인 은행만 열어도 되나요?”
한인 은행만 쓰면 막히는 것
- 신용 점수 빌드가 느림 (메이저 은행이 신용 기록 보고에 더 적극적)
- 출장·여행 시 ATM 접근성 떨어짐
- 자동차·주택 융자 시 메이저 은행 우대 조건 못 받음
메이저 은행만 쓰면 막히는 것
- 한국 송금 환율 손해 (건당 $20~40)
- 한국어 응대 ❌, 복잡한 문제 시 의사소통 한계
- 한국 체크 입금 처리 느림 (한인 은행은 한국 외환은행 등과 직접 라인)
현실 답안 — 둘 다 동시에
첫 6개월: 메이저 은행 1곳(주거래) + 한인 은행 1곳(한국 자금 라인) + Wise(작은 송금·여행). 이 3개 조합이 21년 자영업 동안 가장 안정적이었던 구성입니다.
7. Checking vs Savings — 둘 중 뭘 먼저?
미국 은행 계좌는 두 종류가 기본입니다.
| 항목 | Checking (당좌) | Savings (저축) |
|---|---|---|
| 용도 | 일상 거래·체크카드·자동납부 | 저축·이자 |
| 이자 | 거의 0% | 0.01%~5% (은행에 따라) |
| ATM/체크카드 | ✅ | ❌ (대부분) |
| 월 인출 제한 | 무제한 | 월 6회 (Reg D, 일부 완화) |
| 최소 잔고 | $25~1,500 | $0~300 |
첫 계좌는 Checking 1개부터. 메이저 은행에서 Checking을 열고, 6개월 후 신용 기록이 쌓이면 고이자 Savings(보통 온라인 은행 — Marcus, Ally, SoFi)을 추가하는 것이 표준 패턴입니다.
8. 신용카드와 첫 계좌의 관계 — 90일 룰
미국 신용카드 발급은 신용 점수에 의존하지만, 신용 점수는 신용 기록이 있어야 만들어집니다. 한국 신용 기록은 미국에 이전되지 않으므로 모두가 0점에서 시작합니다.
가장 빠른 신용 기록 빌드 순서
- Day 1~7: Checking 계좌 개설 (위 가이드대로)
- Day 7~30: 같은 은행에서 Secured Credit Card 신청 ($300~500 보증금)
- Day 30~90: 신용카드를 매월 사용 + 기한 내 100% 자동납부
- Day 90~180: 첫 신용 점수 생성 (보통 650~700)
- Day 180~365: 일반(unsecured) 신용카드로 업그레이드
Secured Card 추천
Secured Card(담보 신용카드)는 카드 발급사에 일정 금액의 보증금(Deposit)을 맡기고, 그 보증금 한도 내에서 사용하는 신용카드입니다. 주로 신용 기록이 전혀 없거나(Thin File), 신용 점수가 낮아 일반 신용카드 발급이 어려운 분들이 신용 점수를 쌓거나 회복하기 위해 사용하는 ‘입문용 카드’라고 보시면 됩니다.
- Discover it Secured — 보증금 환급, 캐시백, 1년 후 unsecured 전환
- Capital One Platinum Secured — ITIN 허용, 보증금 $49~200
- BankAmericard Secured — BoA 계좌 보유자 우대
미국 35년 거주자 팁 — “신용카드는 빚이라 무서워서 안 만든다”는 말은 한인 1세대가 가장 흔하게 생각하고 있는 오해입니다. 미국에서 신용 점수 700 미만은 자동차 보험료가 30~80% 비싸지고, 아파트 임대 거부율이 두 배가 됩니다. 신용카드는 소비 도구가 아니라 신용 기록 도구입니다.
9. 미국 은행 계좌 개설 시 흔한 실수 5가지
- SSN 받을 때까지 대기 — Capital One·한인 은행은 SSN 없이 즉시 가능. 6주 손해.
- 온라인으로만 시도하다 거절 후 포기 — 첫 계좌는 지점 방문이 압도적으로 성공률 높음. 매니저와 대면해 비자·체류 의도 설명하면 통과율 크게 상승.
- 최소 잔고 조건 무시 — Chase Total Checking은 월 직접입금 $500 또는 잔고 $1,500 미만이면 월 $12 수수료. 신분증 없이 가입한 학생이 한 학기 만에 $144를 잃은 사례 다수.
- 한 은행에 모든 자금 몰빵 — 미국 은행 파산 시 FDIC가 계좌당 $250,000까지만 보장. 자산 많은 영주권자·시민권자는 분산 필수.
- 계좌 개설만 하고 카드 발급 안 함 — 신용 기록은 카드 사용 시작일부터 카운트. 계좌만 6개월 방치하면 신용 점수 0점 그대로.
10. 결론 — 미국 은행 계좌 개설 첫 30일이 5년 신용을 결정한다
미국 금융은 신용 기록 게임입니다. 도착 첫 30일에 어떤 은행을 골랐는지, 담보신용카드(Secured Card)를 언제 신청했는지, 자동납부를 언제 켰는지가 향후 5년의 자동차 보험료·아파트 임대 가능성·주택 융자 이자율을 모두 결정합니다.
미국 은행 계좌 개설의 핵심은 단순합니다 — 첫 14일 안에 메이저 은행과 한인 은행을 한 곳씩 동시에 열고, 30일 안에 Secured Card로 신용 기록을 시작하세요. 이 두 행동만 제 시간에 하면, 1년 후 일반 신용카드·자동차 융자가 자동으로 따라옵니다.
자주 묻는 질문 (FAQ)
Q1. SSN 없이 정말 미국 은행 계좌 개설이 가능한가요?
가능합니다. Chase·BoA·Wells Fargo 모두 본사 정책상 SSN 없이도 여권 + 거주지 증명만으로 개설할 수 있도록 허용하지만, 지점·매니저 재량이 큽니다. 거부당해도 다른 지점에서 다시 시도하세요. Capital One은 정책 자체가 더 관대합니다.
Q2. ITIN 신청과 은행 계좌 개설을 동시에 진행해도 되나요?
네. ITIN 신청 중에도 Capital One, Wise, 한인 은행은 계좌를 열어줍니다. ITIN이 도착하면 은행에 가서 등록만 추가하면 됩니다.
Q3. 첫 계좌로 한인 은행을 여는 게 나을까요, 메이저 은행이 나을까요?
둘 다 동시에 여는 것이 정답입니다. 한인 은행은 한국 송금·한국어 응대에, 메이저 은행은 신용 기록 빌드·전국 ATM 접근성에 우위가 있습니다. 한 곳만 골라야 한다면 SSN 보유자는 메이저, SSN 없는 분은 한인 은행이나 Capital One.
Q4. F-2 배우자도 계좌를 열 수 있나요?
네. F-2·H-4(EAD 미보유) 모두 ITIN 또는 W-7 신청 중 상태로 Capital One·한인 은행 개설 가능. 메이저 은행도 일부 지점은 가능하지만 사전 전화 확인을 권합니다.
Q5. 첫 계좌에 얼마를 입금하는 게 좋을까요?
Checking은 보통 $25~100으로 충분하지만, 월 수수료 면제 조건(Chase $1,500, BoA $1,500, WF $500)을 충족할 만큼 입금하면 첫 6개월 수수료가 0이 됩니다. 한국에서 송금한 자금이 있다면 6개월치 생활비 분량을 첫 입금하는 것이 일반적입니다.
면책조항 — 본 글은 일반 참고용이며 금융·법률 자문이 아닙니다. 은행별 정책·수수료·계좌 조건은 자주 변경되므로 실제 개설 전 해당 은행 공식 웹사이트와 지점에서 최신 정보를 확인하세요. 2026년 정책 기준이며, 비자 신분·거주지·신용 기록에 따라 결과가 다를 수 있습니다.