FAFSA vs 그랜트: 신청서와 선물의 차이를 모르면 미국 학비 1억 그냥 날려보낸다
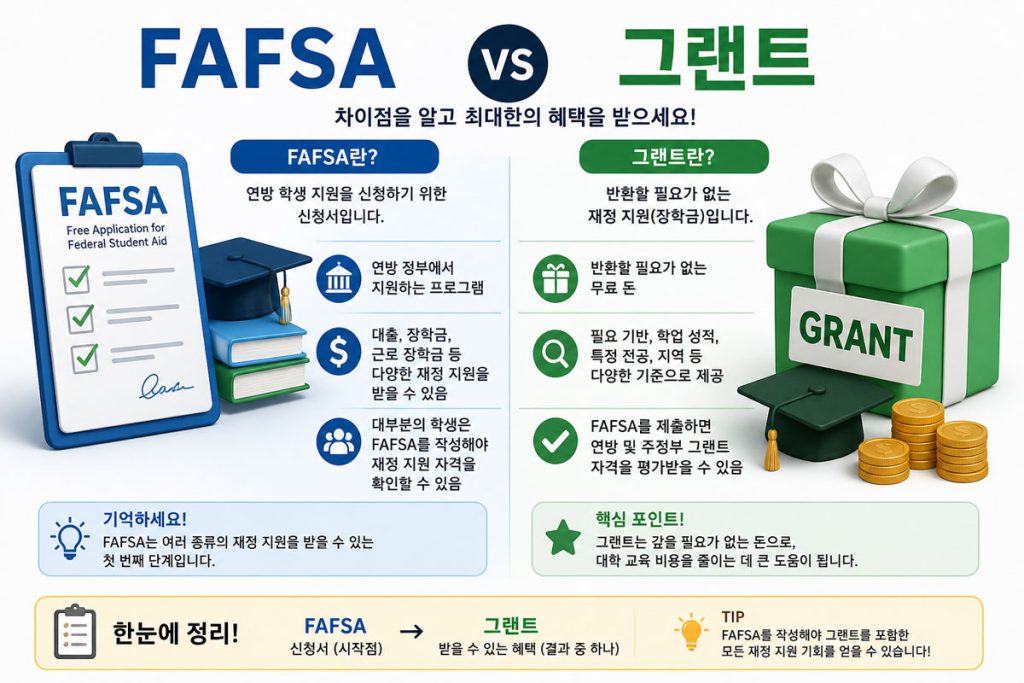
FAFSA vs 그랜트 — 신청서와 선물의 차이
💸 가상 시나리오: 한국에서 LA로 이민 온 J씨 가족은 딸이 UC Irvine에 합격하자 “우린 시민권자가 아니라 미국 학자금 못 받지” 라고 단정하고 4년치 학비 $130,000을 자기 돈으로 냈습니다.
그런데, 부모 중 한 명이 영주권자였고 딸도 영주권자(LPR)였습니다. FAFSA 한 장 작성했으면 연 $7,000짜리 Pell Grant + Cal Grant + UC 자체 grant 합쳐 4년 누적 약 $80,000(약 1억원) 받을 수 있었던 케이스.
J씨가 헷갈린 건 단 두 단어 — FAFSA vs 그랜트(Grants), 그는 이 두 단의의 개념을 몰랐고 당연히 받을 수 없을것이라 단정짓고 미리 포기한 케이스. 이 글은 그 비싼 혼동을 끝장내는 매뉴얼입니다.
📖 글 안의 약어를 클릭하면 용어 사전으로 이동해 정의를 확인할 수 있습니다.
한 줄 정리 — 명쾌한 한국식 비유 (FAFSA vs 그랜트)
| 미국 | 한국 (KOSAF 시스템) |
|---|---|
| FAFSA | 「국가장학금 신청서」 (kosaf.go.kr 가구 소득 입력하는 그 양식) |
| Grants | 「국가장학금 자체」 (소득 연계로 받는 무상 지원금) |
| Loans | 「학자금 대출」 (KOSAF 학자금 대출과 동일 — 갚아야 함) |
→ FAFSA는 「양식」, Grants는 「돈」. 양식 작성 안 하면 돈도 없습니다. KOSAF에 신청 안 하면 한국 국가장학금 못 받는 것과 정확히 같은 구조.
💡 한국 부모님께 설명할 때: “미국에도 KOSAF 같은 게 있는데, 그 신청서 이름이 FAFSA이고, 해당 신청서에 의한 결과로 받는 장학금이 Grants야.” 라는 한 문장이면 끝.
FAFSA — 그 자체로는 1원도 안 줌
정의
FAFSA = Free Application for Federal Student Aid (연방 학자금 지원 무료 신청서) – 이름에 「Free」가 들어간 이유는 신청 자체가 무료라는 뜻. 옛날엔 사기성 업체들이 “FAFSA 대신 작성해드립니다”라는 명목으로 $50 또는 그 이상의 돈을 받는 경우가 흔해서 정부가 이름에 박아 놨습니다.
FAFSA는 「신청서」지 「돈」이 아니다
FAFSA는 신청서 그 자체인데, 한국 사람들은 그것을 돈과 연관된 어떤 프로그램이라 생각하는 것이 가장 크게 혼동하는 부분일 수 있습니다.
잘못된 이해: "우리 딸 FAFSA 받았대!"   ❌ (FAFSA는 받는 게 아님)
올바른 이해: "우리 딸 FAFSA 결과 Pell Grant + 주립 그랜트 받았대!" ✅
그렇다면 정확하게 FAFSA가 하는 일은 무엇인가?
- 가구 재정 정보 수집 — 부모 작년 세금(1040), 자산, 형제자매 수, 학생 본인 소득
- EFC(Expected Family Contribution, 2024년부터 SAI = Student Aid Index로 명칭 변경) 산출 → “이 가족은 연 얼마까지 본인 부담 가능”이라는 의미의 숫자
- 그 결과를 학교에 자동 전송 — 학생이 입력한 학교(최대 20개)
- 학교가 연방·주·자체 학자금 패키지를 자동 계산해 합격 후 「Financial Aid Letter」로 통보
→ FAFSA 자체는 신청서일 뿐이며, 해당 신청서에 기록된 정보를 근거로 신청자가 돈을 받을 수 있는지에 대한 자격을 결정해 신청자가 속해있는 학교에 통보하는 역할만 할 뿐임.
신청 시점
- 매년 10월 1일 → 다음 학년도 FAFSA 오픈 (2024-25 시즌은 12월로 한 차례 늦춰진 사례 있음 — 매년 ed.gov 공지 확인)
- 6월 30일 → 연방 마감
- 그러나 주·학교 마감은 더 빠름 — 일부 주는 1월 31일, 일부 사립대는 2월 1일
- 빨리 낼수록 유리 — 일부 주 그랜트는 선착순(소진 시 마감)
Grants — FAFSA 신청서로 자격이 결정된「공짜 돈」
정의
Grants = 상환 의무 없는 무상 학자금 지원. 「Gift Aid」(선물성 지원)으로 분류.
핵심 특징:
- ❌ 갚을 필요 없음
- ❌ 이자 없음
- ❌ 졸업 후 의무 없음 (TEACH Grant 예외 — 아래 참조)
- ✅ 받은 그 학기에 학비·기숙사·교재 충당
미국 Grants의 4계층
| 계층 | 발행처 | 예시 | 신청 방법 |
|---|---|---|---|
| 연방 | 미 교육부 | Pell Grant, FSEOG, TEACH, Iraq/Afghanistan Service | FAFSA |
| 주 | 각 주 정부 | Cal Grant (CA), TAP (NY), HOPE (GA), MAP (IL) | FAFSA + 주별 추가 양식 |
| 학교 | 대학 자체 기금 | UC Grant, Harvard Initiative, Stanford Kelsey | FAFSA + CSS Profile (사립대 다수) |
| 민간 | 재단·기업·교회·한인회 | KSEA Scholarship, KAGRO 장학회, Korean American Scholarship Foundation | 각 단체 별도 신청 (FAFSA 무관) |
💡 중요: 민간 그랜트(4계층)는 FAFSA와 무관 — 따로 검색·신청. 그러나 첫 3계층은 모두 FAFSA가 시작점.
연방 4대 그랜트 — 2026년 기준 실제 금액
① Pell Grant — 학부생의 황금 티켓
- 대상: 학사 학위 미보유 학부생 중 「특별한 재정적 필요(exceptional financial need)」 가구
- 2026년 최대: $7,395/년 (4년 누적 최대 $29,580)
- 자격 기준: SAI(구 EFC) 기준 약 가구 소득 $60,000 이하 → 일부, $30,000 이하 → 보통 만점 근처
- 상환: 절대 ❌
- 평생 한도: 12학기 (Lifetime Eligibility Used = LEU 600%)
💡 Pell이 「황금」인 이유: 한 번 자격 되면 거의 자동 연장(매년 FAFSA 재제출). 그리고 다른 그랜트·장학금과 중복 가능 — 그러니까 Pell + Cal Grant + UC 자체 grant + 사설 장학금 다 합쳐도 학비 초과만 안 하면 OK.
② FSEOG — Federal Supplemental Educational Opportunity Grant
- 대상: Pell 받은 학생 중에서도 가장 어려운 가구 추가 지원
- 금액: $100~$4,000/년 (학교마다 다름 — 학교가 직접 분배)
- 자격: Pell 자격이 우선
- 주의: 선착순 — 학교 FSEOG 풀이 소진되면 자격 있어도 못 받음 → FAFSA 빨리 내야 하는 가장 큰 이유
③ TEACH Grant — 교사가 될 거면 받는 돈
- 대상: 교육 학과 학부·대학원생, 저소득층 학교 4년 의무 근무 약속
- 금액: 연 최대 $4,000
- 함정: 4년 의무 근무 안 하면 무이자 대출이 아니라 이자 붙은 Direct Unsubsidized Loan으로 자동 전환 → 결국 갚게 됨
- 권장: 교사 진로가 100% 확실할 때만
④ Iraq/Afghanistan Service Grant
- 대상: 9·11 이후 이라크·아프가니스탄에서 사망한 미군의 자녀, 부모가 사망 시 자녀 24세 미만
- 한국계 가족에 해당하는 경우는 드물지만 알아둘 가치는 있음
주(State) 그랜트 — 캘리포니아·뉴욕·텍사스 사례
한인이 많이 사는 4개 주의 그랜트:
| 주 | 그랜트 이름 | 최대 금액 (2026) | 핵심 자격 |
|---|---|---|---|
| 캘리포니아 | Cal Grant A/B | A: 학비 전액 (UC $14,934/CSU $5,742) / B: $1,672 + 학비 | 가구 소득 ≤ $109,300 (가족 4인 기준), GPA 3.0+ (A) / 2.0+ (B) |
| 뉴욕 | NY TAP (Tuition Assistance Program) | $5,665 | 가구 NY 과세소득 ≤ $80,000, NY 거주 |
| 텍사스 | TEXAS Grant | $5,716 (4년제) | 가구 소득 기준 + GPA + Pell 자격 |
| 일리노이 | MAP Grant | $9,098 (사립대 다닐 시) | IL 거주, FAFSA |
⚠️ 거주 자격(state residency)이 핵심. 한국에서 막 이민 와 FAFSA 자격은 있는데(영주권자) 주 거주 12개월 미충족이면 주 그랜트는 첫해 ❌.
자격 요건 — 신분별 정리 (가장 중요한 표)
| 신분 | FAFSA 가능? | 연방 그랜트? | 주 그랜트? | 학교 자체 그랜트? |
|---|---|---|---|---|
| 시민권자 | ✅ | ✅ 모두 | ✅ (해당 주 거주 시) | ✅ |
| 영주권자 (LPR) | ✅ | ✅ 모두 | ✅ (해당 주 거주 시) | ✅ |
| 난민(Refugee)·망명자(Asylum) 영주권 진행 중 | ✅ | ✅ | 대부분 ✅ | ✅ |
| DACA 학생 | ❌ (연방) | ❌ | 일부 주 ✅ (CA·NY·IL 등) | 학교마다 다름 |
| F-1 학생 비자 | ❌ | ❌ | ❌ | 일부 사립대 ✅ (Need-blind 5개교 외 거의 없음) |
| J-1 교환 | ❌ | ❌ | ❌ | ❌ |
F-1 학생이 알아야 할 진실
❌ FAFSA·연방 그랜트 모두 자격 없음.
✅ 그러나 사립대 자체 international student grant는 가능 — 단, 다음 5개교만 「Need-blind for international students」(국제학생도 재정 필요 무관 입학 + 풀펀딩 100%):
- Harvard
- Yale
- Princeton
- MIT
- Amherst College
이 5개 외에는 「Need-aware」 — 재정 도움 필요하다고 표시하면 합격률 ↓. 일부 학교(Stanford, Williams, Columbia 등)는 「Limited need-blind」로 일부만 풀펀딩.
→ F-1 한국 학생이 연 $80,000 학비 풀펀딩 받을 길은 위 5개 사립대 + 박사과정 TA·RA·Fellowship가 사실상 전부.
한인 가정이 가장 자주 하는 실수 TOP 5
❌ 실수 1: “우린 영주권 없으니 FAFSA 신청 못 해” → 자녀가 시민권자/영주권자면 가능
자녀 한 명만 영주권자/시민권자여도 그 자녀는 FAFSA 자격 있음. 부모 신분과 무관.
❌ 실수 2: 부모 한국 소득 누락
FAFSA는 부모 전세계 소득 입력. 한국 사업·부동산 임대·이자 모두 환산 입력. 누락 시 「verification」 단계에서 적발 → 그랜트 박탈 + 환수. 한국 종합소득세 신고서·세무조사 결과 그대로 환산.
❌ 실수 3: SSN 없이 부모가 「000-00-0000」 입력
부모 SSN 없으면 「000-00-0000」으로 입력 + 종이 서명 페이지 우편 제출이 정답. 가짜 SSN 입력하면 사기죄. 이민 신분과는 무관 — 자녀 자격이 살아 있으면 FAFSA 진행됨.
❌ 실수 4: “그랜트 받았으니 대출 안 받음” → 그랜트 한도가 학비보다 낮음
Pell Grant $7,395 + Cal Grant 등 다 합쳐도 사립대 연 학비 $80,000+ 못 채움. 부족분은 보통 Direct Loan으로 메우는 게 표준 패키지. 그랜트 + 대출 = 「Financial Aid Package」.
❌ 실수 5: CSS Profile 누락으로 사립대 자체 grant 놓침
FAFSA + CSS Profile 둘 다 필요한 학교 250개+ (Harvard, Stanford, MIT 등 모든 명문 사립대). FAFSA만 내면 학교 자체 grant 신청 자체가 안 됨.
- CSS Profile = 「College Scholarship Service Profile」 (College Board 운영)
- 신청료 첫 학교 $25 + 추가 $16/학교 (저소득층 면제 가능)
신청 단계 — 실제 타임라인
8월~9월 (FAFSA 오픈 직전)
  ↓ 부모 작년 세금(1040) 정리, FSA ID 생성 (학생·부모 각각)

10월 1일
  ↓ FAFSA 오픈 — 당일 또는 첫 주에 제출 (선착순 그랜트 확보)

11월~12월
  ↓ CSS Profile 별도 제출 (사립대 지원자)
  ↓ 주별 추가 양식 (Cal Grant GPA Verification, NY TAP 등)

3월~4월
  ↓ 학교에서 「Financial Aid Letter」 도착
  ↓ Pell + 주 그랜트 + 학교 grant + 대출 + Work-Study 합계 확인

5월 1일
  ↓ 등록 결정 (National College Decision Day)
  ↓ 그랜트 가장 큰 학교 선택이 합리적

6월~8월
  ↓ Financial Aid 패키지 최종 확정 → 학기 시작 시 학비에서 자동 차감
2026년 변경 사항 (중요!)
| 변경 | 기존 | 2026년 |
|---|---|---|
| EFC → SAI | Expected Family Contribution | Student Aid Index (음수 가능) |
| 다자녀 할인 | 형제자매 동시 대학 재학 시 EFC 분할 | 폐지 — 형제 1명당 평가 |
| Pell Grant 자격 확대 | 가구 소득 기준 | 연방 빈곤선 기준 자동 자격 (175% FPL 이하 자동 최대 Pell) |
| 양식 간소화 | 100+ 질문 | 약 36개 질문으로 단축 |
⚠️ 다자녀 할인 폐지가 한국 가족 다자녀 가구에 가장 큰 타격. 2024년 이전엔 두 자녀 동시 대학 시 EFC가 절반으로 줄었음. 이제 ❌. 둘째·셋째 자녀 학비 부담 1.5~2배로 증가.
한국 출처 학자금과의 병행 활용
미국 그랜트만이 답이 아닙니다. 한국 출처도 동시 신청 가능:
- KOSAF (한국장학재단) — 국가 우수 대학원생 해외 유학 장학금. 학·석사도 일부 프로그램 운영. kosaf.go.kr.
- 삼성장학회 — 박사과정 풀펀딩
- KFAS (Korea Foundation for Advanced Studies) — 인문사회·이공계
- POSCO청암재단, 현대정몽구재단, 두산연강재단 — 분야별 박사 지원
- 재미한국과학기술자협회 (KSEA) 장학금 — 미주 한인 이공계 학부·대학원
- Korean American Scholarship Foundation (KASF) — 6개 지역 chapter
💡 미국 그랜트(FAFSA 경로) + 한국 출처 펠로우십 동시 받기는 합법 — 단, 미국 학교에 외부 장학금(outside scholarship) 신고 의무. 학교 자체 grant가 줄어들 수도 있음(scholarship displacement).
한 장 요약 — 외워두는 핵심 도식
[부모 소득 + 자산] → FAFSA 양식 작성 (10월 1일)
↓
[SAI 계산] → 학교에 자동 전송
↓
┌─────────┬─────────┬──────────┬─────────┐
연방 그랜트 주 그랜트 학교 그랜트 연방 대출
(Pell 등) (Cal 등) (UC 등) (Direct)
└─────────┴─────────┴──────────┴─────────┘
↓
[Financial Aid Letter] (3~4월) → 학생 결정
↓
[등록 + 학비 자동 차감]
핵심 한 문장:
FAFSA = 신청서. Grants = 받는 돈. 신청 안 하면 자격 있어도 1원도 안 들어옴.
J씨 가족처럼 4년 1억원 날리는 일은 FAFSA 양식 한 번 작성하는 것으로 막을 수 있습니다. 영주권자·시민권자 가족이라면, 자녀 대학 합격 여부와 무관하게 고2 가을 또는 11학년 가을부터 FAFSA 신청 준비 권장.
비자별 미국 정착 차이가 더 궁금하시면 → F-1 vs H-1B vs 영주권자 — 비자별 미국 정착 차이점 완벽 비교
미국 유학 24개월 로드맵이 궁금하시면 → 미국 유학 완전 가이드 — 학교 선정부터 비자 인터뷰까지
본 글은 2026년 5월 기준 미국 연방·주·학교 학자금 정책을 정리한 것이며, 자격·금액·마감일은 매년 바뀝니다. 실제 신청 전 studentaid.gov, 본인 거주 주의 학자금 부서, 본인 지원 학교 Financial Aid Office 공지를 직접 확인하시기 바랍니다.