미국 주택 보험 가이드: 집주인이 꼭 알아야 할 HO-3 커버리지와 절약 전략
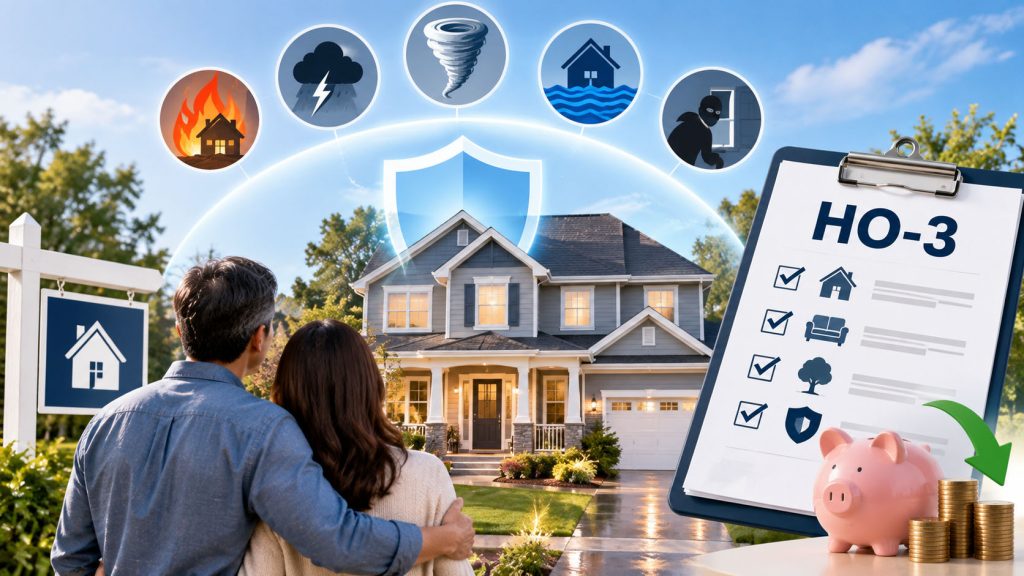
미국에서 집을 샀을 때 재산세 납부, HOA 회비, 모기지 상환을 꼼꼼히 챙기면서 정작 주택 보험(Homeowners Insurance) 은 대충 넘기는 경우가 많습니다. 모기지 대출 시 대출 기관이 의무적으로 요구하기 때문에 일단 가입은 하지만, 내가 가입한 주택 보험이 실제로 무엇을 보장하고 무엇을 보장하지 않는지 제대로 아는 한인은 많지 않습니다.
불이 나거나 강풍에 지붕이 날아가거나 도둑이 들었을 때 청구를 해보고서야 “이게 적용이 안 된다고요?”라며 당혹스러운 경험을 하는 것입니다. 이 가이드는 그 상황을 미연에 방지하기 위해 만들었습니다.
왜 주택 보험이 중요한가? 세입자 보험과 무엇이 다른가
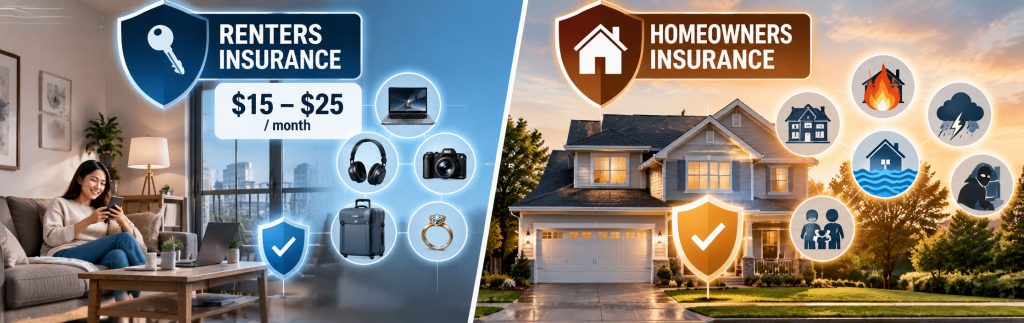
미국 세입자 보험(Renters Insurance)은 월 15–25달러로 개인 소지품과 책임 위험을 커버합니다. 그런데 주택 소유자 보험은 범위가 훨씬 넓습니다. 건물 자체(외벽, 지붕, 내부 구조물), 부속 구조물(차고, 울타리), 개인 재산, 생활비 손실, 그리고 법적 배상 책임까지 한 번에 커버합니다.
모기지를 받아 집을 산 경우 대부분의 대출 기관이 보험 가입을 의무화합니다. 그러나 모기지를 다 갚은 뒤에도 — 특히 수십만 달러짜리 자산을 보호하기 위해 — 보험은 필수입니다. 미국 주택 구매 모기지 완전 가이드에서 모기지와 클로징 과정을 살펴봤다면, 이 글에서는 ‘집을 산 이후’를 다룹니다.
주택 보험의 종류: HO-3가 표준
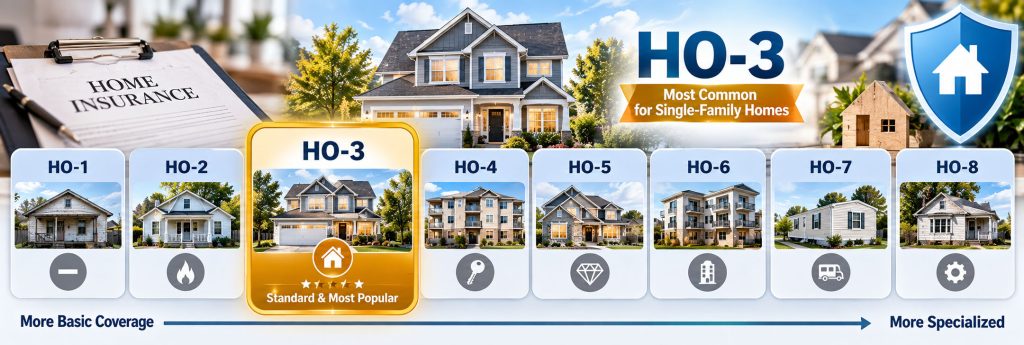
미국 주택 보험에는 HO-1부터 HO-8까지 여러 유형이 있습니다. 이 중 HO-3(Special Form)가 일반 단독 주택에서 가장 널리 사용되는 표준 정책입니다.
| 유형 | 대상 | 특징 |
|---|---|---|
| HO-1 | 단독 주택 | 기본 위험만 커버 (화재·번개 등 10가지). 현재 대부분 주에서 판매 중단 |
| HO-2 | 단독 주택 | 16가지 명시 위험 커버 |
| HO-3 | 단독 주택 | 건물: 개방 위험(명시 제외 항목 외 전부), 재산: 16가지 명시 위험. 가장 일반적 |
| HO-4 | 세입자 | 세입자 보험(건물 제외) |
| HO-5 | 단독 주택 | 건물·재산 모두 개방 위험. HO-3보다 비싸지만 커버리지 폭넓음 |
| HO-6 | 콘도 | 콘도 유닛 내부 커버리지 |
| HO-8 | 구형 주택 | 재건축 비용 대신 시장가치 기준 적용 |
📌 체크포인트: 콘도를 구입했다면 HO-6 정책이 필요합니다. HOA가 건물 외부를 커버하더라도, 유닛 내부와 개인 재산은 별도 보험이 필요합니다. HOA 운영 방식과 커버리지 범위를 먼저 확인하세요.
HO-3 보험의 6가지 핵심 커버리지
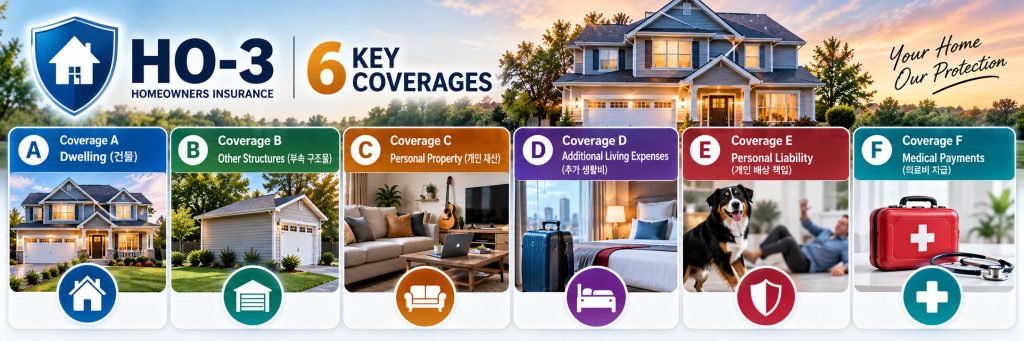
Coverage A: 건물(Dwelling)
집 자체의 구조물을 커버합니다. 외벽, 지붕, 내벽, 바닥, 내장 가전(붙박이형)이 포함됩니다. 화재, 강풍, 우박, 폭발, 차량 충돌 등 명시적으로 제외된 항목(홍수, 지진, 일상적 마모) 외에는 원칙적으로 모두 커버합니다.
중요: 보험 금액은 집의 시장 가치가 아니라 재건축 비용(Replacement Cost)으로 설정해야 합니다. 2026년 기준 건설 자재·인건비 인상으로 재건축 비용이 구매 가격을 초과하는 경우가 많습니다.
Coverage B: 부속 구조물(Other Structures)
분리된 차고, 창고, 울타리, 수영장 등을 커버합니다. 통상 Coverage A 금액의 10%가 자동 배정됩니다.
Coverage C: 개인 재산(Personal Property)
가구, 가전, 의류, 전자제품 등 집 안의 모든 물건을 커버합니다. HO-3는 개인 재산에 대해 **명시 위험(Named Perils)**만 커버합니다 — 화재, 도난, 훼손 등 16가지 위험 외의 손실은 보상받지 못합니다.
실제 현금 가치(ACV) vs. 대체 비용(Replacement Cost): 기본 정책은 감가상각을 뺀 ACV로 지급합니다. 예를 들어, 5년 된 TV가 도난당했을 때 원래 $800짜리라도 감가를 제해 $300만 받을 수 있습니다. **대체 비용 특약(RCV endorsement)**을 추가하면 현재 같은 제품의 새 가격으로 지급받습니다. 월 보험료가 조금 오르지만, 고가 물건이 많다면 투자 가치가 있습니다.
📌 체크포인트: 귀금속, 미술품, 악기 등 고가품은 HO-3의 개인 재산 한도(보통 귀금속 $1,500–$2,500)를 초과할 수 있습니다. 별도 특약(Scheduled Personal Property Endorsement)으로 추가 커버해야 합니다.
Coverage D: 추가 생활비(Loss of Use / Additional Living Expenses)
보험 사고로 집에 거주가 불가능해졌을 때 임시 숙박비, 식비 차액 등 추가로 드는 생활비를 커버합니다. 일반적으로 Coverage A의 20%가 상한선입니다.
Coverage E: 개인 배상 책임(Personal Liability)
집에서 사고가 발생해 제3자가 부상을 입거나 재산 피해를 봤을 때 법적 배상 책임을 커버합니다. 기본 한도는 $100,000이지만, 가능하면 $300,000 이상으로 높이는 것이 권장됩니다. 수영장이 있거나 개를 키우는 경우 더욱 중요합니다.
Coverage F: 의료비 지급(Medical Payments to Others)
집에서 손님이 다쳤을 때 소송 여부와 무관하게 의료비를 즉시 지급하는 커버리지입니다. 보통 $1,000–$5,000 정도로 작지만, 작은 사고를 소송으로 키우지 않는 완충 역할을 합니다.
주별 보험료 차이, 어떤 주에 사느냐에 따라 차이 큼
2026년 기준 전국 평균 주택 보험료는 건물 커버리지 $300,000, 공제액 $1,000 기준으로 연간 약 $2,417입니다. 그러나 주마다 편차가 극심합니다.
| 주 | 연평균 보험료 (약) | 주요 요인 |
|---|---|---|
| 플로리다 | $8,471 | 허리케인, 홍수 위험 |
| 텍사스 | $4,200 | 허리케인, 토네이도, 우박 |
| 루이지애나 | $3,900 | 허리케인, 홍수 |
| 캘리포니아 | $1,900 | 산불 위험 |
| 뉴욕 | $1,700 | 폭설, 도심 위험 |
| 조지아 | $2,000 | 혹독한 날씨 |
| 하와이 | $738 | 낮은 폭풍 위험 |
한인이 많이 거주하는 캘리포니아(LA, 어바인, 새너제이)는 산불 위험 지역 분류 여부에 따라 보험료가 크게 달라집니다. 일부 지역은 주요 보험사들이 신규 계약을 거부하기 시작했습니다 — 2026년 가을 주택 구매 타이밍 분석을 함께 참고하세요.
표준 주택 보험에 포함되지 않는 것
홍수(Flood)
가장 많이 오해하는 항목입니다. 표준 HO-3는 홍수를 절대 커버하지 않습니다. 별도로 국가홍수보험프로그램(NFIP, National Flood Insurance Program) 또는 민간 홍수 보험을 구매해야 합니다. FEMA의 홍수 위험 지도(Flood Zone Map)에서 자신의 주소가 홍수 구역에 해당하는지 반드시 확인하세요.
지진(Earthquake)
캘리포니아, 오레곤, 워싱턴 등 지진 다발 지역에 거주한다면 별도 지진 보험이 필요합니다.
일상적 마모·관리 소홀
오래된 지붕이 서서히 새거나, 배관이 부식되어 천천히 물이 새는 경우는 커버되지 않습니다. 갑작스러운 사고(burst pipe)는 커버되지만, 방치로 인한 손상은 제외됩니다.
집 공유·사업 운영
에어비앤비 등 단기 임대로 집을 공유하거나, 집에서 사업을 운영하는 경우 추가 특약이 필요합니다.
한인 집주인들이 자주 놓치는 실전 팁
재산 목록(Home Inventory) 만들기
청구 시 “무엇이 있었는지”를 증명해야 합니다. 집 안의 모든 방을 동영상으로 찍어두고, 고가 물건의 영수증과 일련번호를 클라우드에 보관하세요. 보험 청구 과정이 훨씬 수월해집니다.
한국에서 가져온 물건
한국에서 귀한 골동품, 한복, 또는 가족에게 물려받은 귀금속을 갖고 있다면 일반 커버리지 한도를 초과할 가능성이 높습니다. 별도 감정(Appraisal) 후 특약을 추가하는 것이 좋습니다.
보험 청구 전 신중하게
작은 손해는 청구하지 않는 것이 나을 수 있습니다. 청구 이력이 많으면 보험료가 올라가거나 갱신이 거부될 수 있습니다. 공제액(Deductible)을 초과하는 손실에만 청구하는 것이 전략적입니다.
보험료를 낮추는 방법
| 전략 | 예상 절약 |
|---|---|
| 자동차 보험과 번들(Bundle) 할인 | 10–15% |
| 공제액을 $1,000 → $2,500으로 높이기 | 15–20% |
| 보안 시스템·스마트 감지기 설치 | 5–10% |
| 신규 지붕·업그레이드 알리기 | 5–15% |
| 청구 이력 없는 고객 할인 | 5–10% |
| 집 가격이 아닌 재건축 비용으로만 설정 | 과다보험 방지 |
2026년 미국 자동차 보험 가이드에서 차량 보험을 이미 갖고 있다면, 같은 보험사에 주택 보험을 추가하면 번들 할인을 받을 수 있습니다.
가입 절차: 클로징 전에 먼저 준비
주택 구매 클로징 당일에는 주택 보험 증빙을 요구하는 경우가 많습니다. 최소 클로징 2–3주 전부터 준비를 시작하세요.
- 견적 받기: 최소 3개 보험사에서 견적을 비교합니다. State Farm, Allstate, Travelers 등 주요 보험사와 함께 지역 독립 에이전트(Independent Agent)에게도 문의하세요.
- 커버리지 금액 설정: 건물은 재건축 비용(Replacement Cost), 개인 재산은 집 안 물건 총액을 기준으로 설정합니다.
- 특약 검토: 홍수, 지진, 고가 물건 특약 필요 여부를 확인합니다.
- 증빙 제출: 보험 가입 확인서(Declarations Page 또는 Binder)를 대출 기관에 제출합니다.
미국 첫 주택 구매 FHA 가이드와 재산세 및 홈스테드 면세도 함께 읽으면 주택 소유 비용 전반을 파악하는 데 도움이 됩니다.
📌 핵심 요약: 주택 보험 선택의 핵심은 ① 건물 커버리지를 시장 가격이 아닌 재건축 비용으로 설정하기, ② 홍수·지진은 별도 보험 확인, ③ 개인 재산은 대체 비용 특약 추가 여부 검토, ④ 번들 할인과 공제액 조정으로 보험료 최적화.
❓ 자주 묻는 질문
Q. 이민자나 영주권자도 주택 보험을 가입할 수 있나요?
A. 네, 가능합니다. 미국 주택 소유자 보험에는 시민권이나 영주권 요건이 없습니다. 다만 일부 보험사는 SSN 또는 ITIN이 있어야 계약을 처리합니다.
Q. 집을 임대로 내주면 기존 주택 보험이 무효가 되나요?
A. 단기 임대(에어비앤비 등)나 장기 임대로 집 전체를 내주면 표준 HO-3가 적용되지 않을 수 있습니다. 임대 전용 보험(Landlord Insurance, DP-3)이나 특약이 필요합니다.
Q. 폭설이나 얼음으로 지붕이 손상됐을 때 커버되나요?
A. 일반적으로 폭설이나 얼음의 무게로 지붕이 붕괴된 것은 HO-3에서 커버됩니다. 하지만 지붕 자체가 너무 오래되어 유지 관리를 소홀히 한 경우는 거부될 수 있습니다.
Q. 도난 피해가 집 밖에서 발생해도 보장되나요?
A. 개인 재산 커버리지(Coverage C)는 통상 집 밖의 절도(차 안, 창고, 해외 여행 중 등)에도 일부 적용되지만, 한도가 줄어들거나 제한이 있을 수 있습니다. 증권의 세부 조건을 확인하세요.
Q. 얼마마다 보험을 재검토해야 하나요?
A. 최소 매년 갱신 시 재검토하세요. 리모델링을 했거나, 고가 물건을 구입하거나, 이웃 시세가 크게 변했을 때도 커버리지를 업데이트해야 합니다.
💬 주택 보험 경험을 나눠주세요
주택 보험을 처음 가입하셨거나 보험 청구를 해보신 경험이 있다면, 가장 어렵거나 헷갈렸던 부분이 무엇이었나요? 아니면 보험료를 효과적으로 줄인 방법이 있으시다면 알려주세요.
주마다, 또는 보험사마다 보장 내용과 처리 방식이 다를 수 있어, 캘리포니아·텍사스·플로리다·조지아 등 각 지역에서 겪은 실제 경험을 댓글로 공유해 주시면 같은 지역 분들께 큰 도움이 됩니다. 확인 후 본문에 반영하겠습니다.
궁금한 점이 있으시면 댓글로 남겨주시면 답변드리겠습니다.
📌 면책: 이 글은 일반적인 정보 제공 목적이며, 보험 조언이 아닙니다. 개인의 주택 상황에 맞는 커버리지는 면허 보험 에이전트와 직접 상담하시기 바랍니다.
참고 자료