미국 직장에 취직한 후 W-4와 관계된 첫 급여명세서 이해하기
미국 첫 직장에서 작성하는 W-4 원천징수 양식, 급여명세서(Pay Stub) 항목별 해설, 신고 상태 선택, 과소·과다 원천징수 주의사항까지 한인 취업자를 위해 총정리합니다.
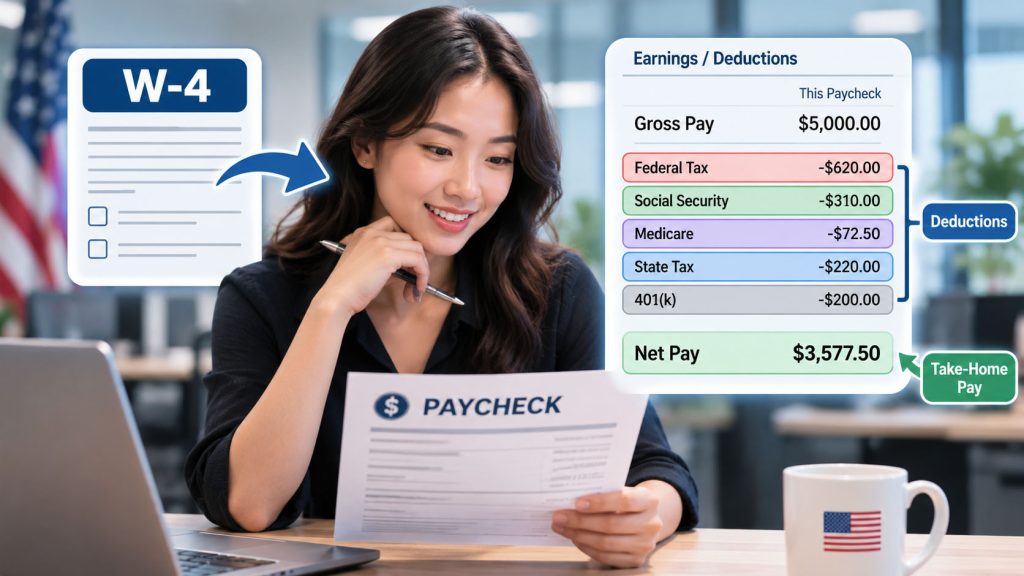
미국 직장에 취직하면 첫날 쏟아지는 서류 중 가장 헷갈리는 것 중 하나가 W-4(Employee’s Withholding Certificate)입니다. W-4는 회사(고용주)에게 “내 월급에서 연방 소득세를 얼마나 원천징수(withholding)해 달라”고 알려주는 양식입니다.
미국 직장에 취직한 후 이 양식을 어떻게 작성하느냐에 따라 매 급여마다 실수령액이 달라지고, 내년 4월 세금 신고 때 환급을 받을지 아니면 추가 납부를 할지가 결정됩니다.
원천징수(Withholding)란 무엇인가?
미국 직장에 취직한 후의 소득세 납부 방식은 한국과 비슷하게 “원천징수 후 정산” 구조입니다.
- 미국 직장에서 급여를 지급할 때마다 연방 소득세·사회보장세(Social Security)·메디케어세(Medicare)를 미리 떼어 IRS에 납부합니다.
- 다음 해 4월 세금 신고(Tax Return)에서 1년 동안 낸 세금 합계와 실제 내야 할 세금을 비교합니다.
- 더 냈으면 환급(Refund), 덜 냈으면 추가 납부(Balance Due)가 됩니다.
미국 직장에서 W-4는 이 원천징수 금액을 조절하는 핵심 도구입니다.
2020년 이후 새로워진 W-4 양식: 무엇이 달라졌나?
2020년부터 W-4 양식이 대폭 바뀌었습니다. 예전의 “면제 수당(allowance)” 방식이 사라지고, 실제 소득과 공제 항목을 직접 입력하는 방식으로 바뀌었습니다. 새 양식의 주요 구성입니다.
| 단계(Step) | 내용 | 필수 여부 |
|---|---|---|
| Step 1 | 이름·주소·SSN·신고 상태(Filing Status) 입력 | 필수 |
| Step 2 | 복수 직장 또는 배우자 소득 있는 경우 | 해당자만 |
| Step 3 | 자녀·부양가족 세금 공제(Child Tax Credit 등) | 해당자만 |
| Step 4 | 추가 소득(이자·배당·부업), 공제(Deductions), 추가 원천징수 금액 | 해당자만 |
| Step 5 | 서명 | 필수 |
신고 상태(Filing Status): 어떤 것을 선택해야 하나?
W-4 Step 1에서 가장 중요한 선택이 신고 상태(Filing Status)입니다. 신고 상태에 따라 세율 구간이 달라집니다.
- Single: 미혼, 또는 기혼이지만 따로 신고하는 경우
- Married Filing Jointly: 법적 기혼 부부가 합산 신고. 세율이 유리한 경우가 많습니다.
- Head of Household: 미혼이지만 자녀·부양가족을 부양하는 경우
한인 유의사항: 미국에서 결혼했더라도, 한국에 배우자가 거주하거나 배우자가 세금 목적 비거주자(non-resident alien)인 경우 신고 상태 선택이 복잡해집니다. 이 경우 세무 전문가(CPA) 상담을 권장합니다.
W-4를 너무 적게 혹은 너무 많이 원천징수하면?
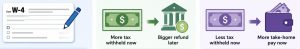
많은 분들이 환급을 받는 것을 좋아하지만, 큰 환급은 사실 “정부에게 무이자로 돈을 빌려준 것”과 같습니다. 반대로 너무 적게 원천징수하면 4월에 큰 세금 청구서를 받게 됩니다.
- 원천징수 많음(over-withholding) → 매 급여 실수령액 줄어듦 → 4월에 환급(손해는 아니지만 기회비용 발생)
- 원천징수 적음(under-withholding) → 매 급여 실수령액 높음 → 4월에 추가 납부 + 경우에 따라 과소납부 벌금(underpayment penalty) 발생
IRS 권장: 전년도 세금의 100%(고소득자는 110%) 이상을 원천징수하면 과소납부 벌금이 발생하지 않습니다.
미국 급여명세서(Pay Stub) 읽는 법
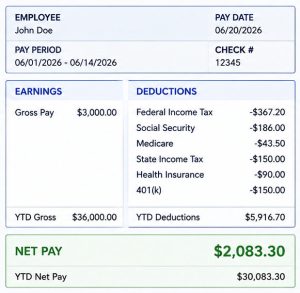
처음 급여명세서를 받으면 항목이 너무 많아 당황할 수 있습니다. 주요 항목을 정리했습니다.
| 항목 | 설명 | 세율/금액(예시) |
|---|---|---|
| Gross Pay (총급여) | 세금·공제 전 원래 급여 | $5,000 |
| Federal Income Tax | 연방 소득세 원천징수 (W-4에 따라) | ~12~22% |
| Social Security Tax | 사회보장세 (FICA): 고정 | 총급여의 6.2% |
| Medicare Tax | 메디케어세 (FICA): 고정 | 총급여의 1.45% |
| State Income Tax | 주 소득세 (주별 상이. 텍사스·플로리다 등은 없음) | 0~13.3% |
| 401(k) Contribution | 은퇴연금 납입 (세전 공제) | 선택 |
| Health Insurance Premium | 건강보험료 (회사 납입분 제외 본인 부담) | 선택 |
| Net Pay (실수령액) | 위 항목 모두 공제 후 실제 받는 금액 | — |
팁: 소득세가 없는 주(텍사스·플로리다·워싱턴·네바다 등)에 거주하면 주 소득세 항목이 없어 실수령액이 높아집니다.
W-4 작성 실전 가이드: 한인 직장인 상황별
① 미국에서 처음 취직, 독신, 소득이 이 직장 하나뿐인 경우
Step 1(이름·Filing Status: Single)과 Step 5(서명)만 기입하면 됩니다. IRS 표준 원천징수 방식이 자동 적용됩니다.
② 기혼, 배우자도 미국에서 일하는 경우
Step 2를 반드시 작성해야 합니다. 두 사람의 소득을 합산하면 세율 구간이 높아질 수 있어, 추가 원천징수를 설정하지 않으면 4월에 추가 납부가 생길 수 있습니다. IRS의 Tax Withholding Estimator(IRS.gov)를 활용하세요.
③ 자녀가 있는 경우
Step 3에서 Child Tax Credit을 계산해 입력합니다. 2026년 기준 자녀 1인당 최대 $2,000의 세금 공제가 적용됩니다. 이를 입력하면 원천징수 금액이 줄어들어 실수령액이 높아집니다.
④ 부업(freelance, 투자소득 등)이 있는 경우
부업 소득은 자동으로 원천징수되지 않습니다. Step 4b 또는 4c에서 추가 원천징수를 설정하거나, 분기별 예납세(estimated tax, Form 1040-ES)를 별도로 납부해야 합니다. 그렇지 않으면 4월에 큰 세금 청구서와 함께 벌금이 붙을 수 있습니다.
W-4는 언제 업데이트해야 하나?
W-4는 미국 직장에 입사할 때에만 작성하는 것이 아닙니다. 다음 상황에서는 업데이트를 검토해야 합니다.
- 결혼하거나 이혼한 경우
- 자녀가 생기거나 부양가족이 바뀐 경우
- 부업 수입이 생긴 경우
- 배우자가 새로 취업하거나 퇴직한 경우
- 세금 신고 후 예상 외로 큰 환급이나 추가 납부가 있었던 경우
- 이사로 주 소득세율이 달라진 경우
IRS Tax Withholding Estimator 활용하기
IRS 공식 홈페이지(irs.gov)의 Tax Withholding Estimator 도구를 사용하면 현재 원천징수 설정이 적절한지 확인하고, 최적의 W-4 작성 방법을 알 수 있습니다. 소요 시간은 약 15~20분이며, 작년 세금신고서(1040)와 최근 급여명세서(Pay Stub)를 준비하면 더 정확합니다.
✅ 미국 직장 입사 첫날 W-4 작성 전, IRS Tax Withholding Estimator 먼저 확인 권장
✅ 매년 초(세금 신고 후) W-4가 여전히 적절한지 점검
✅ 결혼·출산·부업 등 생활 변화 시 즉시 업데이트
✅ 추가 원천징수가 필요하면 Step 4c에 금액 직접 입력
자주 묻는 질문
Q. W-4를 “면제(Exempt)”로 설정하면 세금을 안 내도 되나요?
A. 전년도 연방 소득세가 0이었고, 올해도 0일 것으로 예상되는 경우에만 면제 설정이 가능합니다. 면제 상태에서도 사회보장세(6.2%)와 메디케어세(1.45%)는 계속 납부해야 합니다. 잘못 설정하면 4월에 큰 세금과 벌금이 부과됩니다.
Q. F-1 비자 유학생도 W-4를 작성하나요?
A. 네. 단, F-1 비자 소지자는 비거주 외국인(nonresident alien)으로 분류되어 특별 W-4 작성 규칙이 적용됩니다(Filing Status에 “NRA”로 표시). IRS Pub 519 및 학교 유학생 사무소(ISS)에서 가이드를 받으세요.
Q. 한국과 미국 조세조약(Tax Treaty) 혜택을 W-4에 반영할 수 있나요?
A. 일부 소득(장학금, 연구비 등)에 대해 W-8BEN 양식과 조세조약을 활용해 원천징수를 줄일 수 있습니다. W-4와는 별도로 고용주와 협의해야 합니다.
Q. 미국 직장에서 W-4를 제출하지 않으면 어떻게 되나요?
A. 고용주가 기본 Single(미혼) 기준으로 최대 원천징수를 적용합니다. 실수령액이 줄어들 수 있습니다.
면책 고지: 이 글은 일반적인 세금 정보 제공 목적이며 세무 조언이 아닙니다. 개인 상황에 맞는 조언은 공인 회계사(CPA) 또는 세무 전문가와 상담하십시오.