오바마케어(ACA) 마켓플레이스 완벽 가입 가이드: 자격, 보조금 및 플랜 선택법
직장 보험 없는 재미동포라면 오바마케어(ACA) 마켓플레이스를 활용해 월 보험료 보조금을 받을 수 있습니다. 2026년 자격 조건, 소득별 보조금 금액, Silver·Gold·Bronze 플랜 비교, 가입 절차까지 한국어로 완벽 정리했습니다.
미국에서 직장을 통해 건강 보험을 받지 못하는 자영업자·프리랜서·계약직 근로자·유학 졸업 후 OPT 종료자·영주권자 등 많은 재미동포들이 활용할 수 있는 제도가 바로 오바마케어(ACA) 마켓플레이스 건강 보험입니다. 이 글에서는 가입 자격, 가입 시기, 보험료 지원금(보조금), 플랜 선택법까지 단계별로 안내합니다.
오바마케어(ACA) 마켓플레이스란
오바마케어(ACA – Affordable Care Act, 부담적정보험법)는 2010년 오바마 대통령 재임 중 통과된 법률로, 직장 보험이 없는 개인이 연방 또는 주 정부가 운영하는 온라인 마켓플레이스(healthcare.gov 또는 주별 사이트)에서 민간 건강 보험을 구매할 수 있도록 지원합니다. 소득에 따라 월 보험료 보조금(Premium Tax Credit)과 본인 부담금 감면(Cost-Sharing Reduction)을 제공하는 것이 핵심 특징입니다.
중요: ACA 마켓플레이스는 메디케어(노인·장애인), 메디케이드(저소득층 공공 보험)와 별개의 제도입니다. 소득이 메디케이드 기준 이하라면 마켓플레이스가 아닌 메디케이드 신청이 먼저입니다.
오바마케어 가입 자격: 누가 신청할 수 있나?
- 미국 내 합법적 체류자 (시민권자, 영주권자, 특정 비자 소지자)
- 직장을 통해 ACA 기준에 맞는 건강 보험을 받지 못하는 경우
- 메디케어·메디케이드에 해당하지 않는 경우
- 연간 가계 소득이 연방 빈곤선(FPL)의 138% 이상(메디케이드 확장 주 기준)이거나, 비확장 주에서는 100% 이상
비자·신분별 가입 가능 여부
| 신분 | ACA 마켓플레이스 | 비고 |
|---|---|---|
| 미국 시민권자 | ✅ 가능 | |
| 영주권자(그린카드) | ✅ 가능 | 첫 5년은 메디케이드 제외되나 마켓플레이스는 가능 |
| 망명·난민 인정자 | ✅ 가능 | |
| H-1B·L-1·O-1(취업 비자) | ✅ 가능 | 직장 보험 없을 때 |
| F-1 유학생(OPT 포함) | ✅ 가능 | 일부 주 확인 필요 |
| 불법 체류자(DACA 포함) | ❌ 불가 | DACA는 일부 주 자체 프로그램 확인 |
| B-1/B-2 방문 비자 | ❌ 불가 | 단기 여행자 보험 별도 구매 |
오바마케어 가입 시기: 언제 신청해야 하나
정기 공개 가입 기간(Open Enrollment)
매년 11월 1일~12월 15일이 정기 가입 기간이며, 이 기간에 가입하면 다음 해 1월 1일부터 보험이 적용됩니다. 2026년 공개 가입으로 선택한 보험은 이미 적용 중이며, 2027년 보험을 위한 가입 기간은 2026년 11월 1일부터 시작됩니다.
특별 가입 기간(Special Enrollment Period, SEP)
정기 가입 기간이 아닌 때에도 아래 생애 주요 사건(Qualifying Life Event)이 발생하면 60일 이내에 가입할 수 있습니다.
- 직장 퇴직으로 고용주 보험 종료
- 결혼, 이혼, 출산·입양
- 다른 주로 이사
- OPT 만료 등 비자 신분 변경
- 영주권 취득
- 소득 변화로 보조금 자격 변동
팁: 직장을 그만두거나 OPT가 만료되어 직장 보험을 잃었다면, 그날부터 60일 이내에 ACA 마켓플레이스를 통해 신청하세요. 이 기간을 놓치면 다음 공개 가입 기간까지 기다려야 합니다.
보조금(Premium Tax Credit): 얼마나 받을 수 있나
오바마케어(ACA) 보조금은 연방 빈곤선(FPL) 대비 가계 소득에 따라 달라집니다. 2026년 기준 보조금 자격 소득 범위는 다음과 같습니다.
2026년 연방 빈곤선(FPL) 기준 소득 범위
| 가구원 수 | 메디케이드 상한(138% FPL) | 보조금 상한(400% FPL) |
|---|---|---|
| 1인 | 연 $20,783 | 연 $62,600 |
| 2인 | 연 $28,208 | 연$84,800 |
| 3인 | 연 $35,634 | 연 $107,000 |
| 4인 | 연 $43,058 | 연 $128,600 |
중요 변경(2026년부터): 2021~2025년에 한시적으로 적용되던 확장 보조금(400% 이상도 보조금)이 2025년 말 종료되었습니다. 2026년부터는 소득이 FPL 400% 초과 시 보조금이 없습니다. 또한 기준 플랜(Silver) 월 보험료의 2.1%~9.96%를 본인이 부담해야 합니다.
보조금 계산 예시
- 30세 싱글, 연소득 $35,000(FPL 약 232%): 기준 플랜 월 보험료 $450 중 보조금 약 $280 → 실납부 약 $170/월
- 40세 부부(소득 합산 $65,000, FPL 약 193%): 보조금으로 상당 부분 보전, 실납부 $300~$400/월 수준(주·플랜에 따라 상이)
팁: healthinsurance.org 또는 healthcare.gov의 보조금 계산기에 가구원 수, 나이, 소득을 입력하면 예상 보조금과 본인 부담액을 즉시 확인할 수 있습니다.
오바마케어 플랜 유형: 메탈 등급 이해하기
오바마케어(ACA) 마켓플레이스의 플랜은 4가지 메탈 등급으로 구분되며, 등급이 올라갈수록 월 보험료는 높지만 병원 방문 시 본인 부담금은 낮아집니다.
| 등급 | 보험사 부담 | 본인 부담 | 월 보험료 | 추천 대상 |
|---|---|---|---|---|
| Bronze (청동) | 60% | 40% | 가장 낮음 | 건강하고 병원 거의 안 가는 경우 |
| Silver (은) | 70% | 30% | 중간 | 보조금·본인부담감면(CSR) 기준 플랜; FPL 100~250% 권장 |
| Gold (금) | 80% | 20% | 높음 | 만성 질환·정기 병원 방문 잦은 경우 |
| Platinum (백금) | 90% | 10% | 가장 높음 | 의료비 지출이 매우 많은 경우 |
Silver 플랜의 특별 혜택(CSR — Cost-Sharing Reduction): 소득이 FPL 100~250% 이내이면 Silver 플랜 가입 시 Copay·공제액(Deductible)·본인 최대 부담(MOOP) 등 실질 부담이 대폭 줄어드는 보조금이 추가로 제공됩니다. 반드시 Silver 플랜을 통해서만 CSR이 적용됩니다.
플랜 네트워크 유형
- HMO(Health Maintenance Organization): 주치의(PCP) 지정 필수, 전문의 진료 시 PCP 의뢰서 필요. 네트워크 내 의사·병원만 이용 가능. 보험료 저렴.
- PPO(Preferred Provider Organization): 주치의 없이 네트워크 내외 의사 자유 선택. 더 높은 유연성, 보험료 다소 높음.
- EPO(Exclusive Provider Organization): HMO처럼 네트워크 내 한정, 의뢰서 불필요. 응급 상황 제외 외부 의료비 미보장.
한국어 서비스 팁: 일부 대형 보험사(Kaiser Permanente, Blue Shield 등)는 한국어 통역 서비스를 제공합니다. 가입 전 플랜 상세 페이지에서 “Language Services” 항목을 확인하거나, 한국어 통역을 지원하는 한인 보험 에이전트에게 도움을 받을 수 있습니다.
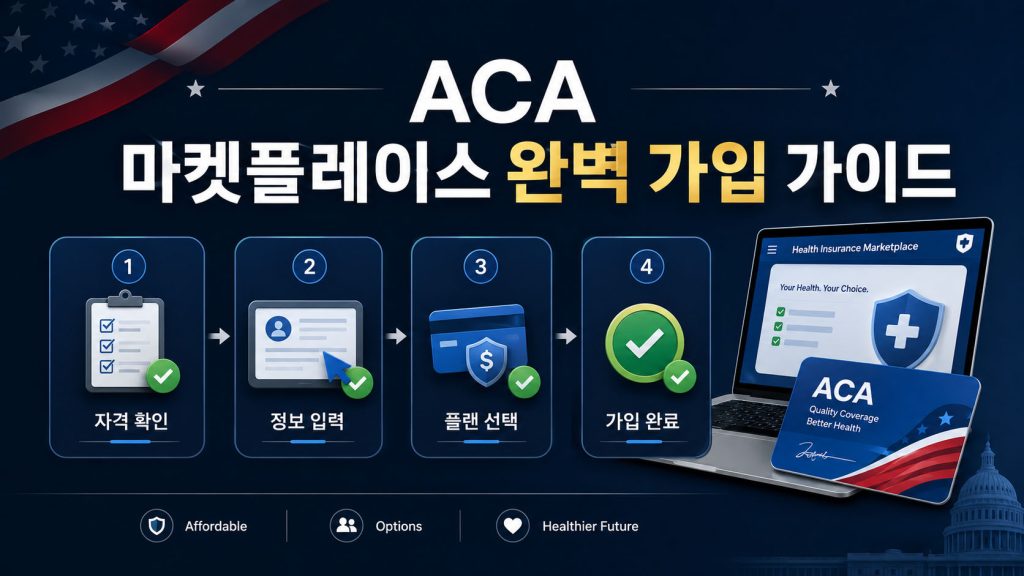
오바마케어 가입 절차: 단계별 안내
- 계정 생성: healthcare.gov(연방) 또는 주별 마켓플레이스(캘리포니아 = Covered California, 뉴욕 = NY State of Health 등) 접속 후 계정 생성.
- 가구 정보 입력: 가구원 수, 나이, 예상 연 소득, 현재 건강 보험 유무 입력.
- 보조금 자격 확인: 시스템이 자동으로 보조금 금액 또는 메디케이드 자격 여부를 안내.
- 플랜 비교·선택: 메탈 등급, 월 보험료, 공제액, 네트워크 내 한인 의사 여부 등을 비교.
- 가입 완료·첫 보험료 납부: 선택 후 보험사로부터 안내 이메일 수령, 첫 달 보험료 납부해야 보험 발효.
자주 묻는 질문(FAQ)
- Q. 소득이 불규칙(자영업·프리랜서)한데 어떤 소득을 기입해야 하나요?
- A. 올해 예상되는 연간 총소득(세금 공제 전)을 기입합니다. 연말 실제 소득이 다르면 세금 신고 시 보조금을 정산(추가 납부 또는 환급)합니다.
- Q. 한국으로 귀국했다 돌아오는 기간에도 보험을 유지해야 하나요?
- A. ACA 보험의 적용 범위는 미국 내 서비스가 중심입니다. 해외 체류 기간이 길다면 보험을 일시 해지하거나 해외 여행자 보험을 별도 구매하는 방안을 검토하세요. 단, 귀국 후 재가입 시 SEP 자격이 필요합니다.
- Q. 오바마케어 가입이 이민 신청(그린카드)에 불이익을 줄 수 있나요?
- A. ACA 마켓플레이스 민간 보험은 공공 부담(Public Charge) 심사 대상이 아닙니다. 다만 메디케이드는 일정 조건 하에 공공 부담 심사 고려 대상이 될 수 있으므로, 이민 진행 중이라면 이민 변호사와 먼저 상담하세요.
면책 고지: 이 글은 일반 정보 제공 목적이며, 의료·법률·금융 조언이 아닙니다. 정확한 보조금 금액과 자격은 healthcare.gov 또는 공인 보험 에이전트를 통해 확인하시기 바랍니다.