2026년 미국 의료보험 완벽 가이드: ACA·고용주 보험·메디케이드 필수 체크리스트
2026년 ACA 마켓플레이스 보험료 26% 급등, 메디케이드 자격 변경 등 미국 의료보험 환경이 크게 바뀌었습니다. HMO·PPO·HDHP 비교, 이민 신분별 자격 정리, 용어 해설, 한인 친화 의료 자원까지 재미동포가 반드시 알아야 할 의료보험 완벽 가이드입니다.
미국에 막 도착하거나 새 직장을 시작하는 한인들이 가장 먼저 혼란스러워하는 것 중 하나가 의료보험입니다. 한국과 달리 미국에는 국민건강보험 같은 단일 공공 의료보험이 없고, 고용주 보험·정부 프로그램·개인 구입 등 다양한 경로가 복잡하게 얽혀 있습니다.
특히 2026년에는 ACA 마켓플레이스 보험료 급등, 메디케이드·메디케어 자격 변경 등 중요한 변화가 있었습니다. 이 가이드에서 미국 의료보험 구조를 처음부터 차근차근 이해하고, 한인 가정에 맞는 최선의 선택을 찾아보세요.
미국 의료보험 체계 한눈에 보기
| 보험 종류 | 대상 | 비용 | 이민 신분 요건 |
|---|---|---|---|
| 고용주 보험(ESI) | 직장인·가족 | 보험료 일부 회사 부담 | 합법 취업 자격이면 OK |
| ACA 마켓플레이스 | 개인·자영업자 | 소득별 보조금, 2026년 평균 26% 인상 | 시민권자, 영주권자, 합법 비시민권자 |
| 메디케이드(Medicaid) | 저소득층 | 무료 또는 소액 자기부담 | 영주권자(5년 후), 시민권자. 2026년 10월부터 변경 |
| 메디케어(Medicare) | 65세 이상, 특정 장애인 | 파트 A·B·D 각각 보험료 | 시민권자, 영주권자(5년 거주 후) |
| COBRA | 퇴직·이직 전환기 | 전액 본인 부담 (매우 비쌈) | 전 직장 고용주 보험 연장 |
| 단기 플랜(Short-term Plans) | 공백기 임시 보험 | 저렴하나 보장 제한 | 제한 없음 |
고용주 보험(ESI): 직장인 한인의 최우선 선택
미국 직장인에게 고용주 보험은 가장 좋은 선택입니다. 회사가 보험료의 상당 부분(보통 70~80%)을 부담하고 나머지를 직원이 냅니다. 신입 직원은 보통 입사 후 30~90일의 대기 기간이 있으며, 그 이후부터 보험이 적용됩니다.
오픈 인롤먼트(Open Enrollment): 직장 보험 선택의 핵심 시기
대부분의 회사는 연 1회 오픈 인롤먼트 기간을 두고 직원이 보험 플랜을 선택하게 합니다. 보통 11~12월에 열려 다음 연도 1월 1일부터 적용됩니다. 이 기간에는 플랜을 바꾸거나 가족을 추가·제외할 수 있습니다.
플랜 유형: HMO vs. PPO vs. HDHP
| 플랜 유형 | 특징 | 한인에게 유리한 경우 |
|---|---|---|
| HMO | 네트워크 내 의사만, 주치의(PCP) 필수, 전문의는 주치의 의뢰 필요 | 한인 주치의가 네트워크에 있고, 특정 의사를 선호하지 않을 때 |
| PPO | 네트워크 내외 모두 이용 가능, 주치의 불필요, 보험료 높음 | 자유롭게 의사를 선택하고 싶을 때, 특정 한인 전문의 선호 |
| HDHP + HSA | 보험료 낮고 공제액(Deductible) 높음, HSA(건강저축계좌) 세금 혜택 | 건강하고 의료 이용이 적어 세금 절약에 집중하는 경우 |
ACA 마켓플레이스: 2026년 주요 변화
HealthCare.gov(또는 주 운영 마켓플레이스)를 통해 개인이 직접 미국 의료보험을 구입하는 ACA 마켓플레이스에 2026년 큰 변화가 있었습니다.
- 보험료 26% 인상: 2025년 말 강화된 보조금(Enhanced Premium Tax Credits)이 만료되어 2026년도 보험료가 평균 26%나 급등했습니다.
- 저소득 특별 가입 기간 폐지: 소득 기준으로 연중 가입하던 특별 가입 기간이 없어졌습니다.
- 2026년 오픈 인롤먼트: 2027년 커버리지를 위한 오픈 인롤먼트는 2026년 11월 1일~12월 15일입니다.
프리미엄 세액공제(Premium Tax Credit)
연방 빈곤선(FPL)의 100%~400% 사이 소득이면 마켓플레이스 보험료를 낮출 수 있는 프리미엄 세액공제를 받을 수 있습니다. 2026년 기준 4인 가족 FPL은 약 $31,200입니다. 공제 금액은 소득이 낮을수록 커집니다.
📋 마켓플레이스 가입 시 필요한 정보
- □ SSN (사회보장번호) 또는 이민 서류 번호
- □ 고용 상태 및 2026년 예상 소득
- □ 현재 가입된 보험 정보 (고용주 보험이 있다면)
- □ 가족 구성원 정보 (나이, SSN 등)
메디케이드(Medicaid): 저소득층 한인 가정
메디케이드는 저소득층을 위한 연방·주 공동 의료보험입니다. 자격 기준은 주마다 다르며, 소득 기준은 일반적으로 연방 빈곤선(FPL)의 138% 이하(메디케이드 확장 주 기준)입니다.
한인에게 중요한 이민 신분별 메디케이드 자격 (2026년 기준)
| 이민 신분 | 연방 자금 메디케이드 자격 | 비고 |
|---|---|---|
| 미국 시민권자 | ✅ 자격 있음 | 소득 기준 충족 시 |
| 영주권자(LPR) | ✅ 자격 있음 (5년 대기 후) | 임신부·아동·긴급은 즉시 가능 |
| H-1B, L-1 등 취업비자 | ❌ 연방 자금 메디케이드 불가 | 긴급 의료만 일부 가능 |
| F-1 유학생 | ❌ 불가 | 학교 학생 건강보험 이용 |
| 난민·망명자 (2026년 10월 이후) | ❌ 자격 박탈 (H.R.1) | 주 자체 프로그램 별도 확인 |
캘리포니아 Medi-Cal: 이민 신분 불문 가능
캘리포니아는 미국에서 가장 포괄적인 메디케이드 확장 정책을 운영합니다. 캘리포니아 Medi-Cal은 주 자체 자금을 활용하여 이민 신분에 관계없이 소득 기준을 충족하면 가입할 수 있도록 하고 있습니다(연방 자금 규정과 별도). 단, H.R.1 이후 연방 자금 부분이 줄어들 수 있어 주 당국 공지를 확인하세요.
COBRA: 이직·퇴직 공백기 보험
직장을 그만두거나 이직할 때 고용주 보험이 끊기면, COBRA를 통해 이전 직장 보험을 최대 18개월간 연장할 수 있습니다. 단, 이전에 회사가 부담하던 보험료까지 전액 본인이 내야 하므로 매우 비쌉니다(월 $600~$2,000 이상 가능).
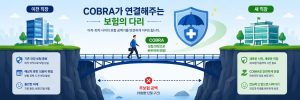
💡 COBRA vs. ACA 마켓플레이스 비교 필수: 직장을 잃으면 30일 이내에 ACA 특별 가입 기간(Special Enrollment Period)이 열립니다. COBRA와 마켓플레이스 플랜 가격을 반드시 비교하세요. 소득이 낮아진 경우 마켓플레이스가 훨씬 저렴할 수 있습니다.
주요 의료보험 용어 정리
| 영어 용어 | 한국어 | 설명 |
|---|---|---|
| Premium | 보험료 | 매월 내는 보험 가입 비용 |
| Deductible | 공제액 | 보험이 적용되기 전 본인이 먼저 내야 하는 금액 |
| Copay | 본인 부담금 | 병원 방문·처방전 시 고정으로 내는 금액 |
| Coinsurance | 공동 보험 | Deductible 충족 후 총 의료비를 보험사와 나누는 비율 (예: 보험사 80%, 본인 20%) |
| Out-of-Pocket Maximum | 자기부담 최대치 | 1년간 본인이 낼 수 있는 최대 금액. 이 이후에는 보험사가 100% 부담 |
| In-Network | 네트워크 내 | 보험사와 계약된 의사·병원. 더 저렴하게 이용 가능 |
| Out-of-Network | 네트워크 외 | 보험사와 미계약 의사·병원. 비용 더 많이 발생 |
| EOB | 보험 처리 설명서 | Explanation of Benefits — 진료 후 보험사가 보내는 청구 처리 내역서 |
한인 친화 의료 환경 활용하기
- 한인 의사 찾기: 보험사 홈페이지의 ‘Find a Doctor’ 기능에서 한국어 사용 의사(Korean-speaking physician)를 필터링할 수 있습니다. 지역 한인 커뮤니티 앱이나 교회 게시판도 유용합니다.
- 연방 지역사회 보건센터(FQHC): 보험이 없거나 적은 경우 소득 기준 미끄럼식(Sliding Scale) 요금으로 진료하는 연방 보건소를 이용하세요. FindAHealthCenter.hrsa.gov에서 검색 가능.
- 한인 약국 활용: 처방전을 한국어로 설명해 주는 한인 약사가 있는 약국을 이용하면 복약 지도에 도움이 됩니다.
✅ 미국 의료보험 연간 체크리스트
- □ 현재 보험 종류(고용주/마켓플레이스/메디케이드)와 갱신일 확인
- □ 이민 신분 변경 시 보험 자격 재검토
- □ 직장 오픈 인롤먼트 시즌(보통 11~12월) 플랜 비교
- □ 마켓플레이스 오픈 인롤먼트(11월 1일~12월 15일) 달력에 표시
- □ 연간 공제액(Deductible) 및 자기부담 최대치(Out-of-Pocket Max) 파악
- □ 예방 접종·건강 검진은 보험사 100% 커버 여부 확인 (ACA 의무 항목)
- □ HSA(건강저축계좌) 가입 여부 및 최대 납입 한도 확인 (HDHP 가입자만)
- □ 퇴직·이직 시 COBRA vs. 마켓플레이스 비용 비교 후 선택
자주 묻는 질문 (FAQ)
- Q1. 취업비자(H-1B)로 일하는데 고용주가 보험을 안 줍니다. 어떻게 해야 하나요?
- A. HealthCare.gov에서 ACA 마켓플레이스 플랜을 구입할 수 있습니다. 소득에 따라 프리미엄 세액공제를 받을 수도 있습니다. 고용주가 보험을 제공하지 않거나 제공 보험료가 소득의 9.02% 이상이면 마켓플레이스 공제 자격이 생깁니다.
- Q2. 미국에 처음 도착하면 바로 보험에 가입할 수 있나요?
- A. 고용주 보험은 입사 후 대기 기간이 있을 수 있습니다. 마켓플레이스는 새 이민자 도착이 특별 가입 기간(SEP) 이벤트가 될 수 있으니 60일 이내에 신청하세요. 공백 기간에는 단기 보험이나 방문자 보험(Visitor Insurance)을 임시로 이용할 수 있습니다.
- Q3. 한국에서 받은 의료 기록을 미국 의사에게 줄 수 있나요?
- A. 네. 한국 의료 기록을 영어로 번역하여 미국 의사에게 제공하면 도움이 됩니다. 특히 만성 질환이 있거나 약을 복용 중인 경우 반드시 기록을 가져오세요.
- Q4. 응급실(ER)에 가면 보험 없어도 되나요?
- A. 미국 법(EMTALA)에 따라 응급실은 보험·지불 능력에 관계없이 응급 환자를 거부할 수 없습니다. 그러나 치료 후 청구서가 발생하며, 보험이 없으면 전액 본인 부담입니다. 청구서에 대해 병원 재정 지원 프로그램(Financial Assistance / Charity Care)을 신청할 수 있습니다.
면책 고지: 본 가이드는 일반적인 정보 제공 목적이며, 의료·법률 상담을 대체하지 않습니다. 개인 이민 신분·소득 상황에 따라 보험 자격이 달라지므로 반드시 보험사, 고용주 HR, 또는 공인 보험 브로커에게 확인하시기 바랍니다.
참고 출처
- HealthCare.gov — 미국 의료보험 마켓플레이스 공식 사이트
- Charlotte Center for Legal Advocacy — 2026 Health Insurance Marketplace Open Enrollment FAQ
- KFF — 8 Things to Watch for the 2026 ACA Open Enrollment Period
- SHVS — H.R. 1’s Changes to Non-Citizen Coverage: FAQ
- CMS — Marketplace 2026 Open Enrollment Period Report: National Snapshot