미국 대학 저축 529 플랜, 한인 부모가 알아야 할 자녀 교육비 절세 전략
미국 529 대학 저축 플랜의 세금 혜택(연방 소득세 면제·주 소득세 공제), 적격 교육비, 주별 플랜 비교, 조기 시작의 복리 효과를 한인 부모를 위해 정리합니다.
미 증권거래위원회(SEC) 529 플랜 공식 안내, 미 교육부(ED) 대학 비용 통계, FINRA(금융산업규제기구), College Savings Plans Network(CSPN) 자료를 바탕으로 작성됐습니다. 세금 혜택은 주(State)마다 다릅니다. 중요한 결정 전에 세무사 또는 재정 상담사와 상담하세요.
미국 529 대학 저축 플랜 완전 가이드, 한인 부모가 알아야 할 자녀 교육비 절세 전략
미국에서 대학 교육비는 한국과 비교가 되지 않을 만큼 비쌉니다. 4년제 사립대 기준 연간 $60,000 ~ $90,000, 주립대도 연간 $25,000~$45,000에 달하는 교육비를 어떻게 준비할까요?
많은 한인 부모들이 은행 저축이나 일반 투자 계좌를 이용하지만, 미국에는 대학 교육비 전용 세제 혜택 저축 계좌인 529 플랜이 있습니다. 세금 면에서 상당한 혜택을 제공하면서도 투자 성장을 누릴 수 있는 529 플랜의 모든 것을 정리합니다.
529 플랜이란
529 플랜은 미국 세금법 섹션 529에 근거한 교육비 저축 계좌입니다. 부모·조부모·친척 누구나 개설할 수 있으며, 수혜자(자녀 등)의 교육비를 위해 세제 혜택을 받으며 투자할 수 있습니다. 뮤추얼펀드나 ETF 형태로 투자되며, 주식 시장 성장에 따라 자산이 불어납니다.
529 플랜의 핵심 세금 혜택
| 혜택 | 내용 |
|---|---|
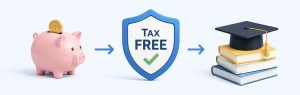
| 연방 소득세 면제 (인출 시) | 529 플랜 내 투자 수익에 연방 소득세 부과 없음, 적격 교육비로 인출 시 |
| 주 소득세 공제 (불입 시) | 36개 주 + DC에서 불입액의 일부를 주 소득세에서 공제 또는 크레딧 제공 (주마다 다름) |
| 복리 성장 | 배당금·자본 이득에 세금 없이 재투자 → 장기 복리 효과 극대화 |
| 증여세 혜택 | 연간 $18,000(2024년 기준 연간 증여세 면제 한도)까지 529에 넣어도 증여세 없음. 5년치 ‘슈퍼 펀딩(superfunding)’으로 최대 $90,000 일시 불입 가능 |
| 수혜자 변경 가능 | 첫째 자녀가 쓰고 남은 금액을 둘째·셋째에게 이전 가능. 부모 본인의 학비로도 사용 가능 |
529 플랜으로 쓸 수 있는 ‘적격 교육비’
- ✅ 4년제 대학·지역 전문대(Community College) 등록금·학비
- ✅ 기숙사비 및 학교 인정 식비(Room & Board), 학생 등록 시
- ✅ 교재, 필수 교육 소프트웨어, 노트북·컴퓨터 (학업 필수품)
- ✅ 대학원 학비 (법학대학원, 의대, 경영대학원 포함)
- ✅ 직업훈련학교(Trade School) 등록금
- ✅ K-12 사립학교 학비, 연간 최대 $10,000 (2018년 세법 개정 이후)
- ✅ 학자금 대출 원금 상환, 평생 최대 $10,000
- ✅ 2024년부터: 사용 후 남은 잔액을 수혜자의 Roth IRA로 롤오버 가능 (최대 $35,000, 15년 이상 보유 조건)
- ❌ 교통비, 보험료, 대학과 무관한 생활비는 비적격 → 인출 시 소득세 + 10% 페널티
어떤 주의 529 플랜을 선택해야 하나
529 플랜은 어느 주에 살든 다른 주의 플랜에 가입할 수 있습니다. 예를 들어 텍사스 거주자가 뉴욕 주 529에 가입하는 것도 가능합니다. 단, 주 소득세 공제 혜택은 대부분 거주 주(home state) 플랜에만 적용됩니다.
주별 529 현황, 한인 밀집 지역 중심
- 캘리포니아: ScholarShare 529, 주 소득세 공제 없음. 단, 수수료가 낮은 뱅가드(Vanguard) 펀드 제공. 연방 혜택만으로도 충분히 매력적
- 텍사스: Texas College Savings Plan / LoneStar 529, 주 소득세 없음. 연방 혜택 외 주 세금 혜택 없으나, 타 주 플랜 선택 시도 자유로움
- 뉴욕: NY 529 Direct Plan, 연간 최대 $5,000(부부 $10,000) 주 소득세 공제. 뱅가드 인덱스 펀드 사용, 낮은 수수료로 높은 평가
- 뉴저지: NJBEST 529, 주 소득세 공제 없음. 타 주 플랜 사용을 권장하는 경우 많음
- 조지아: Path2College 529, 연간 최대 $4,000(부부 $8,000) 주 소득세 공제
- 일리노이: Bright Start 529, 연간 최대 $10,000(부부 $20,000) 주 소득세 공제. 높은 공제 한도로 인기
주 소득세 없는 주(텍사스·플로리다·워싱턴·네바다 등): 거주 주 세금 혜택이 없으므로 전국 최우수 플랜(뉴욕, 유타, 네바다 Vanguard 플랜 등)을 자유롭게 선택할 수 있습니다. 수수료(Expense Ratio)와 펀드 옵션 중심으로 비교하세요.
언제 시작해야 하나? 조기 시작의 복리 효과
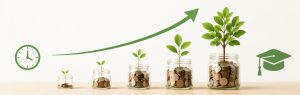
| 시작 시기 | 월 $300 불입 시 18세 도달 예상 잔액* | 비고 |
|---|---|---|
| 출생 직후 (18년 투자) | 약 $122,000 | 복리 18년 |
| 5세 (13년 투자) | 약 $78,000 | 복리 13년 |
| 10세 (8년 투자) | 약 $43,000 | 복리 8년 |
| 15세 (3년 투자) | 약 $13,000 | 복리 3년 |
*연평균 6% 수익률 가정(투자 결과는 시장 상황에 따라 달라집니다)
쉽고 빠른 개설 방법
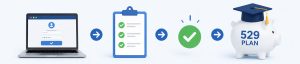
- 주 플랜 선택: 거주 주 플랜의 세금 공제 여부 확인 → 없으면 전국 최우수 플랜 비교
- 온라인 개설: 주 529 공식 웹사이트 또는 뱅가드·피델리티·슈왑 등 금융회사 플랫폼에서 온라인 개설
- 필요 정보: 계좌 소유자(부모 등) SSN, 수혜자(자녀) SSN 또는 생년월일, 은행 계좌 연결
- 펀드 선택: 자녀 나이를 기준으로 ‘나이 기반 포트폴리오(Age-based Portfolio)’ 선택 시 자동 조정. 또는 수동으로 인덱스 펀드 선택
- 자동 이체 설정: 월 $50~$100부터 시작 가능. 세금 보고 시 주 소득세 공제 적용
자주 묻는 질문 (FAQ)
Q. 자녀가 대학에 안 가면 돈이 묶이나요?
A. 아닙니다. 수혜자를 다른 가족(형제자매, 조카, 심지어 부모 본인)으로 변경할 수 있습니다. 2024년부터는 15년 이상 보유 후 잔액을 수혜자의 Roth IRA로 최대 $35,000까지 롤오버할 수 있어 은퇴 저축으로 전환 가능합니다. 비적격 목적으로 인출하면 소득세 + 10% 페널티가 붙지만, 원금은 항상 인출 가능합니다.
Q. 한국 대학 학비에도 529를 쓸 수 있나요?
A. 예. 미국 교육부 인증 국제 대학이라면 529 자금을 쓸 수 있습니다. 한국의 많은 주요 대학이 이 목록에 포함돼 있습니다. 단, 학교별로 인증 여부를 반드시 확인해야 합니다. 연방학생보조금(FSA) 코드가 있는 학교라면 적격 기관입니다. 교육부 데이터베이스(search.studentaid.gov)에서 학교 코드를 확인하세요.
Q. 529 플랜이 FAFSA 재정 보조 수령에 영향을 주나요?
A. 부모 명의 529 플랜은 FAFSA 계산 시 부모 자산으로 분류돼 학생 재정 보조 가능 금액에서 최대 5.64% 감소 영향을 줄 수 있습니다. 이는 학생 명의 자산(최대 20% 감소)보다 훨씬 낮은 영향입니다. 재정 보조를 최대화하려면 학생 또는 학생 조부모 명의보다는 부모 명의로 529를 운영하는 것이 유리합니다.
💬 529 플랜 개설하셨나요, 아직 망설이고 계신가요
미국에서 자녀 교육비를 준비하고 계신 한인 부모 분들, 529 플랜을 개설하신 경험, 어떤 주의 플랜을 선택하셨는지, 얼마부터 시작하셨는지 댓글로 나눠 주시면 다른 한인 부모 분들께 큰 도움이 됩니다. 특히 캘리포니아·텍사스·뉴욕·뉴저지·조지아 거주 한인 분들의 실제 경험이 궁금합니다.
529 vs. UGMA/UTMA 계좌 비교, 또는 한국 유학을 고려 중인 경우 529 활용 여부에 대한 질문도 환영합니다. 댓글로 남겨주시면 답변드리겠습니다.
면책 고지: 이 글은 정보 제공 목적이며 세무·재정 자문이 아닙니다. 529 플랜의 세금 혜택은 주(State)와 개인 상황에 따라 다릅니다. 실제 투자 결정 전에 공인 재정 상담사(CFP) 또는 세무사(CPA)와 반드시 상담하세요.