미국 건강저축계좌인 HSA와 FSA, 2026년 한도 및 세금 혜택 활용법
2026년 HSA 납입 한도 ,400(개인)·,750(가족). 3중 세금 혜택부터 H-1B·영주권자 자격, HDHP 요건, FSA와의 차이까지 재미동포를 위한 건강저축계좌 완전 가이드.
미국 건강저축계좌인 HSA와 FSA는?
미국 직장인과 자영업자들은 매년 오픈 인롤먼트(Open Enrollment) 시즌에 건강저축계좌인 HSA나 FSA 신청서를 받아보지만, 정확히 이 둘 사이의 차이점이 무엇인지 헷갈려 하는 분들이 많습니다.
특히 재미동포 1세대와 새 이민자분들은 한국에 없는 제도라 더욱 낯설게 느끼십니다. 이 글에서는 2026년 기준 최신 한도·규정과 함께, H-1B·영주권자·시민권자 모두에게 적용되는 핵심 내용을 쉽게 정리합니다.
- HSA(Health Savings Account, 건강저축계좌): HDHP(고공제액 건강보험)에 가입된 사람이 의료비를 미리 절세하며 적립하는 건강저축계좌. 잔액이 해를 넘겨 계속 누적됩니다.
- FSA(Flexible Spending Account, 탄력지출계좌): 고용주를 통해 개설하는 의료비·보육비 적립 건강저축계좌. 연도 말에 쓰지 않으면 사라집니다(Use it or Lose it).
2026년 납입 한도 한눈에 보기
| 구분 | 2026년 한도 | 2025년 대비 변화 |
|---|---|---|
| HSA: 개인(Self-only) | $4,400 | +$150 증가 |
| HSA: 가족(Family) | $8,750 | +$250 증가 |
| HSA: 55세 이상 추가 납입(Catch-up) | +$1,000 | 동일 |
| FSA: 의료비(Healthcare FSA) | $3,400 | +$100 증가 |
| FSA: 이월 한도(Carryover) | $680 | +$20 증가 |
| FSA: 부양가족(Dependent Care FSA) | $5,000 (기혼 공동신고 기준) | 동일 |
체크포인트: 건강저축계좌(HSA)는 세금보고(Tax Day) 마감일인 2027년 4월 15일까지 2026년 한도 내 추가 납입이 가능합니다. 즉, 연말에 한도를 다 채우지 못했다면 내년 봄까지 채울 기회가 있습니다.
건강저축계좌(HSA)의 핵심: 3중 세금 혜택(Triple Tax Advantage)
의료보험 계정인 HSA가 미국 세금 제도에서 가장 강력한 절세 도구로 꼽히는 이유는 세 번의 세금 혜택이 동시에 작동하기 때문입니다.
- 납입 시 세금 공제(Pre-tax contribution): 급여에서 자동 납입되면 FICA(사회보장세+메디케어세 7.65%)와 연방·주 소득세 모두 비과세. 개인이 직접 납입 후 세금보고 시 Schedule 1에서 공제 가능(AGI 기준 아래로 공제되어 더 유리).
- 운용 수익 비과세(Tax-free growth): 의료보험 계좌 내 주식·채권·ETF 투자 수익, 이자, 배당금 모두 비과세.
- 인출 시 비과세(Tax-free withdrawals): IRS 승인 의료비 지출에 사용할 때 세금 없음. 65세 이후에는 어떤 용도로 인출해도 일반소득세만 납부(페널티 없음, 사실상 전통 IRA와 동일한 조건).
예를 들어, 연소득 $100,000이고 한계 세율 22% + 주 소득세 5% + FICA 7.65%를 감안하면, 가족 기준 $8,750 납입 시 절세 효과는 연간 약 $3,024에 달합니다. 여기에 투자 수익 비과세가 수십 년 복리로 쌓이면 은퇴 후 상당한 의료비 적립금이 됩니다.
건강저축계좌(HSA) 개설 자격 조건: 이민자도?
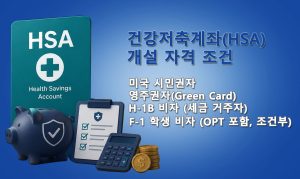
H-1B, O-1, L-1 비자 보유자도 세금 목적상 거주자(Resident Alien)로 분류된다면 건강저축계좌(HSA)를 개설하고 세금 혜택을 받을 수 있습니다. 핵심 조건은 비자 종류가 아닌 HDHP 가입 여부입니다.
| 신분 | HSA 개설 가능 여부 | 비고 |
|---|---|---|
| 미국 시민권자 | ✅ 가능 | HDHP 가입 필수 |
| 영주권자(Green Card) | ✅ 가능 | 세금 목적 거주자로 동일 혜택 |
| H-1B 비자 (세금 거주자) | ✅ 가능 | 실질 체류 기준(Substantial Presence Test) 충족 시 |
| F-1 학생 비자 (OPT 포함) | ⚠️ 조건부 | 첫 5년은 비거주자로 분류되므로 세금 공제 혜택 없음 |
| 관광비자(B-1/B-2) | ❌ 불가 | 취업 허가 없는 단기 체류자 |
F-1 유학생 주의: F-1 비자로 미국 체류 중인 분들은 입국 후 5년간 세금 목적 비거주자(Nonresident Alien)로 분류됩니다. 이 기간에는 건강저축계좌(HSA) 자체는 만들 수 있어도 세금 공제 혜택(Schedule 1 공제)은 적용되지 않습니다. OPT로 취업한 첫 해에도 동일합니다. H-1B로 신분 전환 후 Substantial Presence Test를 통과한 연도부터 전액 공제가 가능합니다.
HDHP 자격 요건 (2026년 기준)
건강저축계좌(HSA)를 만들려면 반드시 고공제액 건강보험(HDHP)에 가입되어 있어야 합니다. 2026년 IRS 기준은 다음과 같습니다.
| 항목 | 개인(Self-only) | 가족(Family) |
|---|---|---|
| 최소 공제액(Minimum Deductible) | $1,650 | $3,300 |
| 최대 본인부담 한도(Out-of-Pocket Max) | $8,300 | $16,600 |
2026년부터는 트럼프 행정부의 「원 빅 뷰티풀 빌(One Big Beautiful Bill Act)」로 건강저축계좌(HSA) 적격 범위가 확대되었습니다:
- ACA 마켓플레이스의 브론즈(Bronze)·카타스트로픽(Catastrophic) 플랜도 HDHP로 자동 인정
- 월 $150(가족 $300) 이하의 직접 일차의료(Direct Primary Care, DPC) 계약이 있어도 HSA 자격 박탈되지 않음
- 원격진료(Telehealth) 포함 플랜도 HDHP 자격 유지
HSA로 쓸 수 있는 의료비 (Qualified Medical Expenses)
IRS Publication 502 기준 대표 항목입니다. 생각보다 훨씬 넓습니다.
| 카테고리 | 포함 항목(예시) |
|---|---|
| 일반 진료 | 의사·전문의 방문, 응급실, 수술, 검사비 |
| 치과 | 스케일링, 충치 치료, 임플란트, 치아 교정(미용 목적 제외) |
| 안과 | 시력 검사, 안경, 콘택트렌즈, 라식(LASIK) |
| 처방약 | 처방전 있는 의약품 전체, 인슐린 |
| 정신건강 | 심리치료, 정신과 방문, 재활 프로그램 |
| 한방·대체의학 | 침술(Acupuncture), 카이로프랙틱(의료 목적) |
| 의료기기 | 혈당 측정기, 휠체어, 보청기, 목발 |
| 출산·임신 | 산전 검사, 분만, 체외수정(IVF) |
주의: 미용 목적 성형수술, 치아 미백, 헬스장 회원권, 비타민(의사 처방 없는 일반 보조제)은 HSA 사용 불가. 잘못 사용하면 해당 금액에 소득세 + 20% 페널티가 부과됩니다.
FSA와 HSA, 어느 것을 선택할까?
| 항목 | HSA | FSA |
|---|---|---|
| 가입 조건 | HDHP 가입 필수 | 고용주 제공 시 어떤 보험도 가능 |
| 잔액 이월 | ✅ 무제한 이월(평생 누적) | ⚠️ 연말 대부분 소멸 (이월 한도 $680) |
| 투자 가능 | ✅ 주식·ETF 투자 가능 | ❌ 투자 불가, 현금 보유만 |
| 이직 시 | ✅ 계좌 유지(본인 소유) | ⚠️ 일반적으로 소멸 또는 COBRA로 연장 |
| 2026년 납입 한도 | $4,400(개인) / $8,750(가족) | $3,400 |
| 은퇴 후 활용 | ✅ 65세 이후 의료비·일반 지출 모두 사용 가능 | ❌ 당해 연도 의료비에만 사용 |
재미동포 체크포인트:
– 건강하고 의료비 지출이 적은 30~40대라면 HSA가 더 유리합니다. 투자 계좌처럼 굴리다가 은퇴 후 의료비 통장으로 전환하는 전략이 인기입니다.
– 만성질환이 있거나 연간 의료비가 많은 분은 FSA가 당장 절세 효과를 극대화합니다.
– HSA와 FSA를 동시에 보유하려면 FSA가 “제한적 목적 FSA(Limited Purpose FSA)”—치과·안과만—이어야 합니다. 일반 Healthcare FSA와 HSA는 동시 보유 불가.
HSA 개설 방법: 어디서 만드나요?
HSA는 IRS가 승인한 은행·금융기관 또는 고용주 지정 기관에서 개설합니다.
- 고용주 연계 HSA: 회사가 페이롤 공제로 납입하면 FICA(7.65%)까지 비과세로 가장 유리합니다. HR 담당자에게 HDHP + HSA 옵션을 확인하세요.
- 개인 개설 HSA: Fidelity HSA, Lively, HealthEquity, Optum Bank 등이 인기입니다. Fidelity HSA는 계좌 유지비가 없고 $1,000 이상부터 투자가 가능합니다.
- 한인 은행 HSA: 한미은행(Hanmi Bank) 등 일부 한인 은행도 HSA를 제공합니다. 한국어 서비스를 원하는 분께 편리합니다.
HSA 투자 전략: 은퇴 의료비 통장으로 활용
미국 65세 이상 부부가 은퇴 후 의료비로 지출하는 금액은 평균 $30만 달러를 넘는다고 Fidelity가 추정합니다. HSA를 401k처럼 투자해 키우면 이 비용을 100% 비과세로 충당할 수 있습니다.
- 전략 1 — “Pay & Track”: 지금 의료비가 생겨도 현금으로 결제하고 HSA는 건드리지 않습니다. 영수증을 보관했다가 수십 년 후 인출할 때 사용합니다(시효 없음).
- 전략 2 — 저비용 인덱스 ETF 투자: 계좌 내 자금을 VTI(전체 주식 시장), FXAIX(S&P500 인덱스) 등에 투자해 장기 복리 성장.
- 전략 3 — 65세 이후 Medicare 보험료 납부: Medicare Part B, Part D 보험료는 HSA로 납부 가능. 단, Medigap(보충보험) 보험료는 불가.
자주 묻는 질문 (FAQ)
Q. 한국으로 귀국하면 HSA 잔액은 어떻게 되나요?
A. 계좌는 유지되며 잔액도 보존됩니다. 귀국 후에는 새로운 납입이 불가(미국 HDHP가 없으므로)하지만, 기존 잔액은 IRS 승인 의료비(미국 방문 시 포함)에 언제든 인출할 수 있습니다. 65세 이후라면 어떤 용도로도 인출 가능(소득세는 납부).
Q. HDHP 고공제액 보험이 부담스럽습니다. 그래도 HSA가 유리할까요?
A. 케이스 바이 케이스입니다. 건강하고 연간 의료비가 공제액 이하라면 보험료가 저렴한 HDHP + HSA 적립이 저비용·고절세 조합입니다. 반면 만성질환이 있어 매달 고액 의료비가 발생한다면 공제액이 낮은 PPO가 실질 비용에서 유리할 수 있습니다.
Q. 회사가 HSA를 지원하지 않으면 어떻게 하나요?
A. HDHP에 가입되어 있다면 Fidelity, Lively, HealthEquity 등에서 개인 HSA를 직접 개설하고 납입할 수 있습니다. 이 경우 FICA 절세 혜택은 없지만 연방·주 소득세 공제는 가능합니다.
Q. FSA 잔액을 남기면 진짜 사라지나요?
A. 고용주 플랜 규정에 따라 다릅니다. 일부 회사는 최대 $680까지 다음 해로 이월(Carryover), 혹은 2.5개월 유예기간(Grace Period)을 부여합니다. 연말에 잔액이 남는다면 치과·안과 검진, 콘택트렌즈, 처방약 추가 구입 등으로 소진하세요.
💬 여러분의 HSA·FSA 활용 경험을 알려주세요
HSA와 FSA는 설명을 들어도 막상 첫 오픈 인롤먼트 때 어느 것을 선택해야 할지 헷갈리는 분이 많습니다. 여러분은 어떤 보험 플랜에 가입하셨나요? HSA를 투자 계좌처럼 활용하고 계신 분이 있다면 어떤 방식으로 운용하시는지도 궁금합니다.
고용주·주(State)·직업에 따라 플랜 옵션이 다르기 때문에 여러분의 경험이 같은 상황에 있는 다른 한인분들께 큰 참고가 됩니다. 본인이 사용 중인 HSA 기관 또는 절세 팁을 댓글로 공유해 주시면 확인 후 본문에도 반영하겠습니다. 궁금한 점은 댓글로 남겨주시면 답변드리겠습니다.
※ 면책 고지: 이 글은 2026년 IRS 규정과 공개된 정보를 토대로 작성된 교육 목적 글입니다. 개인 세금 및 재무 결정은 공인 회계사(CPA) 또는 공인 재무설계사(CFP)와 반드시 상담하시기 바랍니다. knowusa.net은 독자의 세금·재무 결과에 대한 책임을 지지 않습니다.
참고 출처
- Fidelity – HSA contribution limits and eligibility rules for 2026 and 2027
- Beneliance – 2026 Contribution Limits for FSA, HSA, DCAP, Transit, and More
- NILC – The Anti-Immigrant Policies in Trump’s Final “Big Beautiful Bill,” Explained
- Greenback Tax Services – New HSA Opportunities for Expats: Major 2026 Changes
- Uncle Kam – HSA Triple Tax Advantage: 2026 Complete Guide