

연준 7월 29일 금리 동결, 재미동포 모기지 및 저축과 투자 전략 총점검
연준 FOMC가 7월 29일 기준금리 3.5~3.75%로 5연속 동결, 그러나 3명 인상 반대표로 시장 충격. 다우 1,153포인트 급락 속 재미동포의 모기지·저축·주식 전략을 구체적으로 안내합니다.
⚠️ 이 글은 2026년 7월 29일(현지시간) 연방준비제도(연준, Fed) FOMC 회의 결과를 바탕으로 작성되었습니다. 금리·모기지·투자 관련 결정은 반드시 공인 재무 전문가와 상담 후 진행하시기 바랍니다.
연준, 5연속 금리 동결, 그러나 균열 시작
미국 연방준비제도이사회(Fed)는 2026년 7월 28~29일 열린 연방공개시장위원회(FOMC) 회의에서 기준금리를 현행 3.50%~3.75%로 금리 동결하기로 9대 3으로 결정했습니다.
올해 들어 다섯 차례 연속 금리 동결이지만, 이번에는 내용이 달랐습니다. 반대표를 던진 3명의 지역 연방은행 총재, 클리블랜드의 베스 해맥(Beth Hammack), 미니애폴리스의 닐 카쉬카리(Neel Kashkari), 댈러스의 로리 로건(Lorie Logan), 은 모두 즉각 0.25%포인트 인상을 주장했습니다.
이 결과는 시장에 충격을 주었습니다. 결정 발표 직후 다우존스 지수는 1,153포인트 급락했고, 30년 만기 국채 금리는 2007년 이후 최고치로 치솟았습니다. 재미동포 여러분의 모기지, 저축, 주식 및 채권 투자에 미치는 영향을 구체적으로 살펴보겠습니다.
왜 금리 동결인데 시장은 떨어졌나
일반적으로 금리 동결은 “현상 유지”로 해석되지만, 이번 FOMC가 시장에 던진 메시지는 달랐습니다.
- 3명 인상 반대 의견: 9대 3은 최근 수년간 가장 큰 반대표입니다. 인플레이션이 Fed 목표치 2%를 5년 이상 초과했음을 공식 인정한 것이기도 합니다.
- 성명 문구 변화: “물가 안정을 위해 추가 조치가 필요할 수 있다”는 표현이 추가되며 연내 인상 가능성을 열어뒀습니다.
- 파월 후임 워시(Warsh) 의장의 기자회견: 기자 회견에서 “인플레이션과 지정학적 리스크(중동 분쟁)로 인한 유가 상승이 매우 우려된다”고 발언하면서 시장의 불안을 키웠습니다.
핵심 체크포인트
선물 시장은 현재 2026년 안에 추가 0.25%포인트 인상이 2회 더 있을 것으로 가격에 반영하고 있습니다. 즉, 기준금리가 연말까지 4.00%~4.25%에 도달할 가능성이 현재 가장 높은 시나리오입니다.
금리 동결에도 왜 물가는 잡히지 않나? 에너지 및 주거비 이중 압박
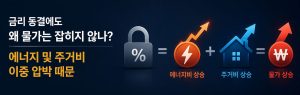
연준이 다섯 번이나 금리 동결하고도 인상 압박에서 벗어나지 못하는 이유는 결국 물가입니다. 2026년 6월 소비자물가지수(CPI)는 전년 대비 3.5%, 변동성이 큰 식품·에너지를 제외한 근원 CPI는 2.6%를 기록했습니다. 연준 목표치인 2.0%와의 격차가 좀처럼 좁혀지지 않고 있습니다.
배경에는 두 가지 압력이 겹쳐 있습니다. 첫째, 중동 긴장에 따른 유가 재상승으로 에너지 비용이 전년 대비 23.5% 급등했습니다. 둘째, 주거비(Shelter) 지수가 여전히 높은 수준에 머물러 있습니다. 워시 의장이 기자회견에서 유가를 콕 집어 언급한 것도 이 때문입니다.
| 지표 | 현황(2026년 7월) | 연준 목표 |
|---|---|---|
| 기준금리 | 3.50~3.75% | 장기 중립: 2.5~3.0% 추정 |
| 6월 CPI(소비자물가) | 전년비 +3.5% / 근원 +2.6% | 2.0% |
| PCE 물가(2026 연간 전망) | 3.6% | 2.0% |
| 에너지 물가 | 전년비 +23.5% | — |
월가 전망: 뱅크오브아메리카는 “연내 세 차례 인상”
시장 전반이 연내 1~2회 인상을 반영하고 있는 것과 달리, 뱅크오브아메리카(Bank of America)는 2026년 6월 22일 발표한 전망에서 9월·10월·12월 각각 0.25%포인트씩 세 차례 인상을 예상했습니다.
이 시나리오가 현실화되면 기준금리는 연말에 4.25~4.50%에 도달합니다. BofA는 예상보다 강한 고용, 좀처럼 내려오지 않는 물가, 에너지 가격 상승을 근거로 들며 인플레이션 상황이 “명백히 더 나빠졌다(unambiguously worse)”고 평가했습니다.
어느 쪽을 믿어야 하나
BofA 전망은 선물시장 반영치보다 매파적인 소수 의견에 가깝습니다. 다만 방향(금리 동결 종료·인상 전환)은 시장과 일치하며, 차이는 횟수와 속도입니다. 가계 재무 계획을 세울 때는 “연말 기준금리 4.00~4.50%” 구간을 상단 시나리오로 두고 대비하는 편이 안전합니다.
재미동포 모기지 전략: 지금 사야 하나, 기다려야 하나
30년 고정 모기지 평균 금리는 2026년 7월 30일 현재 6.83% 수준입니다. 10년 국채 금리와 모기지 스프레드가 동시에 확대되면서 시장 전망과 무관하게 주택 구매 비용 부담은 단기간 내 줄어들기 어렵습니다.
| 구분 | 현재 금리(7/30 기준) | 연내 추가 인상 시 예상 |
|---|---|---|
| 30년 고정 모기지 | 약 6.83% | 7.1~7.3% 가능 |
| 15년 고정 모기지 | 약 6.20% | 6.5~6.7% 가능 |
| ARM(5/1 변동) | 약 6.05% | 인상 시 즉각 상승 |
재미동포 체크포인트
① 현재 ARM(변동금리) 모기지 보유 중이라면 고정금리로의 재융자(refinance) 타이밍을 재무 전문가와 상담하세요.
② 주택 구매를 계획 중이라면 금리 락인(rate lock) 기간을 60~90일로 설정해 두는 게 유리합니다. 추가 인상 시 보호막이 됩니다.
③ 한인 커뮤니티에서 많이 이용하는 한미은행(Hanmi Bank), 오픈뱅크(Open Bank) 등 한인 은행의 모기지 상품도 꼭 비교해 보세요.
④ HELOC(홈에쿼티 라인)은 변동금리 상품이라 기준금리가 오르면 상환 부담이 즉시 늘어납니다. 잔액이 크다면 고정금리 홈에쿼티론 전환을 검토하세요.
저축·예금 전략: 지금이 고금리 예금 막차일 수도
Fed가 인상으로 돌아선다면 예금 금리도 오를 것 같지만, 실제 메커니즘은 다릅니다. 기준금리가 오르면 은행들은 대출 금리를 먼저 올리고 예금 금리는 천천히 올립니다. 반면 지금처럼 금리 동결이 장기화될 때는 고수익 저축 계좌(HYSA, High-Yield Savings Account)와 단기 CD(Certificate of Deposit)가 상대적으로 좋은 선택입니다.
| 상품 | 2026년 7월 기준 연이율(APY) | 특징 |
|---|---|---|
| 온라인 HYSA | 4.5~5.0% | 언제든 인출 가능, FDIC 보호 |
| 6개월 CD | 4.8~5.1% | 중도 해지 시 이자 일부 손실 |
| 1년 CD | 4.6~5.0% | 금리 인상 시 기회비용 발생 |
| 머니마켓 펀드(MMF) | 4.9~5.2% | 증권사 계좌 필요, 원금 보장 아님 |
팁: 한인 1세대 시니어 분들이 많이 사용하는 은행 정기예금은 APY가 2~3%대에 머무는 경우가 많습니다. Marcus(Goldman Sachs), Ally Bank, SoFi 등 온라인 은행의 HYSA로 자금 일부를 분산하면 이자 수입을 두 배 가까이 늘릴 수 있습니다. FDIC 보험(25만 달러/계좌 한도)은 동일하게 적용됩니다.
주식·채권 투자 전략: 국채 금리 급등의 의미
30년 만기 미국 국채 금리가 2007년 이후 최고 수준으로 올랐다는 것은 채권 투자자에게는 매력적인 진입 기회이면서 동시에 주식 밸류에이션 압박을 의미합니다.
- 채권: 장기 국채(TLT) 매수 타이밍인지, 아니면 금리가 더 오를 가능성이 있는지 신중히 판단해야 합니다. 단기 T-bill(3~6개월물)은 5%대 이자를 제공하면서 리스크가 낮습니다.
- 주식: 금리 급등으로 성장주(테크) 밸류에이션 부담이 커집니다. 배당주, 금융주, 에너지주 등 금리 상승 환경에 상대적으로 강한 섹터를 점검하세요.
- 한국 관련 ETF: EWY(iShares MSCI South Korea ETF) 등 한국 주식 ETF는 원달러 환율과 미국 금리 양쪽의 영향을 받습니다. 달러 강세(금리 인상 시 보통 동반)는 원화 약세를 의미해 달러 기준 수익률에 부정적일 수 있습니다.
비즈니스 오너라면: SBA 대출·프라임 레이트 점검
한인 소상공인·자영업자에게 기준금리는 사업자 대출 금리로 직결됩니다. SBA 7(a) 대출을 비롯한 상당수 사업 대출은 프라임 레이트(Prime Rate, 현재 6.75%)에 가산금리를 얹는 변동금리 구조인데, 프라임 레이트는 연준 기준금리를 그대로 따라 움직입니다. 즉 연준이 0.25%포인트 올리면 대출 이자도 같은 폭으로 올라갑니다.
사업자 체크포인트
□ 변동금리 사업 대출 보유 시, 기준금리 0.25%·0.50%·0.75% 인상 각각의 월 이자 증가분을 미리 계산해 두기
□ 운전자금 라인(Line of Credit) 한도를 금리 인상 전에 미리 확보해 둘지 검토
□ 신규 장비·매장 투자는 고정금리 상품과 변동금리 상품의 총비용을 비교한 뒤 결정
다음 FOMC 일정과 전망
올해 남은 FOMC 회의는 9월 15~16일과 10월 27~28일, 12월 8~9일 세 차례입니다. 현재 선물 시장은 9월 회의에서 첫 0.25%포인트 인상이 단행될 확률을 약 55%로 보고 있습니다. 중동 지정학 리스크가 유가를 얼마나 더 끌어올리느냐가 핵심 변수입니다.
재미동포 체크리스트
□ ARM 모기지 보유자: 고정금리 전환 시뮬레이션 받아보기
□ 목돈 운용 중: HYSA 또는 단기 T-bill로 이자 수익 극대화
□ 주택 구매 예정: 60~90일 금리 락인 옵션 확인
□ 은퇴 계좌(401k/IRA): 주식 비중 점검, 단기 채권 비중 늘릴지 검토
□ 한국 송금: 달러 강세 흐름 시 환율 유리 → 월 1회 정액 송금보다 유리한 시점 포착
금리 동결에 대해 자주 묻는 질문 (FAQ)
Q. 연준 금리와 내 모기지 금리는 바로 연동되나요?
A. 아닙니다. 연준 기준금리(단기)와 30년 고정 모기지(장기)는 별개 시장에서 결정됩니다. 모기지 금리는 10년 만기 미국 국채 금리와 더 밀접하게 연동됩니다. 연준이 금리 동결해도 국채 금리가 오르면 모기지 금리도 오를 수 있습니다.
Q. 지금 주택을 구입하는 게 나을까요, 기다리는 게 나을까요?
A. 금리 하락을 기다리는 전략은 매력적이지만 주택 가격 상승이 이자 절감 효과를 상쇄할 수 있습니다. “금리를 기다리고, 집은 지금 산 뒤 나중에 재융자(refinance)”하는 전략을 많은 전문가가 권고합니다. 개인 재무 상황과 거주 지역 시장 상황에 따라 다르므로, 반드시 공인 재무설계사(CFP)와 상담하세요.
Q. 모기지가 이미 있는데 지금 재융자(refinance)를 해야 하나요?
A. 현재 보유 중인 금리가 6.8%보다 낮다면 지금 재융자할 이점은 거의 없습니다. 그보다 높다면 손익분기점(break-even)을 계산해 보세요. 재융자에는 통상 대출액의 2~3%에 해당하는 클로징 코스트가 듭니다. “클로징 코스트 ÷ 월 상환액 절감분 = 회수에 걸리는 개월 수”이며, 그 기간보다 오래 그 집에 살 계획일 때만 유리합니다.
Q. HYSA와 CD 중 어느 것이 유리한가요?
A. 단기(1년 이내) 계획이면 HYSA가 유동성 측면에서 낫습니다. 6개월 이상 건드릴 일 없는 목돈은 CD가 소폭 높은 금리를 제공합니다. 추가 금리 인상 가능성이 있으므로 1년 이상 장기 CD는 지금 시점에서는 신중하게 접근하는 것이 좋습니다.
Q. 연준 인상이 한국으로의 송금에 영향을 주나요?
A. 미국 금리 인상 시 달러가 강세를 보이는 경향이 있어, 원화로 바꿀 때 더 많은 원화를 받을 수 있습니다. 단, 한국 원화 약세는 한국에 있는 부동산·자산 가치를 달러 기준으로 낮출 수도 있으니 양면을 고려하세요.
💬 금리 동결에 대한 여러분의 경험을 들려주세요
6.8%대 모기지 금리, 체감이 되시나요? 집을 구매하려고 알아보다가 금리 때문에 계획을 미루신 분, 아니면 오히려 지금이 기회라고 보시는 분도 계실 것 같습니다. 여러분은 현재 모기지 상황이 어떠신가요? 지금 사야 할지, 기다려야 할지 어떻게 판단하고 계신가요?
거주하시는 주(state)와 지역마다 집값과 임대 시장이 다르기 때문에, 각자의 경험을 댓글로 나눠 주시면 비슷한 고민을 하는 다른 한인분들께 귀한 정보가 됩니다. 질문이 있으시면 댓글로 남겨주시면 확인 후 답변드리겠습니다.
※ 면책 고지: 금리 동결에 대한 이 글은 정보 제공 목적으로만 작성되었습니다. 투자·부동산·세금 관련 결정은 반드시 공인 재무설계사(CFP), 공인 회계사(CPA) 또는 변호사와 상담 후 진행하시기 바랍니다. knowusa.net은 독자의 투자 손실에 대한 책임을 지지 않습니다.
참고 출처
- Federal Reserve – July 29, 2026 FOMC Statement
- CNBC – Fed rate decision July 2026: Divided Fed holds interest rates steady
- CNBC – What today’s Fed decision means for mortgages, savings, credit cards
- Forbes Advisor – Mortgage Rates Today: July 30, 2026
- Advisor Perspectives – Fed’s Interest Rate Decision: July 29, 2026
- CNBC – Bank of America sees 3 Fed hikes in 2026, inflation ‘unambiguously worse’ (June 22, 2026)
- Federal Reserve – Monetary Policy Report, July 2026




