미국 크레딧 스코어, 제로에서 시작: 새 이민자·유학생을 위한 12개월 실전 로드맵
미국에 처음 도착한 한인 이민자·유학생을 위한 크레딧 스코어 완벽 가이드. 시큐어드 카드, Experian Boost, 크레딧 빌더 론 등 제로에서 12~24개월 안에 700점 이상을 목표로 하는 실전 로드맵을 단계별로 안내합니다.
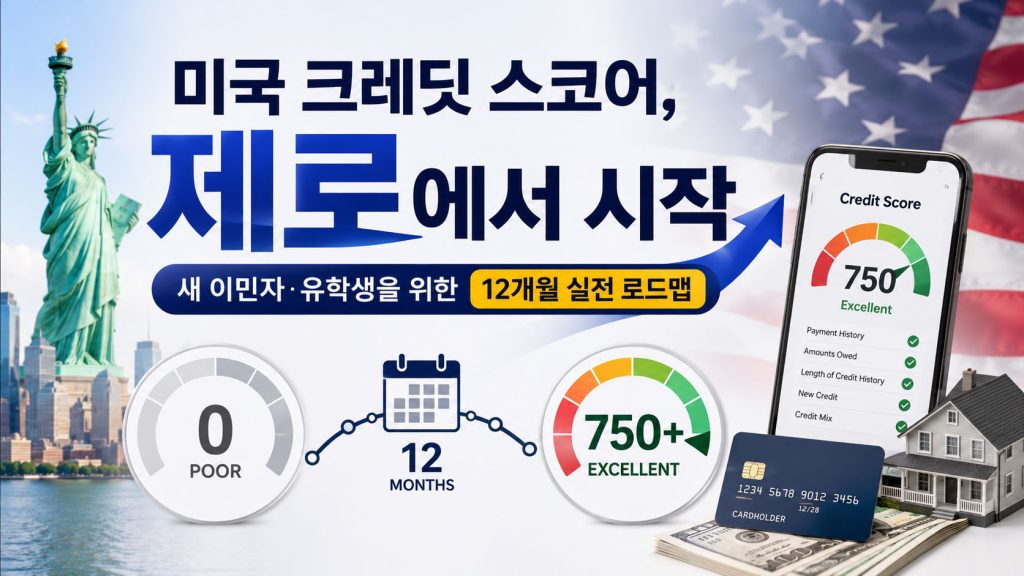
이 가이드는 크레딧이 전혀 없는 상태(Credit Zero)에서 시작해 12~24개월 안에 탄탄한 크레딧 스코어 이력을 쌓을 수 있는 실전 로드맵을 제공합니다.
미국 크레딧 스코어란? 기초부터 이해하기
미국 크레딧 스코어, 즉 신용점수는 크게 두 가지 모델로 나뉩니다.
| 구분 | FICO Score | VantageScore |
|---|---|---|
| 사용 주체 | 은행·모기지·자동차 대출 | 신용카드·임대·고용 심사 일부 |
| 점수 범위 | 300~850점 | 300~850점 |
| 신용 이력 요구 | 최소 6개월 이상 | 1개월 이상(더 유연) |
| 최신 버전 | FICO 10 | VantageScore 4.0 |
미국의 3대 신용조사기관은 Equifax, Experian, TransUnion이며, 각 기관마다 독립적으로 크레딧 스코어 이력을 관리합니다. 대출이나 카드 심사 시 보통 3곳 중 한 곳 이상의 데이터를 사용합니다.
크레딧 스코어 구성 요소 (FICO 기준)
- 결제 이력(Payment History): 35% — 가장 중요. 연체 한 번도 점수에 큰 타격
- 신용 사용률(Credit Utilization): 30% — 카드 한도의 30% 이하 사용 권장
- 신용 이력 기간(Length of Credit History): 15% — 오래될수록 유리
- 신규 신용 조회(New Credit): 10% — 짧은 기간 내 여러 카드 신청 시 점수 하락
- 신용 종류 다양성(Credit Mix): 10% — 카드+대출 등 다양할수록 유리
STEP 1: 미국 금융 시스템 진입, SSN 또는 ITIN 확보
크레딧 스코어를 쌓으려면 먼저 사회보장번호(SSN) 또는 개인납세자식별번호(ITIN)가 필요합니다.
- SSN: 취업 비자(H-1B, L-1 등)나 영주권 보유자는 소셜시큐리티 사무소에서 발급. 가장 이상적.
- ITIN: 취업 비자가 없는 유학생(F-1), 관광 비자 소지자 등도 세금 신고 목적으로 IRS에서 발급 가능. 이민 신분에 관계없이 신청 가능하며, ITIN으로도 신용카드 신청 및 크레딧 쌓기 가능.
팁: F-1 유학생의 경우 캠퍼스 내 취업(On-campus job)을 통해 SSN을 발급받을 수 있습니다. SSN 발급이 어려운 경우 ITIN으로 시작하세요.
STEP 2: 은행 계좌 개설, 크레딧의 출발점
크레딧 이력을 시작하기 전 미국 은행 계좌가 필요합니다. 추천 순서는 다음과 같습니다.
- 한인 은행: Bank of Hope, Hanmi Bank, Center Bank 등 — 한국어 서비스, 이민자 친화적
- 주요 대형 은행: Chase, Bank of America, Wells Fargo — 광범위한 ATM 네트워크
- 온라인 은행: Chime, SoFi — 수수료 무료, 빠른 개설 (크레딧 확인 없음)
체킹 계좌와 세이빙 계좌를 함께 개설하면 향후 대출·카드 심사 시 유리합니다. 일부 은행은 여권과 비자만으로도 계좌 개설이 가능합니다.
STEP 3: 첫 번째 크레딧 카드, 시큐어드 카드(Secured Credit Card)
크레딧 이력이 전혀 없는 분들이 가장 쉽게 시작할 수 있는 방법이 바로 시큐어드 카드(Secured Credit Card)입니다.
시큐어드 카드란?
보증금(보통 $200~$500)을 예치하고 그 금액만큼의 신용한도를 부여받는 카드입니다. 사용하고 제때 갚으면 신용기관에 이력이 쌓이며, 1년 정도 후에는 일반 카드로 전환되거나 보증금이 반환됩니다.
2026년 추천 시큐어드 카드
| 카드명 | 연회비 | 최소 보증금 | 특징 |
|---|---|---|---|
| Discover it Secured | 없음 | $200 | 캐시백 1~2%, 7개월 후 자동 업그레이드 심사 |
| Capital One Secured Mastercard | 없음 | $49~$200 | 낮은 최소 보증금, 5개월 후 한도 상향 가능 |
| Bank of America Customized Cash Secured | 없음 | $200 | 캐시백, 12개월 후 업그레이드 가능 |
| OpenSky Secured Visa | 연 $35 | $200 | 신용조회(Hard Pull) 없음, SSN 불필요(여권 가능) |
중요: 카드를 사용할 때 반드시 잔액 전체를 매월 결제일에 납부하세요(Statement Balance 전액). 이자 없이 크레딧만 쌓는 것이 목표입니다. 이용 금액은 한도의 10~30% 이내로 유지하세요.
STEP 4: 렌트·공과금도 크레딧으로, Experian Boost 활용
2026년 현재 Experian Boost를 통해 매월 납부하는 공과금, 휴대폰 요금, 스트리밍 서비스(Netflix, Spotify 등) 결제 이력을 Experian 신용 파일에 무료로 추가할 수 있습니다. 평균 13포인트 이상 즉시 상승 효과가 보고됩니다.
월세도 크레딧으로 인정받을 수 있습니다. Self Rent Reporting, Piñata, Rental Kharma 등의 서비스를 이용하면 매월 납부하는 렌트를 신용기관에 보고할 수 있습니다. 특히 VantageScore 4.0은 렌트 납부 이력을 점수에 반영합니다.
STEP 5: 크레딧 빌더 론(Credit Builder Loan)
시큐어드 카드와 병행할 수 있는 또 다른 방법이 크레딧 빌더 론입니다. 돈을 먼저 받는 일반 대출과 달리, 납부한 금액이 별도 계좌에 쌓이고 만기 시 전액을 받는 방식입니다. 납부 이력이 신용기관에 보고되어 크레딧이 쌓입니다.
- Self (self.inc): 월 $25~$150, 12~24개월 상환, 크레딧 빌더 론 전문
- 지역 신용조합(Credit Union): 한인 신용조합을 포함한 지역 CU에서 소액 크레딧 빌더 론 제공
신용 이력 없이도 카드 발급받는 방법
아마존 크레딧·스타벅스 카드 등 소매 카드
일부 소매 브랜드 카드는 신용 이력이 없어도 발급이 수월합니다. 단, 금리가 높으므로 잔액을 매월 전액 납부해야 합니다.
공인 사용자(Authorized User) 등록
미국에 거주하는 가족이나 지인의 신용카드에 공인 사용자로 등록되면, 그 카드의 사용·결제 이력이 내 신용 파일에도 반영됩니다. 카드 실물을 사용하지 않아도 됩니다.
ITIN 전용 카드
Firstcard, Nova Credit 등 핀테크 기업들은 SSN 없이 여권·비자·ITIN만으로 카드를 발급해줍니다. Nova Credit은 한국 신용 이력을 미국 신용기관에 변환해주는 서비스도 제공합니다.
크레딧 점수별 할 수 있는 것 / 없는 것
| 점수 범위 | 등급 | 가능한 것 | 어려운 것 |
|---|---|---|---|
| 750 이상 | Excellent | 최저 금리 모기지·자동차 대출, 최고 카드 발급 | 해당 없음 |
| 700~749 | Good | 대부분의 대출·카드 발급 가능 | 프리미엄 카드 일부 제한 |
| 650~699 | Fair | 일반 카드, 자동차 대출(금리 높음) | 모기지, 최우량 조건 대출 |
| 600~649 | Poor | 시큐어드 카드, 일부 임대 | 대부분의 무담보 대출 |
| 599 이하 | Bad | 크레딧 빌더 론, 시큐어드 카드 | 거의 대부분의 금융 서비스 |
절대 하지 말아야 할 것: 크레딧 망치는 실수
주의사항
❌ 결제일 연체: 단 한 번의 30일 이상 연체가 점수를 50~100점 이상 떨어뜨릴 수 있음
❌ 신용 한도의 30% 초과 사용 지속: 사용률이 높을수록 점수 하락
❌ 단기간에 여러 카드 동시 신청: 각 신청마다 Hard Inquiry(조회) 기록이 남아 점수 하락
❌ 오래된 계좌 해지: 신용 이력 기간이 줄어들어 점수 하락
❌ 신용 수리 업체 사기: ‘크레딧 점수를 빠르게 올려준다’는 업체 대부분 사기. FTC 신고 대상
크레딧 스코어 무료 확인 방법
- AnnualCreditReport.com: 연 1회 3개 기관 공식 무료 보고서 (법적 권리)
- Credit Karma: VantageScore 무료, 실시간 모니터링
- Experian 앱: FICO Score 8 무료 확인
- 은행 앱: Chase, Discover 등 많은 은행이 앱에서 무료 FICO 점수 제공
12개월 실전 로드맵 요약
| 시기 | 할 일 | 기대 효과 |
|---|---|---|
| 0~1개월 | SSN/ITIN 확보, 은행 계좌 개설 | 금융 시스템 진입 |
| 1~2개월 | 시큐어드 카드 신청, Experian Boost 등록 | 크레딧 파일 생성 시작 |
| 3~6개월 | 매월 소액 사용 후 전액 납부, 렌트 보고 서비스 등록 | VantageScore 600대 진입 가능 |
| 6~12개월 | 크레딧 빌더 론 추가, Authorized User 등록(가능시) | FICO 점수 생성, 650+ 목표 |
| 12~24개월 | 일반 카드 신청, 한도 상향 요청 | 700+ 진입, 일반 금융 서비스 이용 가능 |
FAQ
Q. 한국 신용점수가 미국에서 인정되나요?
A. 일반적으로 인정되지 않습니다. 다만 Nova Credit 같은 서비스를 통해 일부 금융기관(American Express 등)에 한국 신용 이력을 제출할 수 있습니다.
Q. 유학생(F-1)도 크레딧을 쌓을 수 있나요?
A. 네. SSN 발급이 가능한 경우(캠퍼스 내 취업 등) 즉시 시작 가능하고, SSN이 없으면 ITIN 발급 후 ITIN 수용 카드로 시작할 수 있습니다.
Q. 크레딧이 없으면 아파트를 빌릴 수 없나요?
A. 일부 집주인은 크레딧 점수 대신 은행 잔고 증명, 취업 확인서, 추가 보증금 등 대안을 수락하기도 합니다. 한인 커뮤니티 내 물건은 협상 여지가 더 많습니다.
Q. 크레딧 스코어가 갑자기 내려갔어요. 이유가 뭔가요?
A. 연체, 사용률 급증, 새 카드 신청(Hard Inquiry), 한도 감소 등이 주된 원인입니다. AnnualCreditReport.com에서 보고서를 받아 오류 여부를 확인하세요.
면책 조항: 이 글은 정보 제공 목적이며 금융·법률 자문이 아닙니다. 개인 상황에 따라 최적의 방법이 다를 수 있으므로 전문 재무 상담사와 확인하세요.